La historia de los impuestos en Estados Unidos
Un país que nació de una pelea por los impuestos tuvo que aprender a cobrárselos a sí mismo. Así pasó, desde la Ley del Timbre hasta el impuesto sobre la renta de hoy.
Los impuestos y la Revolución
Entre 1764 y 1774, el Parlamento británico probó varias formas de sacar dinero de las colonias americanas. Todas chocaron con la misma objeción: el Parlamento no tenía derecho a cobrarle impuestos a gente que no elegía a ninguno de sus miembros.
La historia de los impuestos de un vistazo
| Primer impuesto británico para sacar dinero de las colonias | La Ley del Azúcar de 1764 (Sugar Act) |
|---|---|
| Primer impuesto directo del Parlamento a las colonias | La Ley del Timbre de 1765 (Stamp Act), derogada en 1766 |
| Motín del Té de Boston | 16 de diciembre de 1773: 342 cajas de té tiradas al puerto de Boston |
| Primera ley federal de impuestos | La Ley de Aranceles (Tariff Act), firmada por George Washington el 4 de julio de 1789 |
| Primer impuesto federal a un producto hecho en EE. UU. | El impuesto de 1791 a las bebidas destiladas, que llevó a la Rebelión del Whisky |
| Primer impuesto federal sobre la renta | 1861, durante la Guerra Civil; terminó en 1872 |
| El impuesto sobre la renta se vuelve permanente | La Enmienda 16, ratificada el 3 de febrero de 1913 |
| Empieza la retención en el cheque de pago | 1943, durante la Segunda Guerra Mundial |
| Mayor fuente de ingresos federales hoy | El impuesto sobre la renta de las personas, cerca de la mitad de todos los ingresos |
Los impuestos que llevaron a la independencia
Gran Bretaña ganó la Guerra de los Siete Años (en América se llamó la Guerra Franco-India) en 1763, pero la guerra casi duplicó su deuda nacional, y pensaba dejar unos 10,000 soldados en Norteamérica. El primer ministro George Grenville decidió que los colonos debían ayudar a pagar su propia defensa. Esa decisión empezó la larga discusión que se cuenta en la página de la historia antes de Estados Unidos.
La Ley del Azúcar (Sugar Act), aprobada el 5 de abril de 1764, en realidad bajó a la mitad el impuesto a la melaza extranjera, de seis peniques a tres peniques por galón. El impuesto anterior, de 1733, era tan alto que los comerciantes simplemente contrabandeaban la melaza y sobornaban a los aduaneros. El plan de Grenville era un impuesto más bajo que de verdad se cobrara.
La ley también puso impuestos al azúcar, el vino, el café y las telas, y endureció los controles. Los capitanes de barco tenían que llenar más papeles, y los casos de contrabando se podían juzgar en un tribunal del almirantazgo en Halifax, Nueva Escocia, donde decidía un juez y no un jurado local.
Lo que molestó a los líderes coloniales fue el propósito. Las leyes de comercio anteriores buscaban dirigir el comercio hacia Gran Bretaña. La Ley del Azúcar decía abiertamente que su meta era recaudar dinero en América. En 1764, el abogado de Boston James Otis publicó un folleto que decía que cobrarles impuestos a colonos que no votaban por el Parlamento era quitarles su propiedad sin su consentimiento.
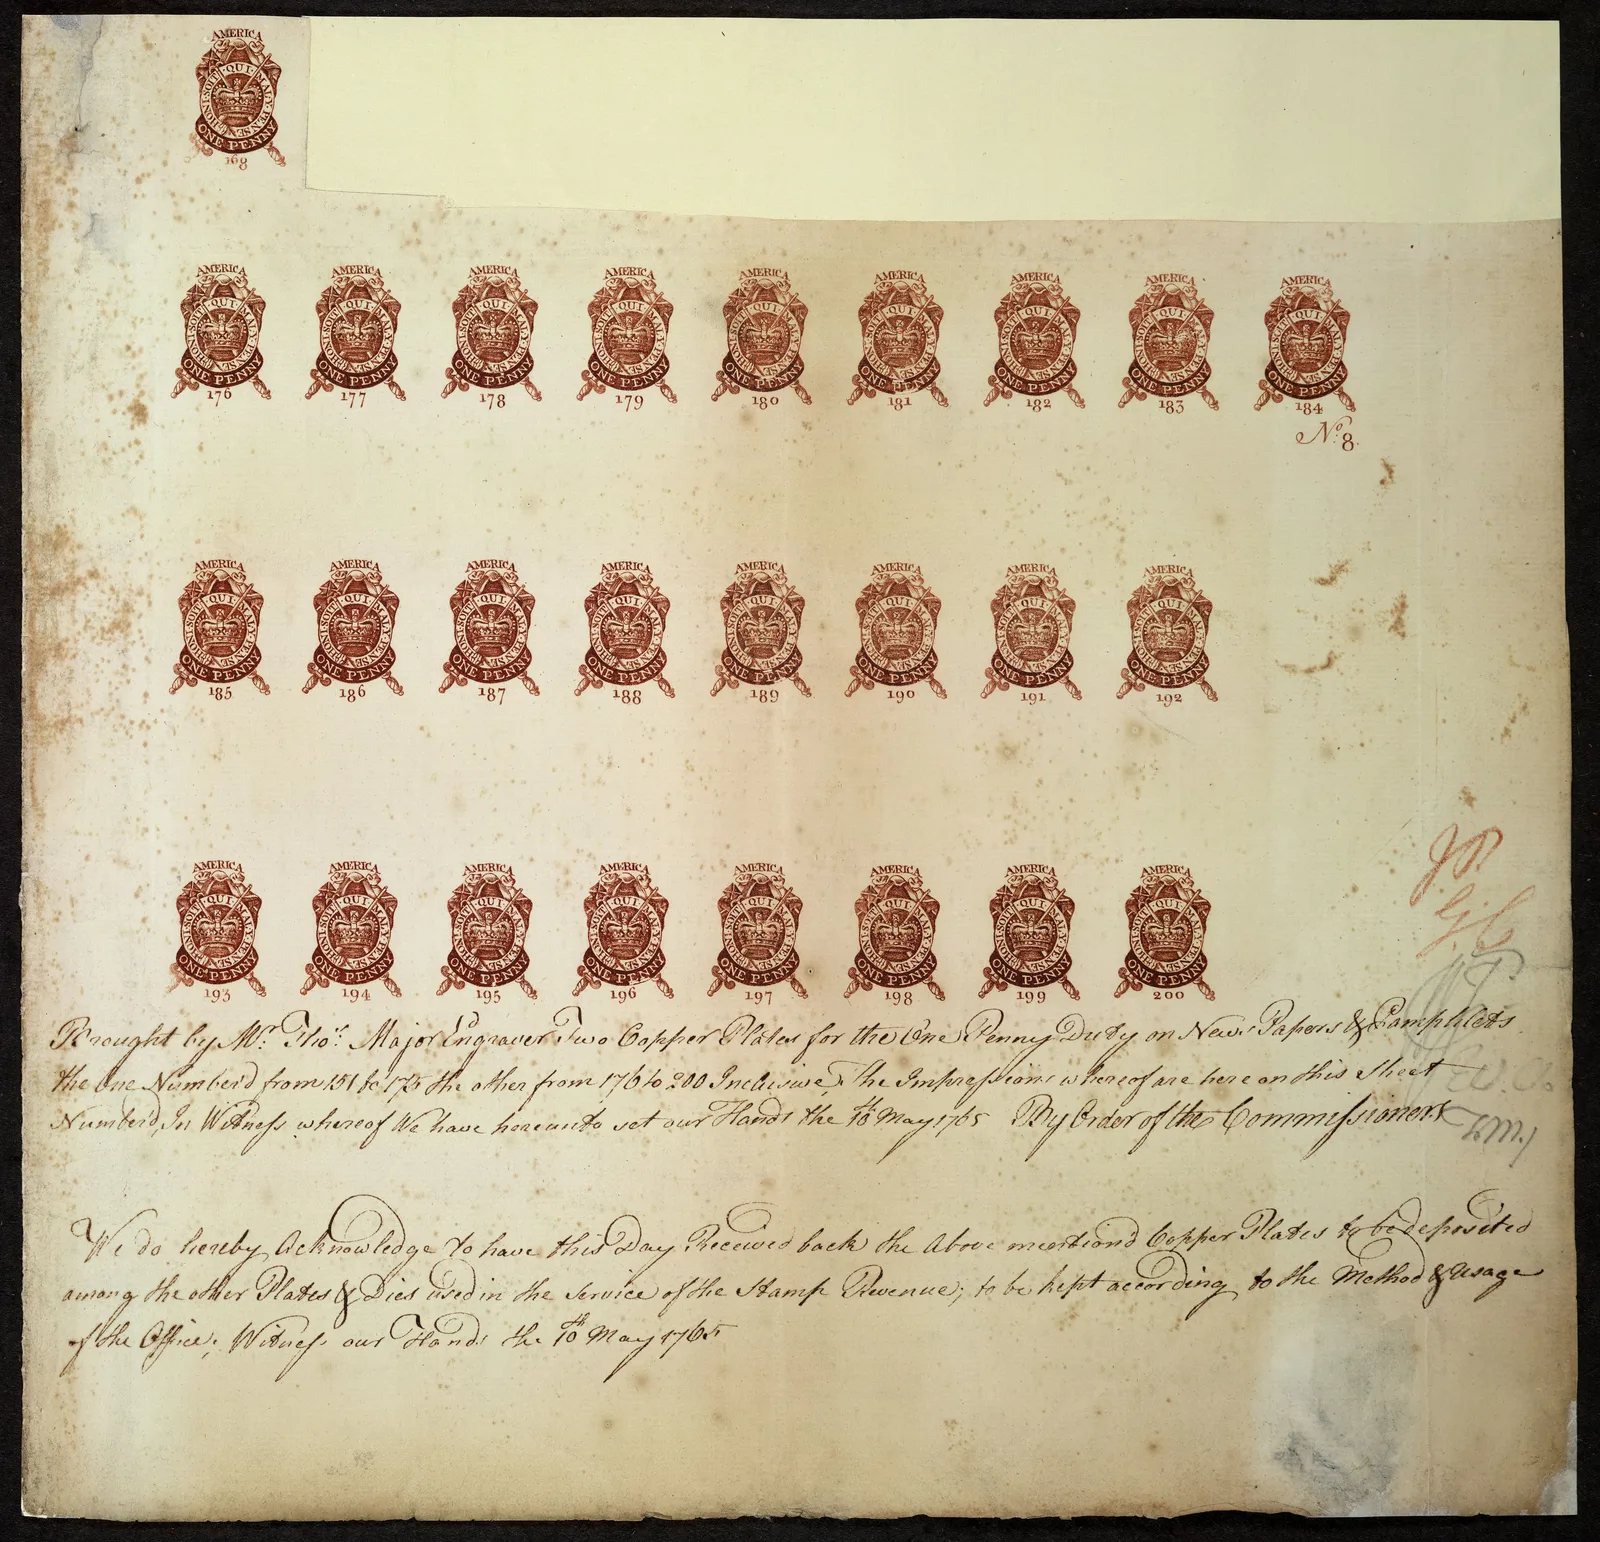
El Parlamento aprobó la Ley del Timbre (Stamp Act) el 22 de marzo de 1765, para entrar en vigor el 1 de noviembre. Exigía que los periódicos, folletos, documentos legales, licencias, papeles de barco, naipes y dados llevaran un timbre comprado a los distribuidores del rey y pagado en moneda británica. Fue el primer impuesto directo que el Parlamento les puso a las colonias.
Como afectaba a impresores, abogados, comerciantes y dueños de tabernas, la gente que más se hacía oír en los pueblos coloniales, la oposición creció rápido. Los impresores tenían una razón especial para quejarse, porque cada página de periódico pagaba impuesto; cómo se defendieron es parte de la historia de la libertad de prensa en Estados Unidos.
En mayo de 1765, Patrick Henry logró que la Cámara de los Burgueses aprobara las Resoluciones de Virginia, que declaraban que solo la asamblea de Virginia podía cobrarles impuestos a los virginianos. En octubre, delegados de nueve colonias se reunieron en Nueva York como el Congreso de la Ley del Timbre y aprobaron una Declaración de Derechos y Agravios. Juraba lealtad al rey, pero negaba que el Parlamento pudiera cobrarles impuestos.
Las multitudes hicieron imposible aplicar la ley. En Massachusetts, una multitud de Boston colgó un muñeco del distribuidor de timbres Andrew Oliver el 14 de agosto de 1765, y él renunció. Los comerciantes británicos, golpeados por los boicots coloniales, presionaron para derogar la ley, y el Parlamento la derogó el 18 de marzo de 1766. Ese mismo día aprobó la Ley Declaratoria (Declaratory Act), que insistía en que podía hacer leyes para las colonias 'en todos los casos, sin excepción'.
Charles Townshend, el principal ministro de finanzas de Gran Bretaña, probó otro camino en 1767. En lugar de un impuesto dentro de las colonias, puso aranceles a la importación de vidrio, plomo, pinturas, papel y té. Algunos colonos habían dicho que solo se oponían a los impuestos internos, y Townshend esperaba que los aranceles en los puertos fueran más fáciles de aceptar.
El dinero tenía un fin muy claro. Pagaría los sueldos de los gobernadores y jueces del rey, que hasta entonces dependían de las asambleas coloniales para cobrar. Los colonos vieron eso como una forma de liberar a los funcionarios del rey del control local. Se creó en Boston una nueva Junta de Comisionados de Aduanas para cobrar los aranceles.
John Dickinson respondió con sus 'Cartas de un granjero de Pensilvania' (1767 y 1768), que decían que el Parlamento podía regular el comercio, pero no usar aranceles solo para recaudar dinero. Comerciantes de Boston, Nueva York y Filadelfia firmaron acuerdos para dejar de importar productos británicos, y las mujeres coloniales tejieron su propia tela en vez de comprar la importada.
En 1768 llegaron tropas británicas a Boston para apoyar a los aduaneros. La tensión con los vecinos terminó en la Masacre de Boston el 5 de marzo de 1770, cuando los soldados dispararon contra una multitud y mataron a cinco personas, parte de la historia más amplia de la página de historia de Estados Unidos. Ese mismo día, el primer ministro Lord North propuso derogar los aranceles. El Parlamento quitó todos menos el del té, que dejó para mostrar que seguía teniendo el derecho.
La Ley del Té (Tea Act) del 10 de mayo de 1773 no creó un impuesto nuevo. Dejó que la Compañía de las Indias Orientales, que estaba en problemas, vendiera su enorme sobrante de té directamente a las colonias por medio de agentes elegidos, y le devolvió los impuestos británicos sobre ese té. El resultado fue un té legal más barato que el té holandés de contrabando, aun con el viejo arancel Townshend de tres peniques por libra.
Los líderes coloniales vieron una trampa. Si los americanos compraban el té más barato, estarían pagando el impuesto Townshend y aceptando el derecho del Parlamento a cobrarlo. Los comerciantes también temían que una compañía apoyada por el gobierno se quedara con otros negocios. En Nueva York y Filadelfia, los barcos de té fueron devueltos; en Charleston, el té se descargó y se guardó bajo llave en un almacén.
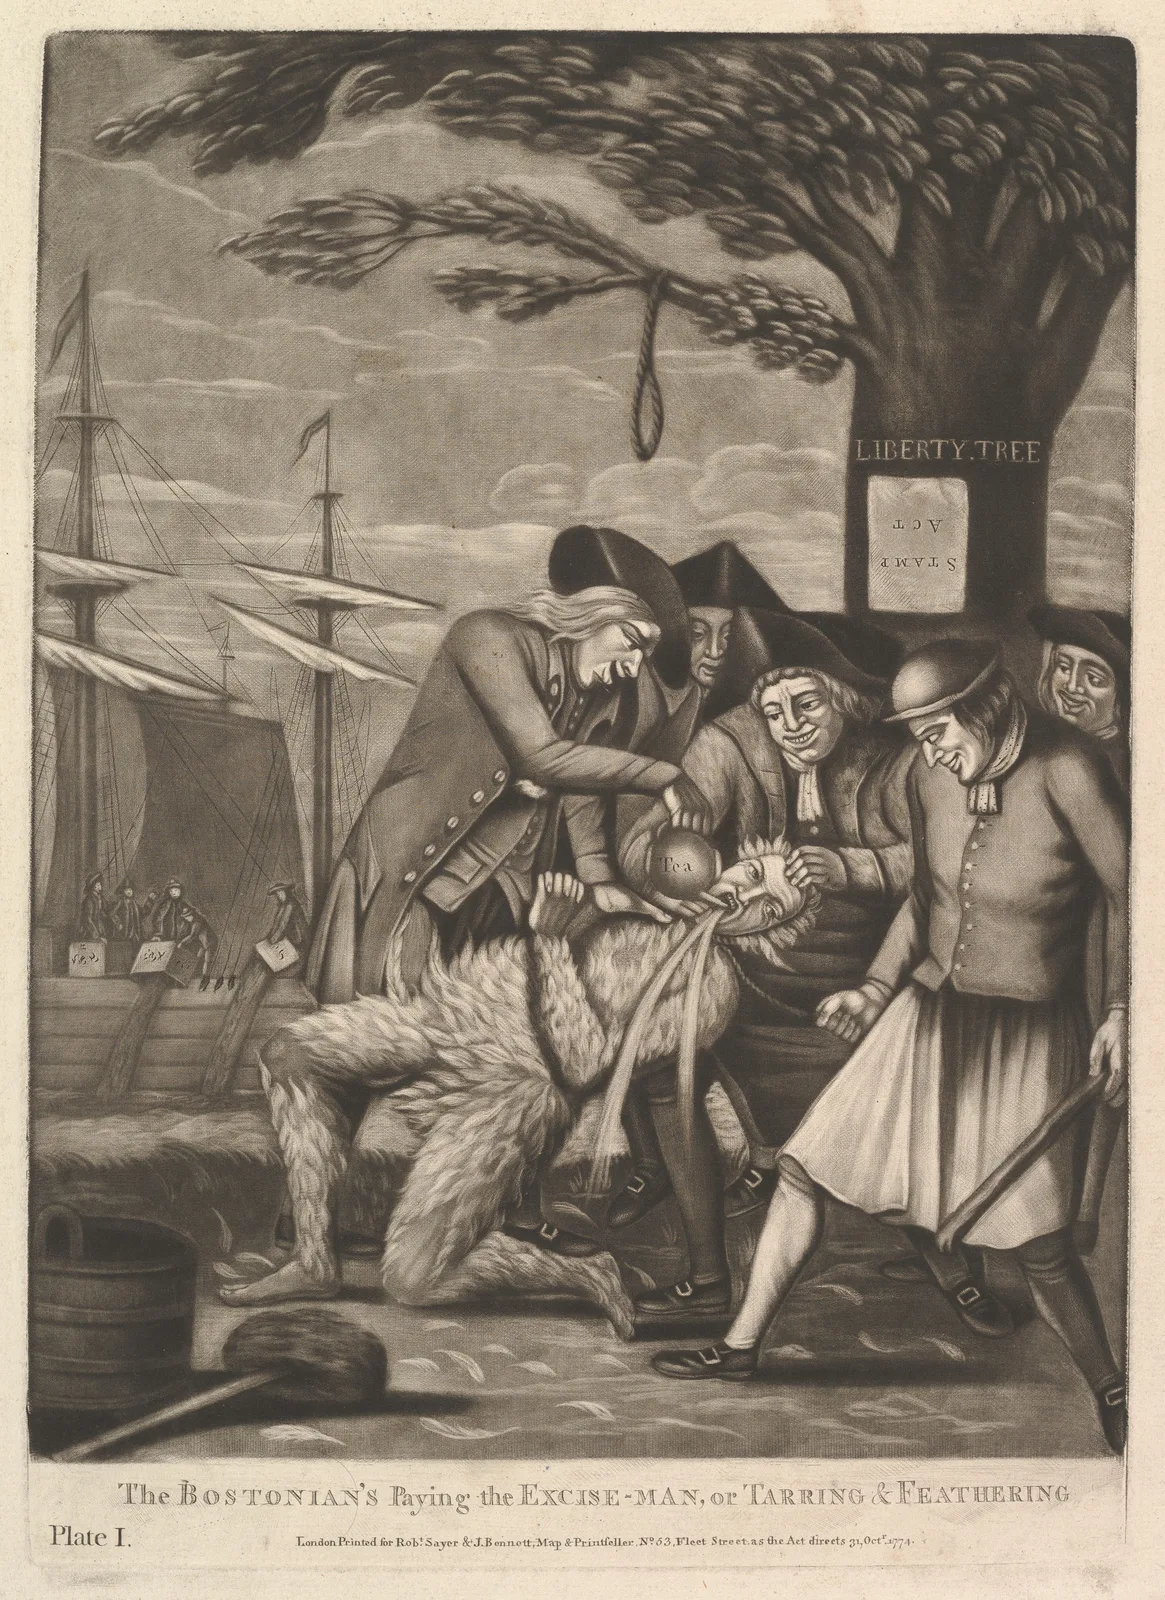
En Boston, el gobernador Thomas Hutchinson no dejó que los barcos se fueran sin descargar. La noche del 16 de diciembre de 1773, un grupo de hombres, algunos disfrazados de mohawks, subió al Dartmouth, el Eleanor y el Beaver y tiró 342 cajas de té al puerto. El té valía unas 10,000 libras esterlinas.
El Parlamento respondió en 1774 con las leyes que los colonos llamaron las Leyes Intolerables. La Ley del Puerto de Boston cerró el puerto el 1 de junio de 1774 hasta que se pagara el té. Las demás colonias apoyaron a Boston. En octubre de 1774, 51 mujeres de Edenton, Carolina del Norte, firmaron un compromiso de dejar el té británico, y ese otoño se reunieron los delegados del Primer Congreso Continental.
Los funcionarios británicos respondieron a las quejas coloniales con la idea de la 'representación virtual'. En un folleto de 1765, el funcionario del Tesoro británico Thomas Whately dijo que cada miembro del Parlamento representaba a todos los súbditos británicos, incluidos los colonos, igual que representaba a las muchas personas de Gran Bretaña que no podían votar.
Los escritores coloniales lo rechazaron. Decían que, según la tradición inglesa, que venía de la Carta Magna y la Declaración de Derechos de 1689, a un pueblo libre solo podían cobrarle impuestos los representantes que él mismo eligiera. Para los americanos, esos representantes estaban en sus propias asambleas coloniales, que les cobraban impuestos desde hacía décadas. Un Parlamento a 3,000 millas, sin miembros americanos, no podía dar su consentimiento por ellos.
El argumento llegó a la Declaración de Independencia. Entre los cargos contra el rey Jorge III aparece 'imponernos impuestos sin nuestro consentimiento'. El país celebró los 250 años de ese documento en 2026, como cuenta la página de los 250 años de Estados Unidos.
La frase todavía se usa. Los residentes de Washington, D.C., pagan el impuesto federal sobre la renta, pero en la Cámara de Representantes solo tienen un escaño sin voto y no tienen senadores, y desde 2000 las placas de los carros de la ciudad llevan una versión de esa frase. Los residentes de Puerto Rico, que tampoco tienen miembros con voto en el Congreso, pagan los impuestos federales sobre la nómina, pero en general no pagan impuesto federal sobre la renta por lo que ganan en la isla.
Una nueva nación aprende a cobrar
El primer gobierno nacional de Estados Unidos no podía cobrar impuestos, y casi fracasó por falta de dinero. La Constitución lo arregló, y en menos de diez años el nuevo gobierno enfrentó dos rebeliones armadas contra sus impuestos.
De no poder cobrar a dos rebeliones fiscales
Los Artículos de la Confederación, vigentes de 1781 a 1789, no le daban al Congreso ningún poder para cobrar impuestos. El Artículo VIII decía que los estados juntarían el dinero con sus propios impuestos, según el valor de la tierra de cada estado. El Congreso solo podía mandarles a los estados una cuenta, llamada requisición, y esperar que pagaran.
Casi nunca pagaban. Los estados tenían sus propias deudas de guerra y contribuyentes enojados, y pagaban solo una pequeña parte de lo que el Congreso pedía. El Congreso no podía pagarle con regularidad al Ejército Continental, ni los intereses de sus préstamos de Francia y los Países Bajos, ni sus demás cuentas.
El superintendente de Finanzas Robert Morris y otros trataron de resolverlo con un 'impost', un arancel de 5 por ciento a las importaciones que iría directo al Congreso. Cambiar los Artículos exigía que todos los estados estuvieran de acuerdo. Rhode Island se negó en 1782, y un segundo plan de 1783 murió cuando Nueva York le puso condiciones en 1786. Los autores de la Constitución recordaron ese fracaso.
En 1786 y 1787, granjeros del oeste de Massachusetts, ahogados por impuestos estatales altos que había que pagar en monedas de oro o plata, cerraron los tribunales para frenar los embargos, en lo que se conoce como la Rebelión de Shays. Una milicia pagada por comerciantes de Boston acabó con el levantamiento a principios de 1787, pero el susto convenció a muchos líderes de que el gobierno nacional necesitaba poder real, incluido el poder de cobrar impuestos.
El primer poder que la Constitución le da al Congreso, en el Artículo I, Sección 8, es el poder de 'establecer y recaudar impuestos, derechos, contribuciones y arbitrios, para pagar las deudas y proveer a la defensa común y al bienestar general de los Estados Unidos'. Los derechos, contribuciones y arbitrios deben ser 'uniformes en todo Estados Unidos', así que el Congreso no puede cobrarles a los productos de un estado una tasa distinta.
Los autores de la Constitución guardaron una lección de la pelea colonial. El Artículo I, Sección 7 dice que 'todo proyecto de ley para recaudar ingresos deberá originarse en la Cámara de Representantes', la cámara que elegía directamente el pueblo y, en ese tiempo, la única. El Senado puede cambiar los proyectos de impuestos, pero no puede empezarlos.
También pusieron límites. El Congreso no puede cobrar impuestos a las exportaciones de ningún estado, una protección que los estados del Sur exigieron para cultivos como el tabaco y el arroz. Los impuestos 'directos' se tenían que repartir entre los estados según su población, con el mismo censo que se usa para repartir los escaños de la Cámara. Ese conteo incluía tres quintas partes de las personas esclavizadas, lo que ataba la esclavitud tanto a la representación como a los impuestos.
En El Federalista Nº 12, Alexander Hamilton predijo que la mayor parte del dinero federal vendría de los aranceles a las importaciones, que eran fáciles de cobrar en unos pocos puertos y que el consumidor pagaba de forma indirecta. Tenía razón. Durante más de un siglo, los aranceles pagaron casi todo lo que hacía el gobierno federal.
James Madison presentó un proyecto de aranceles en la Cámara en abril de 1789, semanas después de que se reuniera el Primer Congreso. El presidente George Washington firmó la Ley de Aranceles (Tariff Act) el 4 de julio de 1789, el decimotercer aniversario de la independencia. Sus objetivos declarados eran sostener al gobierno, pagar la deuda nacional y 'fomentar y proteger las manufacturas'.
La ley fijó un arancel de 5 por ciento del valor a la mayoría de los productos importados y aranceles fijos más altos a productos como la melaza, los clavos y el cáñamo. Los productos que llegaban en barcos de dueños estadounidenses pagaban 10 por ciento menos, una ayuda para la marina mercante del país.
El 31 de julio de 1789, el Congreso aprobó la Ley de Recaudación (Collection Act), que dividió la costa en distritos de aduanas con un recaudador federal en cada puerto. El 2 de septiembre creó el Departamento del Tesoro, con Alexander Hamilton como su primer secretario, para manejar todo el sistema.
Para frenar a los contrabandistas, Hamilton le pidió al Congreso barcos armados. El Servicio de Guardacostas de Rentas (Revenue Cutter Service), creado el 4 de agosto de 1790, es el antecesor de la Guardia Costera de hoy, una de las Fuerzas Armadas del país. Una nación que se separó en parte por los aranceles de aduana los convirtió en su principal fuente de dinero en cuestión de meses.
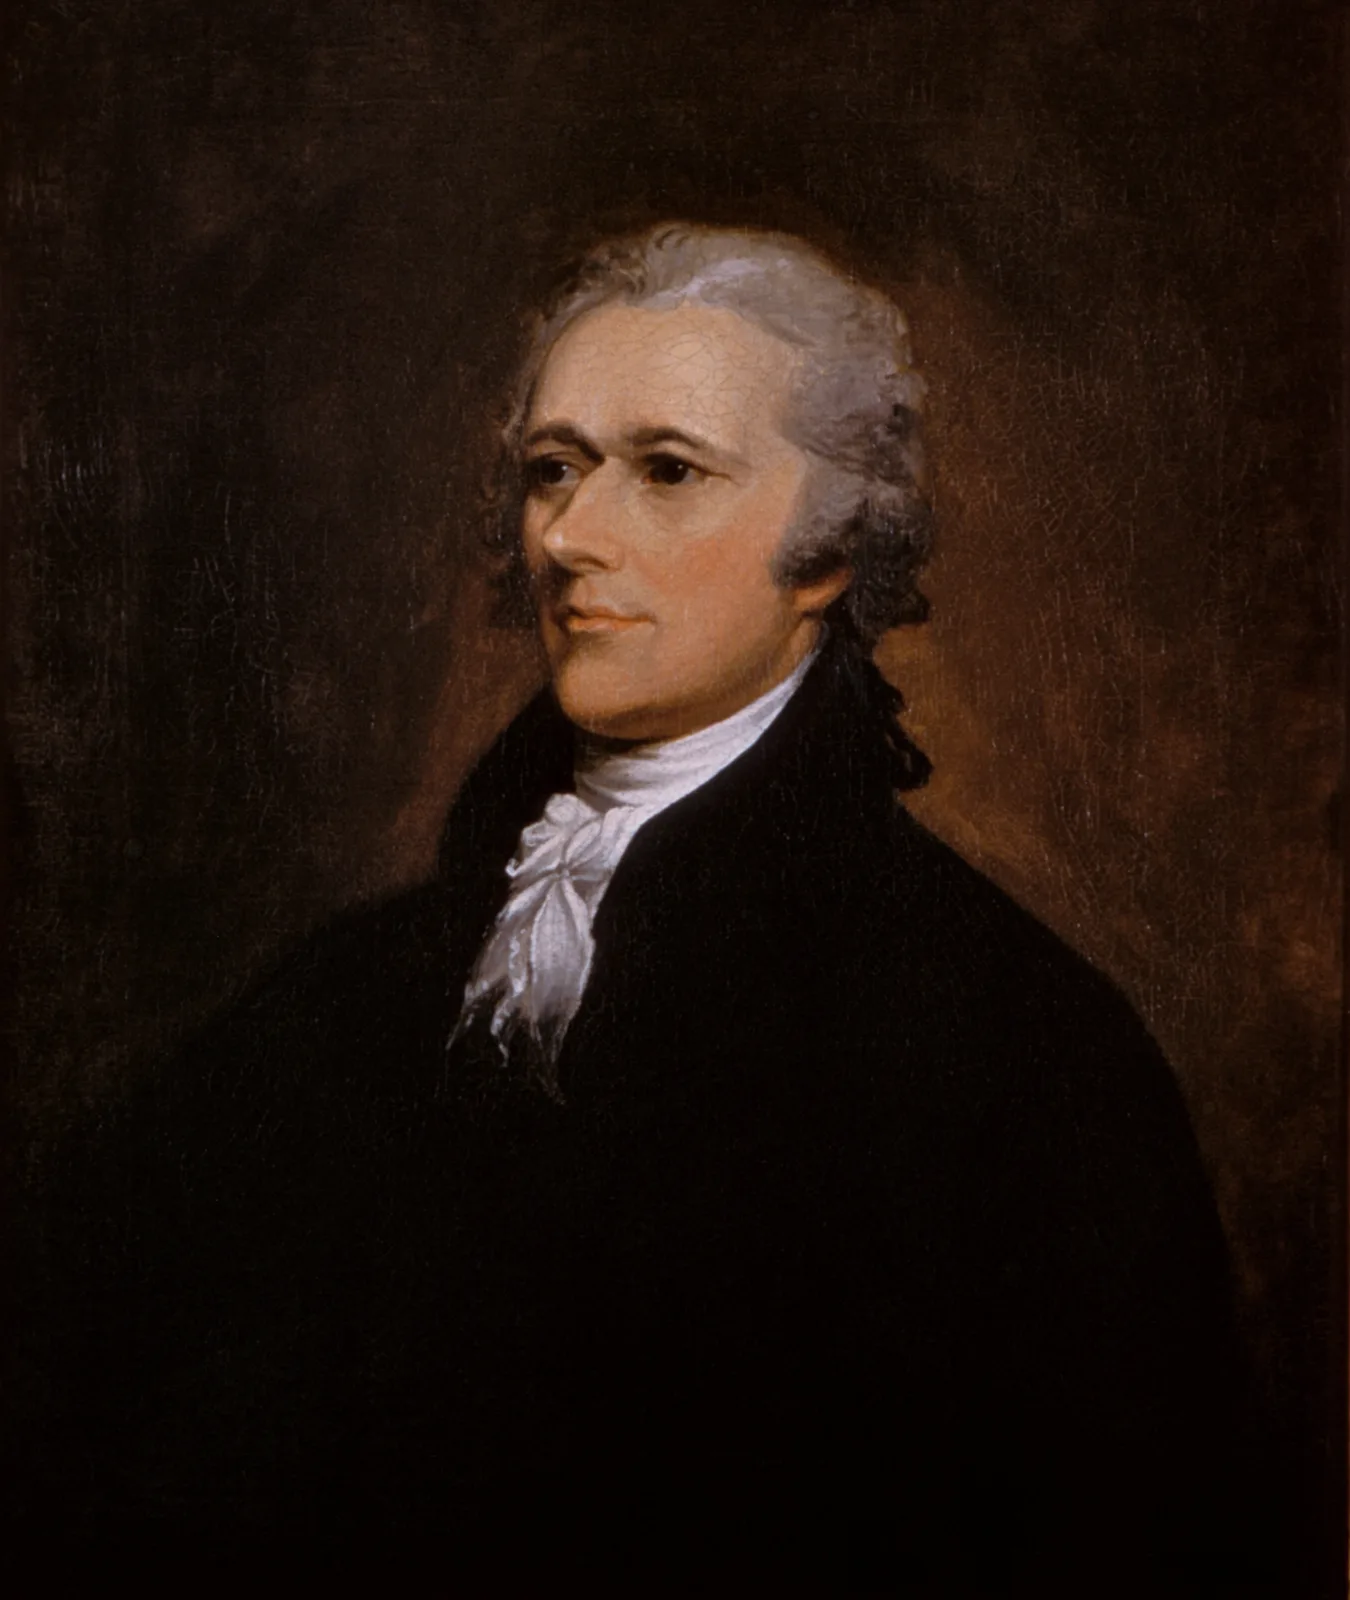
El plan de Hamilton de 1790 para que el gobierno federal asumiera las deudas de guerra de los estados significaba que hacía falta más dinero del que daban los aranceles. El 3 de marzo de 1791, el Congreso aprobó un impuesto a las bebidas destiladas, el primer impuesto federal a un producto hecho en Estados Unidos. Los destiladores podían pagar por galón o una cuota anual según el tamaño de sus alambiques.
El impuesto golpeó más fuerte a los pequeños granjeros del oeste de Pensilvania y otras zonas de la frontera. Llevar el grano al otro lado de las montañas salía caro, así que los granjeros lo convertían en whisky, que era más fácil de transportar y se usaba en lugar del dinero. Los grandes destiladores del Este podían pagar una tasa más baja por galón, y a los acusados de no pagar los juzgaban en un tribunal federal en la lejana Filadelfia.
La resistencia creció durante tres años. Acosaban a los recaudadores, y a algunos los cubrieron de brea y plumas. En julio de 1794, hombres armados atacaron la casa del inspector federal de impuestos John Neville, cerca de Pittsburgh, y unas 7,000 personas se reunieron en Braddock's Field el 1 de agosto. Algunos hablaban de atacar Pittsburgh.
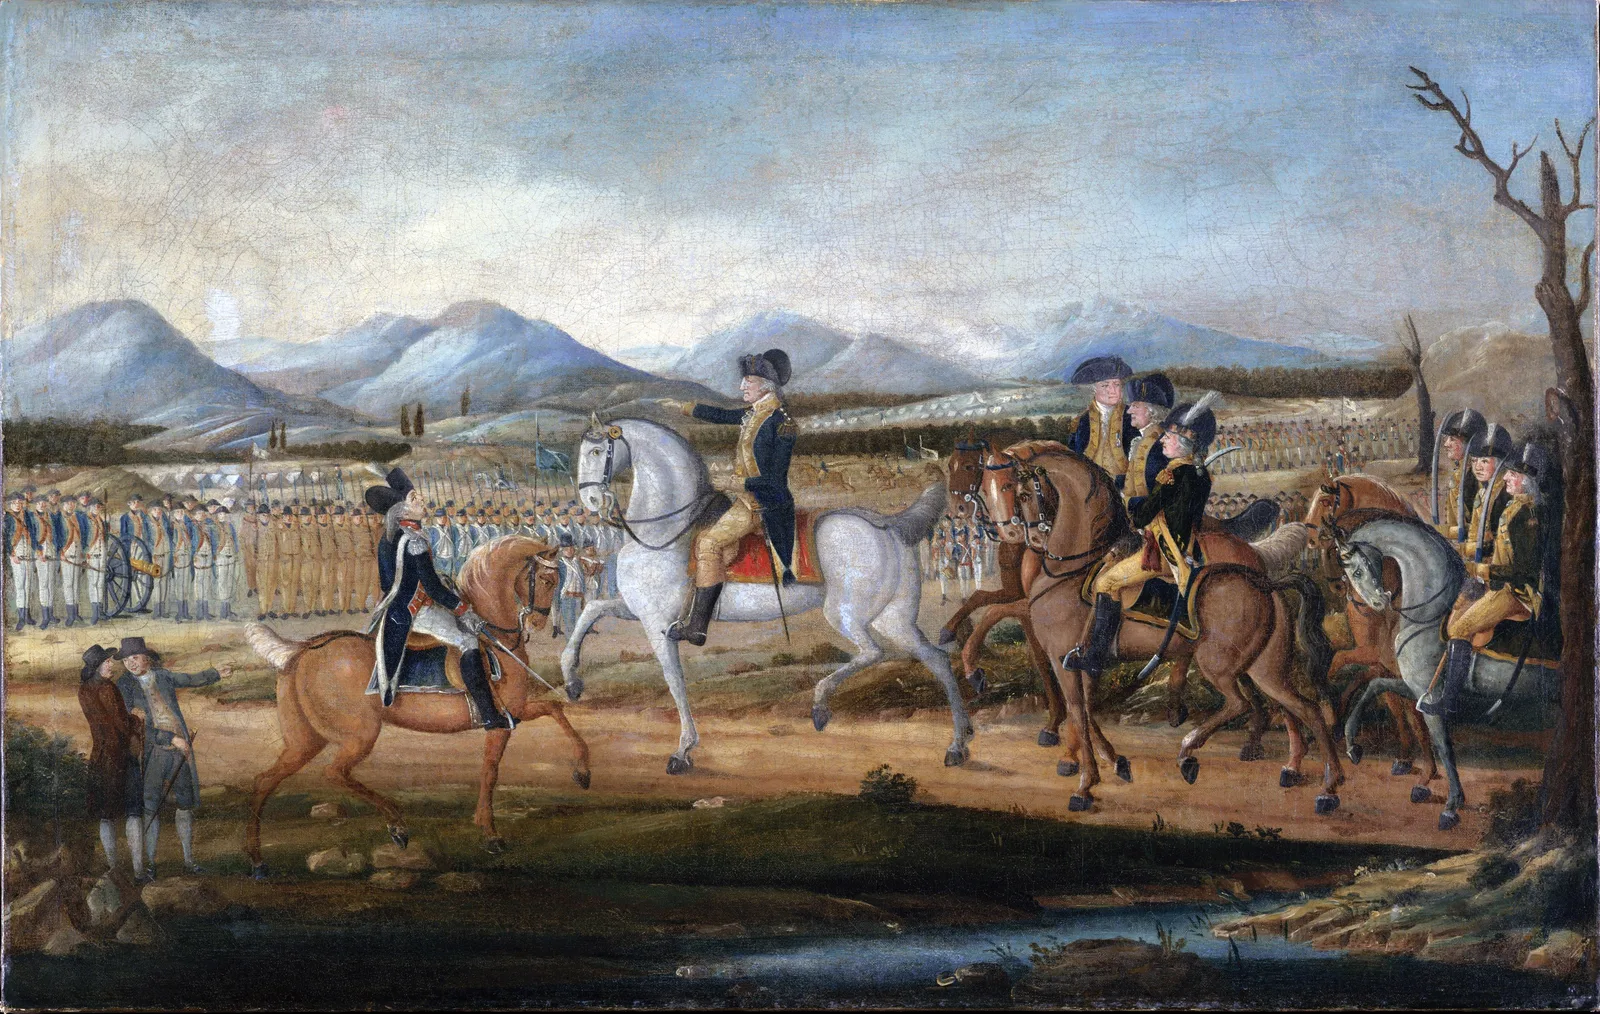
Washington usó la Ley de Milicias de 1792, que exigía que un juez federal certificara que los tribunales no podían hacer cumplir la ley. Después de que el juez James Wilson lo hiciera, el presidente llamó a unos 13,000 milicianos de cuatro estados y cabalgó con ellos hasta Bedford, Pensilvania. Los rebeldes se dispersaron sin una batalla. Dos hombres fueron condenados por traición, y Washington perdonó a los dos.
En 1798, en medio de una guerra naval no declarada contra Francia, el Congreso aprobó el primer impuesto federal directo del país. Recaudó $2 millones, repartidos entre los estados según su población, como pedía la Constitución, y se cobraba sobre las casas, la tierra y las personas esclavizadas.
Los tasadores iban de casa en casa midiendo viviendas y contando ventanas. En el sureste de Pensilvania, muchos granjeros de habla alemana lo vieron como un eco de los odiados impuestos de Europa. En marzo de 1799, el subastador John Fries encabezó a un grupo de hombres armados que obligó a un alguacil federal en Bethlehem a soltar a presos arrestados por resistirse al impuesto.
El presidente John Adams mandó tropas federales, y arrestaron a Fries y a otros. A Fries lo juzgaron dos veces por traición, lo condenaron y lo sentenciaron a la horca. En mayo de 1800, en contra del consejo de su gabinete, Adams lo perdonó a él y a los otros condenados, porque decidió que resistirse a un impuesto no era lo mismo que hacerle la guerra a Estados Unidos.
El impuesto a las casas y el ejército formado para cobrarlo perjudicaron a los federalistas. En las elecciones de 1800, los demócrata-republicanos de Thomas Jefferson, que habían atacado esos impuestos, ganaron la presidencia y el Congreso, un momento clave que cuenta la historia de los partidos políticos.
En 1802, a pedido de Jefferson, el Congreso eliminó todos los impuestos federales internos, incluido el impuesto al whisky. Durante la década siguiente, el gobierno vivió casi solo de los aranceles y de la venta de tierras públicas.
El secretario del Tesoro Albert Gallatin usó el sobrante para pagar la deuda nacional, incluso después de que la Compra de Luisiana de 1803 sumara millones en préstamos nuevos.
La Guerra de 1812 rompió ese modelo. Los barcos de guerra británicos bloquearon los puertos estadounidenses, y lo que se cobraba en aranceles se desplomó justo cuando los gastos de la guerra se disparaban. El Congreso duplicó los aranceles, pidió mucho dinero prestado y en 1813 volvió a poner impuestos internos y un impuesto directo. Los combates se cuentan en la página de historia militar de Estados Unidos.
Cuando volvió la paz, el Congreso eliminó los impuestos internos de guerra en 1817. Así quedó el patrón del siglo siguiente: aranceles y venta de tierras en tiempos de paz, e impuestos internos nuevos solo cuando una guerra los hacía necesarios.
El siglo de los aranceles
Durante más de cien años, el gobierno federal vivió sobre todo de los aranceles, los impuestos a los productos importados. Las peleas por esos aranceles marcaron la política de los partidos, casi dividieron la Unión en 1832 y todavía importan hoy.
Cómo los aranceles pagaban al gobierno
Desde 1789 hasta la Guerra Civil, los aranceles de aduana dieron casi todo el dinero federal. El Servicio de Investigación del Congreso (CRS) calcula que eran cerca del 90 por ciento antes de la Guerra de 1812 y cerca del 85 por ciento en las décadas siguientes. Casi todo el resto venía de vender tierras públicas en el Oeste.
Ese sistema tenía ventajas políticas. En la mayoría de las casas no había un recaudador federal tocando la puerta, y el costo del impuesto venía escondido en el precio de los productos importados. También significaba que el ingreso del gobierno subía y bajaba con el comercio, y se desplomaba en las guerras y las crisis.
Los aranceles tenían dos metas que a veces chocaban. Un arancel de recaudación se fija lo bastante bajo para que los productos sigan entrando y pagando. Un arancel proteccionista se fija alto para mantener fuera los productos extranjeros y que las fábricas estadounidenses crezcan. El arancel de 1816 fue el primero pensado sobre todo para proteger, y Henry Clay construyó su 'Sistema Americano' alrededor de los aranceles proteccionistas.
Como las tasas se fijaban producto por producto, cada proyecto de ley se volvía una competencia entre industrias. Fabricantes de hierro, productores de lana, dueños de plantaciones de azúcar y fábricas textiles mandaban representantes a Washington, una forma temprana del cabildeo que todavía influye en las leyes de impuestos.
El Arancel de 1828 subió tanto los aranceles, a más del 50 por ciento en muchos productos importados, que sus opositores del Sur lo llamaron el Arancel de las Abominaciones. Los estados industriales del Norte ganaron protección. El Sur, que vendía algodón al extranjero y compraba productos fabricados, decía que pagaba precios más altos mientras la industria del Norte se quedaba con el beneficio.
El vicepresidente John C. Calhoun, de Carolina del Sur, escribió en secreto la 'Exposición y Protesta de Carolina del Sur' en 1828. Decía que un estado podía declarar inconstitucional una ley federal y negarse a aplicarla dentro de sus fronteras, una teoría llamada anulación.
Cuando el Arancel de 1832 bajó las tasas solo un poco, una convención de Carolina del Sur aprobó la Ordenanza de Anulación el 24 de noviembre de 1832, que declaraba nulos los dos aranceles en el estado a partir del 1 de febrero de 1833. El presidente Andrew Jackson respondió el 10 de diciembre con una proclama que llamó a la anulación incompatible con la Unión, y le pidió al Congreso autoridad para usar la fuerza.
Calhoun renunció como vicepresidente y tomó un escaño en el Senado para encabezar la pelea. El senador Henry Clay negoció una salida: el 2 de marzo de 1833, Jackson firmó una Ley de la Fuerza (Force Bill) y un Arancel de Compromiso que bajaba las tasas poco a poco durante diez años. Carolina del Sur retiró su ordenanza contra los aranceles y después, de forma simbólica, anuló la Ley de la Fuerza.
Lo que se cobraba en aranceles y venta de tierras creció tanto a principios de los años 1830 que el gobierno pagó toda su deuda nacional en enero de 1835, la única vez en la historia de Estados Unidos que no ha tenido deuda. En 1836, el Congreso empezó a repartir el sobrante entre los estados.
En los años 1840 y 1850, los demócratas en general bajaron las tasas, con el Arancel Walker de 1846 y el Arancel de 1857, mientras que los whigs y después los republicanos preferían la protección. El 2 de marzo de 1861, dos días antes de dejar el cargo, el presidente James Buchanan firmó el Arancel Morrill, que subió las tasas después de que la mayoría de los miembros del Congreso del Sur se habían ido.
Algunos escritores posteriores dijeron que el arancel fue una causa principal de la Guerra Civil. La mayoría de los historiadores no está de acuerdo y señala las declaraciones de secesión de los propios estados del Sur, que giran en torno a la esclavitud. El arancel de los años 1850 además fue uno de los más bajos del siglo.
La guerra hizo imposible el viejo sistema. La Unión subió los aranceles una y otra vez para pagar los combates, y también creó impuestos internos nuevos y el primer impuesto federal sobre la renta, que se explica en la pestaña siguiente.
Después de la Guerra Civil siguieron los aranceles proteccionistas altos, y los aranceles volvieron a ser la mayor fuente de dinero del gobierno, junto con los impuestos al licor y al tabaco. Para los años 1880, el gobierno tenía grandes sobrantes, y el presidente Grover Cleveland dedicó todo su mensaje al Congreso de 1887 a bajar los aranceles.
Durante décadas, los aranceles fueron la principal línea divisoria entre los partidos. Los republicanos aprobaron el Arancel McKinley de 1890 y el Arancel Dingley de 1897, que subieron las tasas; los demócratas las bajaron con el Arancel Wilson-Gorman de 1894 y el Arancel Underwood de 1913, que combinó aranceles más bajos con el nuevo impuesto sobre la renta.
El Arancel Smoot-Hawley del 17 de junio de 1930 subió los aranceles a miles de productos importados al comienzo de la Gran Depresión. Más de 1,000 economistas firmaron una carta pública pidiéndole al presidente Herbert Hoover que lo vetara. Canadá, países europeos y otros respondieron con sus propios aranceles, y el comercio mundial se redujo mucho en los años siguientes.
La Oficina del Historiador del Departamento de Estado señala que los economistas todavía discuten cuánto empeoró Smoot-Hawley la Depresión, porque el comercio ya venía cayendo. La lección política fue más clara, y marcó cómo Estados Unidos manejó el comercio después de la Segunda Guerra Mundial, una historia que cuenta la página sobre el lugar de Estados Unidos en el mundo.
La Constitución le da el poder de fijar aranceles al Congreso. Después de Smoot-Hawley, el Congreso aprobó la Ley de Acuerdos Comerciales Recíprocos de 1934, que dejó que el presidente negociara bajas de aranceles con otros países sin una votación nueva para cada tasa. Fue el comienzo de un largo traspaso del poder comercial del día a día al poder ejecutivo.
Después de la Segunda Guerra Mundial, Estados Unidos ayudó a crear el Acuerdo General sobre Aranceles y Comercio (GATT) en 1947, y los aranceles promedio bajaron en varias rondas de negociación. A fines del siglo XX, los aranceles de aduana daban solo entre el 1 y el 2 por ciento de los ingresos federales.
El Congreso también aprobó leyes que dejan al presidente subir aranceles en casos específicos: la Sección 232 de la Ley de Expansión Comercial de 1962 por seguridad nacional, la Sección 301 de la Ley de Comercio de 1974 por prácticas comerciales injustas de otros países, y la Sección 122 de esa misma ley para problemas de corto plazo en la balanza de pagos. El equilibrio entre esas leyes y el poder del propio Congreso es parte de la historia más amplia de los poderes legislativos frente a los ejecutivos.
Esos poderes delegados quedaron en el centro de una gran pelea legal en 2025 y 2026, cuando los aranceles volvieron a ser una fuente grande de dinero federal. La pestaña Los impuestos de hoy cuenta lo que pasó.
El impuesto sobre la renta
El impuesto federal sobre la renta empezó como una emergencia de la Guerra Civil, la Corte Suprema lo anuló y volvió para quedarse con una enmienda constitucional en 1913. Dos guerras mundiales lo convirtieron en un impuesto que paga la mayoría de quienes trabajan.
Cómo llegó y creció el impuesto sobre la renta
El Congreso aprobó el primer impuesto federal sobre la renta el 5 de agosto de 1861: un 3 por ciento sobre los ingresos de más de $800 al año. Antes de que se cobrara un centavo, lo reemplazó la Ley de Ingresos del 1 de julio de 1862, que firmó el presidente Abraham Lincoln. Cobraba 3 por ciento a los ingresos de $600 a $10,000 y 5 por ciento a los más altos.
La ley de 1862 también creó el cargo de Comisionado de Rentas Internas, el antecesor del actual Servicio de Impuestos Internos (IRS). Cobraba impuestos al licor, el tabaco, los naipes, los carruajes y muchos otros productos y servicios, exigía licencias para muchos oficios y retenía impuestos del sueldo de los empleados federales.
Las tasas volvieron a subir en 1864, hasta un 10 por ciento para los ingresos más altos. A veces las listas del impuesto sobre la renta se publicaban en los periódicos, así que los vecinos podían ver lo que pagaban los demás.
Después de la guerra, el apoyo se apagó. El Congreso bajó las tasas y dejó que el impuesto sobre la renta terminara en 1872. Los impuestos al licor y al tabaco se quedaron y, junto con los aranceles, pagaron al gobierno el resto del siglo. En 1881, en Springer contra Estados Unidos, la Corte Suprema decidió que el impuesto sobre la renta de la Guerra Civil había sido constitucional.
Para los años 1890, los grupos de agricultores y el Partido Populista querían un impuesto sobre la renta progresivo, para que los estadounidenses ricos, y no solo los consumidores que pagaban aranceles, cargaran con más del costo del gobierno. La Ley de Aranceles Wilson-Gorman de 1894 incluyó un impuesto de 2 por ciento sobre los ingresos de más de $4,000, que solo alcanzaba a una pequeña parte de los hogares.
La Corte Suprema lo anuló en Pollock contra Farmers' Loan & Trust Co. en 1895. La Corte decidió que un impuesto sobre los ingresos que vienen de la propiedad, como rentas, intereses y dividendos, era un impuesto 'directo', que la Constitución exigía repartir entre los estados según su población.
La Corte falló primero en abril de 1895, luego volvió a escuchar el caso y decidió el 20 de mayo de 1895, por 5 votos contra 4, que todo el impuesto era inválido. Repartir un impuesto sobre la renta según la población no tenía sentido, porque un estado pobre con mucha gente debería tanto como uno rico, así que el fallo acabó con el impuesto federal sobre la renta por casi dos décadas.
Pollock se volvió una de las decisiones más criticadas de su época. Es uno de los pocos fallos de la Corte Suprema que después se revirtieron con una enmienda constitucional, un grupo que aparece entre los casos históricos de la Corte Suprema.
En 1909, el Congreso debatió agregar un impuesto sobre la renta a un proyecto de aranceles. Los líderes conservadores ofrecieron un trato: un impuesto de 1 por ciento sobre las ganancias de las empresas, presentado como impuesto al consumo para esquivar el problema de Pollock, más una enmienda constitucional que permitiera un impuesto sobre la renta. Algunos de los que apoyaron el trato esperaban que los estados nunca ratificaran la enmienda.
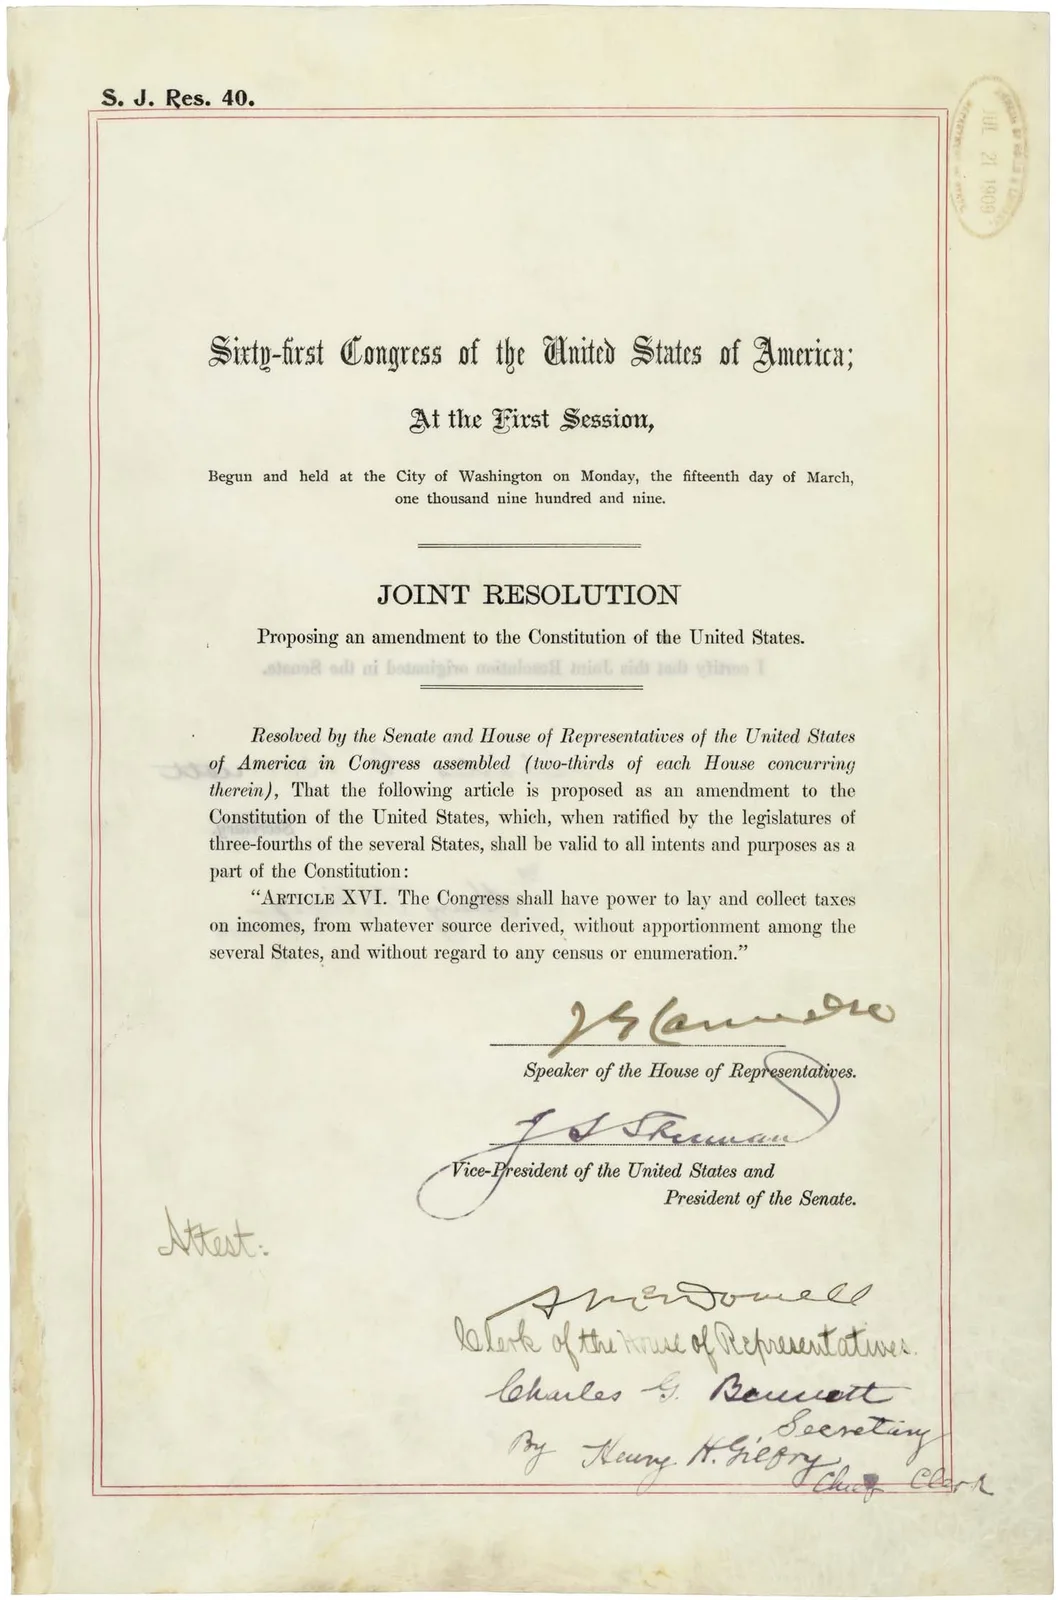
El Congreso aprobó la enmienda el 12 de julio de 1909. Su única oración dice: 'El Congreso tendrá facultades para establecer y recaudar impuestos sobre los ingresos, sea cual fuere la fuente de que provengan, sin prorratearlos entre los diferentes estados y sin atender a ningún censo o recuento'.
Los estados la ratificaron mucho más rápido de lo que esperaban sus opositores, mientras el movimiento progresista ganaba fuerza en los dos partidos. Llegó a las tres cuartas partes el 3 de febrero de 1913, y el secretario de Estado Philander Knox la certificó el 25 de febrero. Aparece con los demás cambios a la Constitución en la página de enmiendas.
La enmienda no creó un impuesto. Solo quitó el requisito de repartir los impuestos sobre la renta entre los estados según su población. El Congreso todavía tenía que aprobar una ley, y lo hizo ocho meses después.
El presidente Woodrow Wilson firmó la Ley de Ingresos de 1913, también llamada Ley Underwood-Simmons, el 3 de octubre de 1913. Bajó los aranceles y creó un impuesto sobre la renta permanente para reponer el dinero perdido.
El impuesto era de 1 por ciento sobre los ingresos de más de $3,000 para una persona soltera y de $4,000 para un matrimonio, mucho más de lo que ganaba la mayoría de los trabajadores. Unos 'sobreimpuestos' extra llegaban al 6 por ciento sobre los ingresos de más de $500,000, para una tasa máxima de 7 por ciento. Solo una pequeña parte de los estadounidenses, sobre todo los ricos, debía algo.
El primer Formulario 1040 tenía tres páginas más una página de instrucciones, y las declaraciones vencían el 1 de marzo de 1914. En diciembre de 1913, el Congreso también creó la Reserva Federal, así que 1913 cambió tanto la forma en que el gobierno conseguía dinero como la forma en que se manejaba el dinero del país.
En pocos años, el impuesto sobre la renta pasaría a los aranceles como la mayor fuente de dinero del gobierno, un cambio que llegó con la Primera Guerra Mundial.
La Ley de Ingresos de 1916 subió las tasas del impuesto sobre la renta y creó el impuesto federal sobre herencias (estate tax), un impuesto a las grandes fortunas que se dejan al morir. El Congreso había usado impuestos a las herencias por poco tiempo en guerras anteriores, pero el de 1916 ha seguido de alguna forma hasta hoy.
Cuando Estados Unidos entró en la Primera Guerra Mundial en 1917, el Congreso subió mucho las tasas y agregó un impuesto a las ganancias excesivas de las empresas. Para 1918, la tasa máxima del impuesto sobre la renta llegó al 77 por ciento sobre los ingresos de más de $1 millón.
Durante la guerra, los impuestos sobre la renta y las ganancias se volvieron la mayor fuente de ingresos del gobierno federal, y los aranceles nunca volvieron al primer lugar. También creció el número de personas que declaraban, aunque la mayoría de las familias todavía no debía nada.
En los años 1920, el secretario del Tesoro Andrew Mellon dijo que tasas más bajas impulsarían la inversión y traerían más ingresos, y el Congreso bajó la tasa máxima a 25 por ciento para 1925. Cuando la Gran Depresión hundió los ingresos, la Ley de Ingresos de 1932 subió la tasa máxima a 63 por ciento.
La Segunda Guerra Mundial convirtió el impuesto sobre la renta, que era un impuesto para los que tenían más, en uno que pagaba la mayoría de los trabajadores. La Ley de Ingresos de 1942, que el presidente Franklin Roosevelt llamó la ley de impuestos más grande de la historia del país, bajó tanto las exenciones que millones de asalariados debieron impuestos por primera vez.
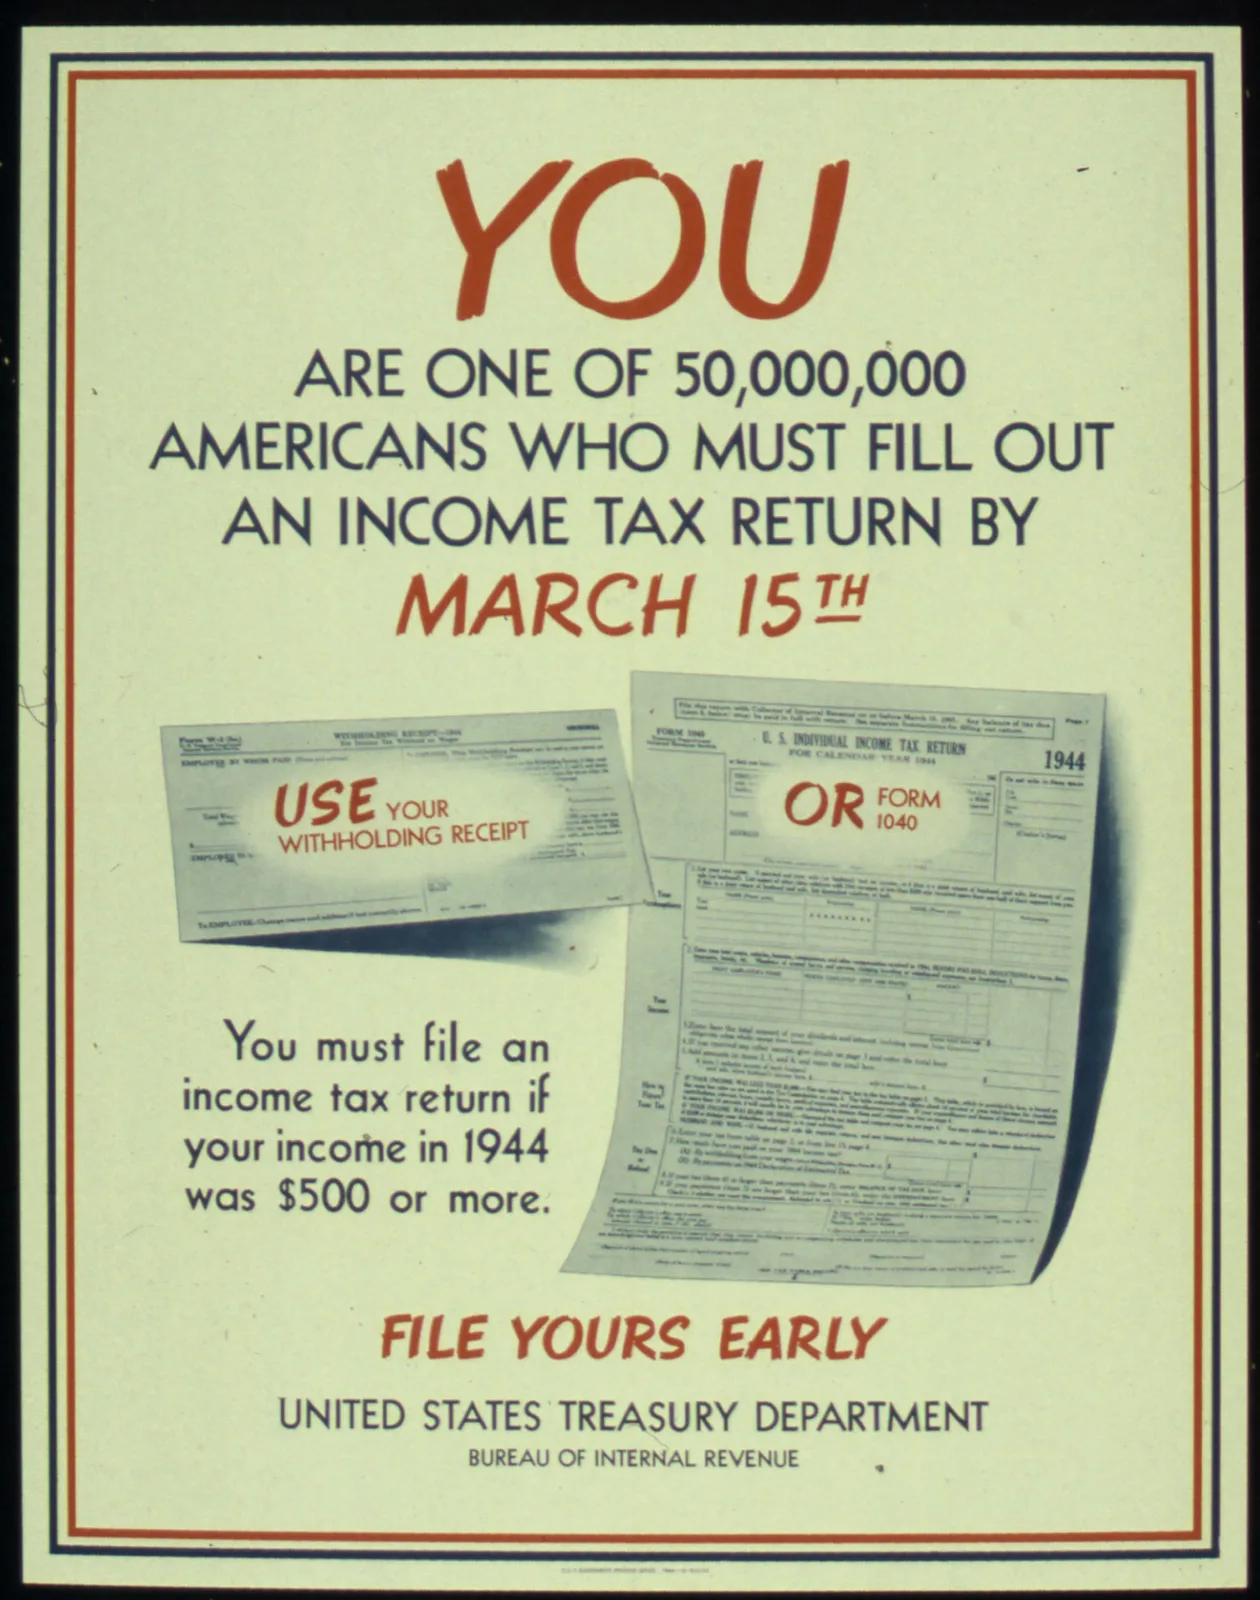
El Tesoro tuvo que enseñarle a todo un país a pagar. Encargó a Walt Disney un dibujo animado de 1942, 'The New Spirit', en el que el Pato Donald llena feliz su declaración, y carteles como el de esta página le decían a la gente que era uno de los 50 millones de estadounidenses que tenían que declarar.
Pagar el impuesto de un año entero de una sola vez era demasiado difícil para los nuevos contribuyentes, así que la Ley de Pago Corriente de Impuestos de 1943 (Current Tax Payment Act) creó la retención en la nómina, el sistema en que el empleador saca el impuesto de cada cheque de pago. Para hacer el cambio, el Congreso perdonó la mayor parte del impuesto de un año, una idea que promovió Beardsley Ruml, tesorero de R.H. Macy & Co. y presidente del Banco de la Reserva Federal de Nueva York.
La tasa máxima llegó al 94 por ciento en 1944 y 1945, sobre los ingresos de más de $200,000. La retención se quedó después de la guerra, y desde entonces el impuesto sobre la renta ha sido la mayor fuente de ingresos del gobierno federal.
Los impuestos de hoy
Desde la Segunda Guerra Mundial, el Congreso ha subido y bajado muchas veces las tasas del impuesto sobre la renta, agregó impuestos sobre la nómina para el Seguro Social y Medicare y, desde 2025, volvió a usar los aranceles. Aquí ves de dónde sale el dinero ahora.
De dónde salen los ingresos federales (año fiscal 2025)
| Fuente | Aprox. | Parte |
|---|---|---|
| Impuesto sobre la renta de las personas | $2.7 billones | Cerca del 52% |
| Impuestos sobre la nómina (Seguro Social y Medicare) | $1.7 billones | Cerca del 33% |
| Impuesto sobre la renta de las empresas | $453,000 millones | Cerca del 9% |
| Aranceles de aduana | $195,000 millones | Cerca del 4% |
| Todo lo demás | Cerca de $0.15 billones | Cerca del 3% |
| Total | Cerca de $5.2 billones | 100% |
Cifras redondeadas del informe final de la Oficina de Presupuesto del Congreso (CBO) sobre el año fiscal 2025, que terminó el 30 de septiembre de 2025. Otras fuentes incluyen impuestos al consumo, impuestos sobre herencias y donaciones y el dinero que la Reserva Federal le entrega al Tesoro. En el año fiscal 2026, los ingresos totales subieron a cerca de $5.4 billones, mientras que el impuesto sobre la renta de las empresas bajó a unos $381,000 millones y los aranceles de aduana a unos $173,000 millones.
La tasa máxima del impuesto sobre la renta a lo largo del tiempo
| Año | Tasa máxima | Qué cambió |
|---|---|---|
| 1913 | 7% | Primer impuesto sobre la renta permanente |
| 1918 | 77% | Primera Guerra Mundial |
| 1925 | 25% | Recortes de Mellon |
| 1932 | 63% | Gran Depresión |
| 1944 | 94% | Punto más alto, Segunda Guerra Mundial |
| 1965 | 70% | Entran por completo los recortes de la Ley de Ingresos de 1964 |
| 1982 | 50% | Ley de Recuperación Económica de 1981 |
| 1988 | 28% | Ley de Reforma Tributaria de 1986 |
| 1993 | 39.6% | Ley de presupuesto de 1993 |
| 2003 | 35% | Recortes de 2001 y 2003 |
| 2013 | 39.6% | Ley de Alivio para el Contribuyente de 2012 |
| 2018 | 37% | Ley de Recortes de Impuestos y Empleos de 2017 |
| 2026 | 37% | Hecha permanente por la ley de impuestos de 2025 |
La tasa máxima solo se aplica a los ingresos por encima del punto donde empieza el tramo más alto, que ha ido de $500,000 en 1913 a unos $200,000 en los años 40 y a más de $600,000 hoy. Muy pocas personas pagaron alguna vez las tasas más altas de tiempos de guerra sobre gran parte de sus ingresos. Fuente: Tax Policy Center, tasas marginales máximas históricas.
Cómo se formó el sistema de hoy
La Ley del Seguro Social del 14 de agosto de 1935 creó un impuesto aparte para pagar las pensiones de vejez. A partir del 1 de enero de 1937, trabajadores y empleadores pagaban cada uno 1 por ciento sobre los primeros $3,000 de sueldo. La historia completa del programa está en la página del Seguro Social.
El presidente Franklin Roosevelt quería que el impuesto quedara atado al registro de cada trabajador. Pensaba que quienes habían pagado sentirían un derecho legal y moral a sus beneficios que ningún Congreso futuro les podría quitar fácilmente.
Medicare, creado en 1965, agregó un impuesto para el seguro de hospital a partir de 1966. Hoy, trabajadores y empleadores pagan cada uno 6.2 por ciento para el Seguro Social, hasta un tope anual de sueldo, y 1.45 por ciento para Medicare sobre todo el sueldo. Los que trabajan por cuenta propia pagan las dos mitades.
Los impuestos sobre la nómina dan hoy cerca de un tercio de los ingresos federales. Como se cobran desde el primer dólar de sueldo, muchos trabajadores de ingresos bajos y medios pagan más en impuestos sobre la nómina que en impuesto federal sobre la renta.
Un impuesto por persona (poll tax) es una cuota fija que se le cobra a cada persona, y en partes del país se convirtió en un cobro por el derecho a votar. Después de la Reconstrucción, los estados del Sur adoptaron estos impuestos, muchas veces junto con exámenes de lectura, para impedir que votaran los ciudadanos negros y muchos ciudadanos blancos pobres.
El impuesto muchas veces vencía meses antes de la elección, y en algunos estados las cuotas sin pagar se acumulaban de un año a otro. Hasta uno o dos dólares eran una barrera real para aparceros y jornaleros que ganaban poco dinero en efectivo.
La Enmienda 24, ratificada el 23 de enero de 1964, prohibió los impuestos al voto en las elecciones federales. En Harper contra la Junta Electoral de Virginia (1966), la Corte Suprema decidió que los impuestos al voto en las elecciones estatales también violaban la Constitución. La lucha completa se cuenta en la página de derechos electorales.
Es un recordatorio de que una ley de impuestos puede hacer más que recaudar dinero. Un impuesto se puede diseñar para cambiar quién participa en la vida pública.
Las tasas máximas del impuesto sobre la renta siguieron por encima del 90 por ciento durante los años 50, aunque las deducciones y los refugios fiscales hacían que pocas personas las pagaran sobre muchos ingresos. El presidente John F. Kennedy propuso recortes amplios de tasas, y el presidente Lyndon Johnson firmó la Ley de Ingresos de 1964, que bajó la tasa máxima a 70 por ciento para 1965.
El presidente Ronald Reagan firmó la Ley de Impuestos para la Recuperación Económica de 1981, que bajó las tasas para todos y dejó la tasa máxima en 50 por ciento. También empezó a ajustar los tramos de impuestos según la inflación a partir de 1985, para que la subida de precios por sí sola ya no empujara a la gente a tramos más altos. El Congreso volvió a subir algunos impuestos en 1982 y 1984, mientras crecía el déficit.
La Ley de Reforma Tributaria de 1986, aprobada con apoyo de los dos partidos, cambió tasas más bajas por menos beneficios especiales. Bajó la tasa máxima para las personas a 28 por ciento y la tasa máxima para las empresas de 46 a 34 por ciento, cerró muchos refugios fiscales y sacó a millones de estadounidenses de bajos ingresos de la lista de quienes pagan impuesto sobre la renta.
Desde entonces, muchas leyes de impuestos importantes han pasado por el proceso de reconciliación presupuestaria que se explica en la página del presupuesto federal, que deja que un proyecto de impuestos se apruebe en el Senado con mayoría simple.
El presidente George H.W. Bush firmó un acuerdo de presupuesto en 1990 que subió la tasa máxima a 31 por ciento, rompiendo su promesa de 'no más impuestos'. La ley de presupuesto de 1993 del presidente Bill Clinton la subió a 39.6 por ciento y se aprobó sin un solo voto republicano. La ley de impuestos de 1997 creó el crédito tributario por hijos.
El presidente George W. Bush firmó recortes de impuestos en 2001 y 2003 que bajaron la tasa máxima a 35 por ciento y redujeron los impuestos a los dividendos y las ganancias de capital. Como pasaron por reconciliación, se escribieron para vencer, lo que evitó un filibusterismo en el Senado. La Ley de Alivio para el Contribuyente Estadounidense de 2012 hizo permanentes casi todos, pero devolvió la tasa de 39.6 por ciento a los ingresos más altos.
El presidente Donald Trump firmó la Ley de Recortes de Impuestos y Empleos (Tax Cuts and Jobs Act) el 22 de diciembre de 2017. Bajó de forma permanente la tasa de las empresas de 35 a 21 por ciento. Sus recortes para las personas, incluida una tasa máxima de 37 por ciento y una deducción estándar casi duplicada, vencían después de 2025, y limitó a $10,000 la deducción de impuestos estatales y locales.
El 4 de julio de 2025, exactamente 236 años después de que Washington firmara el primer arancel, Trump firmó la One Big Beautiful Bill Act. La ley hizo permanentes las tasas de 2017 para las personas, subió el límite de la deducción de impuestos estatales y locales y agregó deducciones temporales para las propinas y las horas extra. Sus partidarios dijeron que evitó una gran subida de impuestos; sus críticos, entre ellos muchos analistas de presupuesto, señalaron su costo en deuda federal adicional.
A partir de 2025, el presidente Trump usó órdenes ejecutivas bajo la Ley de Poderes Económicos de Emergencia Internacional (IEEPA), una ley de 1977, para poner aranceles nuevos a las importaciones de la mayoría de los países. Lo que se cobró en aduanas subió de unos $77,000 millones en el año fiscal 2024 a unos $195,000 millones en el año fiscal 2025, según la Oficina de Presupuesto del Congreso, cerca del 4 por ciento de todos los ingresos federales.
Pequeñas empresas y 12 estados demandaron. Dijeron que el poder de la IEEPA para 'regular' las importaciones no incluía el poder de cobrarles impuestos. El gobierno respondió que la ley le daba al presidente una autoridad amplia en una emergencia nacional, incluso sobre los aranceles.
El 20 de febrero de 2026, en Learning Resources, Inc. contra Trump, la Corte Suprema decidió por 6 votos contra 3 que la IEEPA no autoriza aranceles. El presidente de la Corte, John Roberts, escribió que los autores de la Constitución le dieron 'solo al Congreso' el poder de poner aranceles en tiempos de paz, y que la Corte dudaba que el Congreso hubiera escondido ese poder dentro de la palabra 'regular'. El fallo no afectó los aranceles puestos bajo otras leyes de comercio.
Después del fallo, el presidente anunció un arancel mundial temporal bajo la Sección 122 de la Ley de Comercio de 1974, que permite aranceles de hasta 15 por ciento por 150 días, a menos que el Congreso los extienda. El arancel, de 10 por ciento, empezó el 24 de febrero de 2026 y se venció el 24 de julio porque el Congreso no lo extendió. El 7 de mayo, la Corte de Comercio Internacional decidió por 2 votos contra 1 que era ilegal, y el gobierno apeló. El gobierno lo reemplazó con aranceles nuevos de 10 o 12.5 por ciento a las importaciones de unos 60 socios comerciales, bajo la Sección 301. También empezó a devolver los aranceles que la Corte Suprema anuló: unos $130,000 millones de los $166,000 millones que se podían reclamar para el final del año fiscal 2026, según cifras de la Oficina de Presupuesto del Congreso. En el fondo, la pelea era la misma pregunta que hicieron los colonos en 1765: quién tiene el poder de cobrar impuestos.
En el año fiscal 2026, que terminó el 30 de septiembre de 2026, el gobierno federal recaudó cerca de $5.4 billones, más que los cerca de $5.2 billones del año fiscal 2025, según la Oficina de Presupuesto del Congreso. Cerca de la mitad vino del impuesto sobre la renta de las personas y cerca de un tercio de los impuestos sobre la nómina. En qué se gasta ese dinero se explica en la página del desglose del presupuesto federal.
El impuesto sobre la renta de las empresas dejó unos $381,000 millones en el año fiscal 2026, menos que los cerca de $453,000 millones del año anterior, en parte por la ley de impuestos de 2025. Los aranceles de aduana bajaron a unos $173,000 millones, cerca del 3 por ciento de los ingresos, desde unos $195,000 millones en el año fiscal 2025, porque el gobierno devolvió los aranceles que la Corte Suprema anuló. Los impuestos al consumo sobre la gasolina, el alcohol, el tabaco y los pasajes de avión, junto con los impuestos sobre herencias y donaciones, fueron casi todo el resto.
Los estados y las ciudades tienen sus propios sistemas de impuestos. Los impuestos a la propiedad, los más antiguos de Estados Unidos, todavía pagan la mayor parte del gobierno local y de las escuelas públicas. Mississippi adoptó el primer impuesto estatal moderno a las ventas en 1932, durante la Depresión. El impuesto sobre la renta de Wisconsin de 1911 fue el primer impuesto estatal moderno sobre la renta, y hoy nueve estados no cobran impuestos sobre los sueldos.
La discusión que empezaron los colonos nunca terminó. Los estadounidenses todavía debaten cuánto debe recaudar el gobierno, quién debe pagar y quién debe decidir. Lo que cambió es que la gente que paga ahora elige a quienes fijan los impuestos.
Cronología
Las principales leyes de impuestos, rebeliones y fallos judiciales de la historia de Estados Unidos, en orden. Elige una entrada para leer más.
El Parlamento baja el impuesto a la melaza extranjera a tres peniques por galón, pero lo cobra con mano dura, y agrega impuestos al azúcar, el vino y el café.
Es la primera ley británica que dice abiertamente que su fin es recaudar dinero en las colonias, y el abogado de Boston James Otis la ataca por escrito.
El Parlamento exige timbres en periódicos, documentos legales, licencias y naipes, el primer impuesto directo que les pone a las colonias.
Delegados de nueve colonias se reúnen en Nueva York en octubre y niegan el derecho del Parlamento a cobrarles impuestos. Las multitudes obligan a renunciar a los distribuidores de timbres, y la ley se deroga en marzo de 1766.
Nuevos aranceles al vidrio, el plomo, la pintura, el papel y el té buscan pagar a los gobernadores y jueces del rey.
Los comerciantes coloniales responden con boicots. En 1770, el Parlamento quita todos los aranceles menos el del té.
La Ley del Té baja el precio del té de la Compañía de las Indias Orientales, pero mantiene el impuesto Townshend de tres peniques.
El 16 de diciembre, hombres disfrazados de mohawks tiran 342 cajas de té al puerto de Boston. El Parlamento cierra el puerto en 1774.
La lista de agravios contra el rey Jorge III incluye 'imponernos impuestos sin nuestro consentimiento'.
Los nuevos estados empiezan a cobrarles impuestos a sus propios habitantes para pagar la guerra.
Los Artículos dejan al Congreso sin poder para cobrar impuestos, solo con el poder de pedirles dinero a los estados.
Un plan para un arancel federal de 5 por ciento a las importaciones fracasa cuando Rhode Island se niega en 1782, porque cualquier cambio necesita la aprobación de todos los estados.
Granjeros de Massachusetts ahogados por impuestos estatales y deudas cierran tribunales para frenar los embargos.
El levantamiento, aplastado a principios de 1787, le da urgencia a la Convención Constitucional.
El Artículo I le da al Congreso el poder de establecer y recaudar impuestos, derechos, contribuciones y arbitrios.
Los proyectos de ingresos deben empezar en la Cámara, no se pueden cobrar impuestos a las exportaciones y los impuestos directos se reparten entre los estados según su población.
George Washington firma la Ley de Aranceles el 4 de julio de 1789, con un arancel de 5 por ciento a la mayoría de las importaciones.
Ese verano, el Congreso crea los distritos de aduanas, y el 2 de septiembre crea el Departamento del Tesoro.
El 3 de marzo, el Congreso cobra un impuesto a las bebidas destiladas, el primer impuesto federal a un producto hecho en Estados Unidos.
Ayuda a pagar las deudas de la Guerra de Independencia que el gobierno federal asumió de los estados.
La resistencia armada en el oeste de Pensilvania llega a su punto más alto en julio, con un ataque a la casa de un inspector de impuestos.
Washington llama a unos 13,000 milicianos, y el levantamiento se deshace sin una batalla.
La Corte Suprema confirma un impuesto federal a los carruajes y decide que no es un impuesto 'directo' que haya que repartir según la población.
Es uno de los primeros casos en que la Corte revisa si una ley del Congreso es constitucional.
El Congreso pone un impuesto directo de $2 millones sobre casas, tierras y personas esclavizadas para prepararse para una posible guerra con Francia.
En 1799, John Fries encabeza una resistencia armada en Pensilvania. Lo condenan a muerte por traición, y el presidente Adams lo perdona en 1800.
El Congreso elimina el impuesto al whisky y todos los demás impuestos internos.
Los aranceles y la venta de tierras pagan al gobierno hasta que la Guerra de 1812 trae de vuelta los impuestos internos de 1813 a 1817.
El Congreso sube los aranceles a su nivel más alto hasta entonces. Sus opositores del Sur le ponen el apodo.
El vicepresidente John C. Calhoun escribe en secreto la defensa de la anulación.
Carolina del Sur declara nulos los aranceles federales dentro del estado. El presidente Jackson dice que la anulación es incompatible con la Unión.
En marzo de 1833, un arancel de compromiso y una Ley de la Fuerza terminan el enfrentamiento.
Lo recaudado en aranceles y venta de tierras deja que el gobierno pague toda su deuda en enero de 1835.
Es la única vez que Estados Unidos no ha tenido deuda nacional.
Después de una primera ley de 1861 que nunca se cobró, Lincoln firma la Ley de Ingresos de 1862: 3 por ciento a los ingresos de $600 a $10,000 y 5 por ciento a los más altos.
La ley crea el cargo de Comisionado de Rentas Internas, el antecesor del IRS. El impuesto sobre la renta termina en 1872.
La Corte Suprema anula el impuesto sobre la renta de 1894 por 5 votos contra 4 y dice que un impuesto sobre los ingresos de la propiedad es un impuesto directo.
El fallo bloquea un impuesto federal sobre la renta hasta que se reforme la Constitución.
La Enmienda 16 se ratifica el 3 de febrero. En octubre, la Ley de Ingresos de 1913 fija un impuesto de 1 por ciento sobre los ingresos de más de $3,000, con una tasa máxima de 7 por ciento.
El primer Formulario 1040 vence el 1 de marzo de 1914.
La Ley de Ingresos de 1916 crea un impuesto a las grandes herencias que se dejan al morir, que todavía existe.
La Primera Guerra Mundial pronto empuja la tasa máxima del impuesto sobre la renta al 77 por ciento.
El Congreso sube los aranceles a miles de productos al comienzo de la Gran Depresión, y sus socios comerciales responden.
En 1934, el Congreso empieza a dejar que el presidente negocie bajas de aranceles.
Trabajadores y empleadores empiezan a pagar cada uno 1 por ciento sobre los primeros $3,000 de sueldo.
El impuesto de Medicare sobre la nómina se agrega en 1966.
La Ley de Pago Corriente de Impuestos obliga a los empleadores a retener el impuesto sobre la renta de los sueldos.
El impuesto sobre la renta de tiempos de guerra ya alcanza a la mayoría de los trabajadores, y la tasa máxima llega al 94 por ciento en 1944.
La Enmienda 24 prohíbe los impuestos al voto en las elecciones federales y se ratifica el 23 de enero de 1964.
Un mes después, el presidente Johnson firma amplios recortes del impuesto sobre la renta que había propuesto el presidente Kennedy.
Una ley de los dos partidos baja la tasa máxima para las personas a 28 por ciento y cierra muchos refugios fiscales.
La tasa de las empresas baja de 46 a 34 por ciento.
La tasa de las empresas baja a 21 por ciento y la tasa máxima para las personas a 37 por ciento.
Los recortes para las personas se escriben para vencer después de 2025.
El 4 de julio de 2025, el presidente Trump firma una ley que hace permanentes las tasas de 2017 para las personas.
Los nuevos aranceles más que duplican lo recaudado en aduanas, a unos $195,000 millones en el año fiscal 2025.
El 20 de febrero, la Corte decide por 6 votos contra 3 en Learning Resources, Inc. contra Trump que la Ley de Poderes Económicos de Emergencia Internacional no autoriza aranceles.
La opinión dice que la Constitución le da el poder de poner aranceles en tiempos de paz solo al Congreso.
Un arancel de reemplazo de 10 por ciento, bajo la Sección 122 de la Ley de Comercio de 1974, empieza el 24 de febrero y se vence el 24 de julio, cuando lo reemplazan aranceles nuevos bajo la Sección 301.
Lo recaudado en aduanas baja a unos $173,000 millones en el año fiscal 2026, mientras el gobierno devuelve los aranceles anulados.
Preguntas frecuentes
No exactamente. La Ley del Té de 1773 abarató el té legal. Los colonos se opusieron porque comprarlo significaba pagar un impuesto que el Parlamento puso sin su consentimiento, y porque le daba a una compañía una ventaja respaldada por el gobierno.
La Ley de Aranceles de 1789, un impuesto a los productos importados que George Washington firmó el 4 de julio de 1789. El primer impuesto federal a un producto hecho en Estados Unidos fue el impuesto de 1791 a las bebidas destiladas, que llevó a la Rebelión del Whisky.
El Congreso cobró impuestos sobre la renta por primera vez durante la Guerra Civil, en 1861 y 1862, y dejó que terminaran en 1872. La Corte Suprema anuló en 1895 un impuesto sobre la renta de 1894. El impuesto sobre la renta se volvió permanente después de que se ratificó la Enmienda 16 en 1913.
Sobre todo con aranceles a los productos importados, que dieron cerca del 85 al 90 por ciento de los ingresos federales antes de la Guerra Civil, según el Servicio de Investigación del Congreso, más la venta de tierras públicas. Después de la Guerra Civil, los impuestos al licor y al tabaco se sumaron a los aranceles como fuentes importantes.
En el año fiscal 2026, cerca de la mitad de los aproximadamente $5.4 billones que recaudó el gobierno vino del impuesto sobre la renta de las personas y cerca de un tercio de los impuestos del Seguro Social y Medicare sobre la nómina, según la Oficina de Presupuesto del Congreso. Los impuestos a las empresas fueron cerca del 7 por ciento y los aranceles cerca del 3 por ciento.
Fuentes y lecturas adicionales
- Archivo Nacional: La Constitución (texto completo, en inglés)
- Archivo Nacional: La Declaración de Independencia
- Archivo Nacional: Los Artículos de la Confederación
- Archivo Nacional: La Enmienda 16
- Oficina del Historiador: Impuestos del Parlamento a las colonias, 1763 a 1775
- Oficina del Historiador: El proteccionismo entre guerras (Smoot-Hawley)
- Historia de la Cámara de Representantes: La primera Ley de Aranceles
- Historia de la Cámara de Representantes: El Arancel de las Abominaciones
- Senado de EE. UU.: El Arancel de las Abominaciones
- Proyecto Avalon de Yale: Ordenanza de Anulación de Carolina del Sur (1832)
- Tesoro de EE. UU.: Historia del Tesoro
- Servicio de Investigación del Congreso: Ingresos del gobierno federal, de 1790 a hoy
- Mount Vernon de George Washington: La Rebelión del Whisky
- Centro Judicial Federal: Estados Unidos contra John Fries
- Justia: Pollock contra Farmers' Loan & Trust Co. (1895)
- Justia: Hylton contra Estados Unidos (1796)
- Corte Suprema: Learning Resources, Inc. contra Trump (2026)
- Oficina de Presupuesto del Congreso: Revisión mensual del presupuesto, año fiscal 2025
- Oficina de Presupuesto del Congreso: Revisión mensual del presupuesto, resumen del año fiscal 2026
- Tax Policy Center: Tasas marginales máximas históricas del impuesto sobre la renta
- Administración del Seguro Social: Antecedentes históricos del programa
- Congress.gov: H.R. 1, One Big Beautiful Bill Act (2025)
- Congress.gov: H.R. 1, Ley de Recortes de Impuestos y Empleos (2017)
Las fechas, tasas y cifras en dólares vienen de las propias leyes, la Constitución, los fallos de la Corte Suprema y las agencias e historiadores de la lista. Las cifras de ingresos de 2025 son de la Oficina de Presupuesto del Congreso. Donde los historiadores no se ponen de acuerdo, como cuánto empeoró la Gran Depresión el arancel de 1930, la página lo dice.