Dos bancos centrales fracasados antes de que existiera la Reserva Federal
La Reserva Federal no fue el primer intento del país de tener un banco central, sino el tercero. Llegó después de que el Primer y el Segundo Banco de los Estados Unidos murieran por razones políticas y de que el país pasara 77 años sin ningún prestamista de último recurso. Esa historia de fracasos y pánicos financieros repetidos es la razón por la que la Ley de la Reserva Federal de 1913 repartió el poder entre 12 bancos regionales en vez de concentrarlo en un solo lugar, una decisión que todavía marca la estructura del Sistema y sus disputas legales hoy.
El secretario del Tesoro, Alexander Hamilton, convenció al Congreso de crear el Primer Banco de los Estados Unidos en 1791. El objetivo era ordenar las finanzas del joven país, manejar la deuda de la Guerra de Independencia que Hamilton había convencido al gobierno federal de asumir en lugar de los estados, y emitir una moneda uniforme. Thomas Jefferson y otros opositores dijeron que la Constitución no le daba al Congreso ningún poder explícito para crear un banco. El presidente Washington resolvió la disputa firmando la ley, después de que Hamilton argumentó que ese poder estaba implícito en la facultad del Congreso de regular el comercio y la moneda.
El Banco funcionó con un permiso de 20 años, con una parte pública y otra de dueños privados. Era el agente financiero del gobierno federal y, al mismo tiempo, el banco comercial más grande del país. Su permiso venció en 1811, después de que el Senado quedó empatado y el vicepresidente George Clinton desempató votando en contra de renovarlo. Así, Estados Unidos se quedó sin banco central justo cuando entraba a la Guerra de 1812.
El Informe sobre un Banco Nacional de Hamilton, de 1790, se inspiró en el Banco de Inglaterra, fundado en 1694. El Congreso creó el Banco con un capital de $10 millones, de los cuales el gobierno federal puso $2 millones y los inversionistas privados el resto. Abrió su oficina principal en Filadelfia, con sucursales en ocho ciudades.
La discusión sobre si era constitucional, poderes implícitos contra una lectura estricta de la Constitución, se volvió un modelo para los debates constitucionales del país. Una generación después, el presidente de la Corte Suprema, John Marshall, le dio la razón a esa idea en McCulloch v. Maryland (1819), al confirmar el Segundo Banco y el poder implícito del Congreso para crearlo.
La inflación de la guerra y el desorden de los billetes emitidos por bancos estatales durante la Guerra de 1812 convencieron al Congreso de crear el Segundo Banco de los Estados Unidos en 1816, otra vez por 20 años y con una estructura parecida a la del primero: una parte de dueños privados y otra bajo supervisión federal, con sede en Filadelfia, en el edificio cuya foto del HABS aparece más abajo. El presidente James Madison, que en 1791 había dicho que el Primer Banco era inconstitucional, firmó el permiso del Segundo Banco al concluir que el caos monetario del país dejaba pocas opciones prácticas.
Bajo su presidente Nicholas Biddle, el Segundo Banco se volvió la institución financiera dominante del país. En la práctica regulaba cómo prestaban los bancos estatales más pequeños, al decidir si aceptaba o no sus billetes por su valor completo. Ese poder sobre los bancos estatales, que algunos veían como una fuerza que daba estabilidad, se volvió la queja central de la pelea política que acabó con el Banco una generación después.
El Segundo Banco tuvo un capital de $35 millones, tres veces y media el del primero, y el gobierno federal volvió a tener una quinta parte y a nombrar a cinco de sus 25 directores. Sus primeros años fueron difíciles: el mal manejo bajo su primer presidente contribuyó al Pánico de 1819, la primera gran crisis financiera del país en tiempos de paz.
McCulloch v. Maryland (1819) resolvió si el Banco era constitucional, cuando Maryland intentó cobrarle impuestos a su sucursal de Baltimore. La opinión de Marshall dijo que "the power to tax involves the power to destroy" (el poder de cobrar impuestos implica el poder de destruir) y que un estado no podía cobrarle impuestos a un instrumento federal. El fallo afianzó la doctrina de los poderes implícitos, pero no salvó al Banco en lo político.
El presidente Andrew Jackson veía al Segundo Banco como una concentración de poder financiero que no rendía cuentas y que beneficiaba a las élites ricas. En 1832 vetó la ley que lo renovaba. En su mensaje de veto dijo que el Banco era inconstitucional y que funcionaba para ganancia privada a costa del público. Luego Jackson ordenó sacar los depósitos federales del Banco y repartirlos entre bancos estatales. La medida fue tan polémica que su propio secretario del Tesoro se negó a hacerla y fue reemplazado antes de que Jackson encontrara a uno que sí la hiciera.
El permiso federal del Segundo Banco venció en 1836 y no se renovó, y Estados Unidos pasó los siguientes 77 años sin ningún tipo de banco central. Ese tiempo coincidió con una larga serie de pánicos financieros, incluidas grandes crisis en 1837, 1857, 1873, 1893 y 1907. Cada una mostró que el país no tenía ninguna institución capaz de actuar como "prestamista de último recurso" durante una crisis bancaria.
El mensaje de veto de Jackson, de julio de 1832, presentó al Banco como una herramienta de "the rich and powerful" (los ricos y poderosos) que "bend the acts of government to their selfish purposes" (tuercen los actos del gobierno a sus fines egoístas), y se volvió un modelo de discurso populista desde la presidencia. Henry Clay, el gran defensor del Banco, hizo de su renovación el tema central de su campaña presidencial de 1832, que perdió contra Jackson.
Después de que venció el permiso, los depósitos federales quedaron en "bancos favoritos" elegidos por razones políticas, lo que alimentó una burbuja especulativa de tierras que reventó en el Pánico de 1837 y en una larga depresión. El sistema del Tesoro Independiente que vino después guardaba los fondos federales en bóvedas del gobierno, separados del sistema bancario, un arreglo que duró de distintas formas hasta 1913.
El Congreso aprobó las Leyes Bancarias Nacionales de 1863 y 1864 durante la Guerra Civil, sobre todo para ayudar a pagar la guerra de la Unión y crear una moneda nacional estable. Las leyes crearon un sistema de bancos nacionales con permiso federal, autorizados a emitir una moneda nacional uniforme respaldada por bonos del gobierno de EE. UU. Así reemplazaron el lío de miles de billetes distintos de bancos estatales que circulaban entonces.
El nuevo sistema resolvió el problema de la moneda, pero no hizo nada para evitar los pánicos bancarios, porque no creó ninguna institución con poder para aumentar la cantidad de dinero en una crisis ni para prestarles a los bancos cuando la gente corría a sacar su dinero. Los historiadores de la economía suelen citar la rigidez del sistema, que no podía responder a las necesidades de efectivo por temporada o por emergencia, como una causa directa de lo grave que fue el Pánico de 1907.
Un impuesto federal del 10 por ciento sobre los billetes de bancos estatales, aprobado en 1865, sacó de circulación a la mayoría de esos billetes y empujó a los bancos a sacar permisos nacionales. Las leyes también crearon la Oficina del Contralor de la Moneda para dar permisos a los bancos nacionales y revisarlos, una agencia que todavía existe dentro del Tesoro.
Como la cantidad de billetes que podía emitir un banco nacional dependía de cuántos bonos federales depositaba, la cantidad de dinero no podía crecer cuando la gente de repente quería efectivo, algo que pasaba cada otoño en la época de cosecha y en cada pánico. Este problema de la "moneda rígida" fue justo el defecto que la Ley de la Reserva Federal de 1913 buscó arreglar.
En el Pánico de 1907, el financiero J.P. Morgan organizó en persona a un grupo de banqueros para sostener el sistema financiero, porque no había un banco central que lo hiciera. Eso convenció al Congreso de que el país necesitaba un prestamista de último recurso permanente. El Congreso creó la Comisión Monetaria Nacional con la Ley Aldrich-Vreeland de 1908 para estudiar el problema. Su trabajo, junto con un plan de acuerdo preparado por el representante Carter Glass y el senador Robert Owen, fue la base de la Ley de la Reserva Federal.
El presidente Woodrow Wilson firmó la Ley de la Reserva Federal el 23 de diciembre de 1913. Creó un sistema de 12 Bancos de la Reserva Federal regionales supervisados por una Junta de la Reserva Federal en Washington, D.C. Según el propio relato histórico de la Reserva Federal sobre la firma de la ley, el diseño repartió el poder por regiones a propósito, como respuesta al miedo muy extendido, sobre todo fuera del Noreste, de que un solo banco central quedara dominado por Wall Street.
La reunión secreta de 1910 en la isla Jekyll, en Georgia, con el senador Nelson Aldrich y varios banqueros de Nueva York, produjo el "Plan Aldrich" para un banco central controlado por banqueros, que los demócratas rechazaron como un plan de Wall Street. El proyecto Glass-Owen que sí se aprobó agregó, por encima de los bancos regionales, la Junta de la Reserva Federal en Washington, con miembros nombrados por el presidente.
La ley fue un acuerdo: los banqueros obtuvieron un prestamista de último recurso y una moneda flexible, el billete de la Reserva Federal que todavía usamos, mientras que los intereses agrícolas y del Oeste obtuvieron un reparto regional del poder y supervisión pública. Wilson la firmó el 23 de diciembre de 1913, dos días antes de Navidad, con cuatro plumas que luego les regaló a los autores del proyecto y a sus aliados.
La Junta original de la Reserva Federal incluía como miembros con voto al secretario del Tesoro y al contralor de la moneda, lo que le daba al poder ejecutivo influencia directa en el manejo del sistema. La Ley Bancaria de 1935, aprobada después de la Gran Depresión, sacó a ambos funcionarios de la Junta, le cambió el nombre a Junta de Gobernadores y la reorganizó con siete miembros nombrados por el presidente para periodos escalonados de 14 años. Ese diseño buscaba protegerla de la presión política de corto plazo.
La ley de 1935 también creó de manera formal el Comité Federal de Mercado Abierto (FOMC), más o menos como es hoy. En él, la Junta de Gobernadores y un grupo rotativo de presidentes de los Bancos de la Reserva fijan juntos la política monetaria nacional comprando y vendiendo valores. Reemplazó un arreglo anterior, más suelto, en el que cada Banco regional fijaba su propia política con mucha menos coordinación central.
La Ley Glass-Steagall de 1933 ya había separado la banca comercial de la banca de inversión y había creado el seguro federal de depósitos. La ley de 1935 terminó la reforma de la Reserva Federal del Nuevo Trato al concentrar el poder en Washington. Marriner Eccles, presidente de la Reserva Federal con Franklin Roosevelt y principal autor de la ley, quería una junta central fuerte, capaz de manejar una política monetaria nacional.
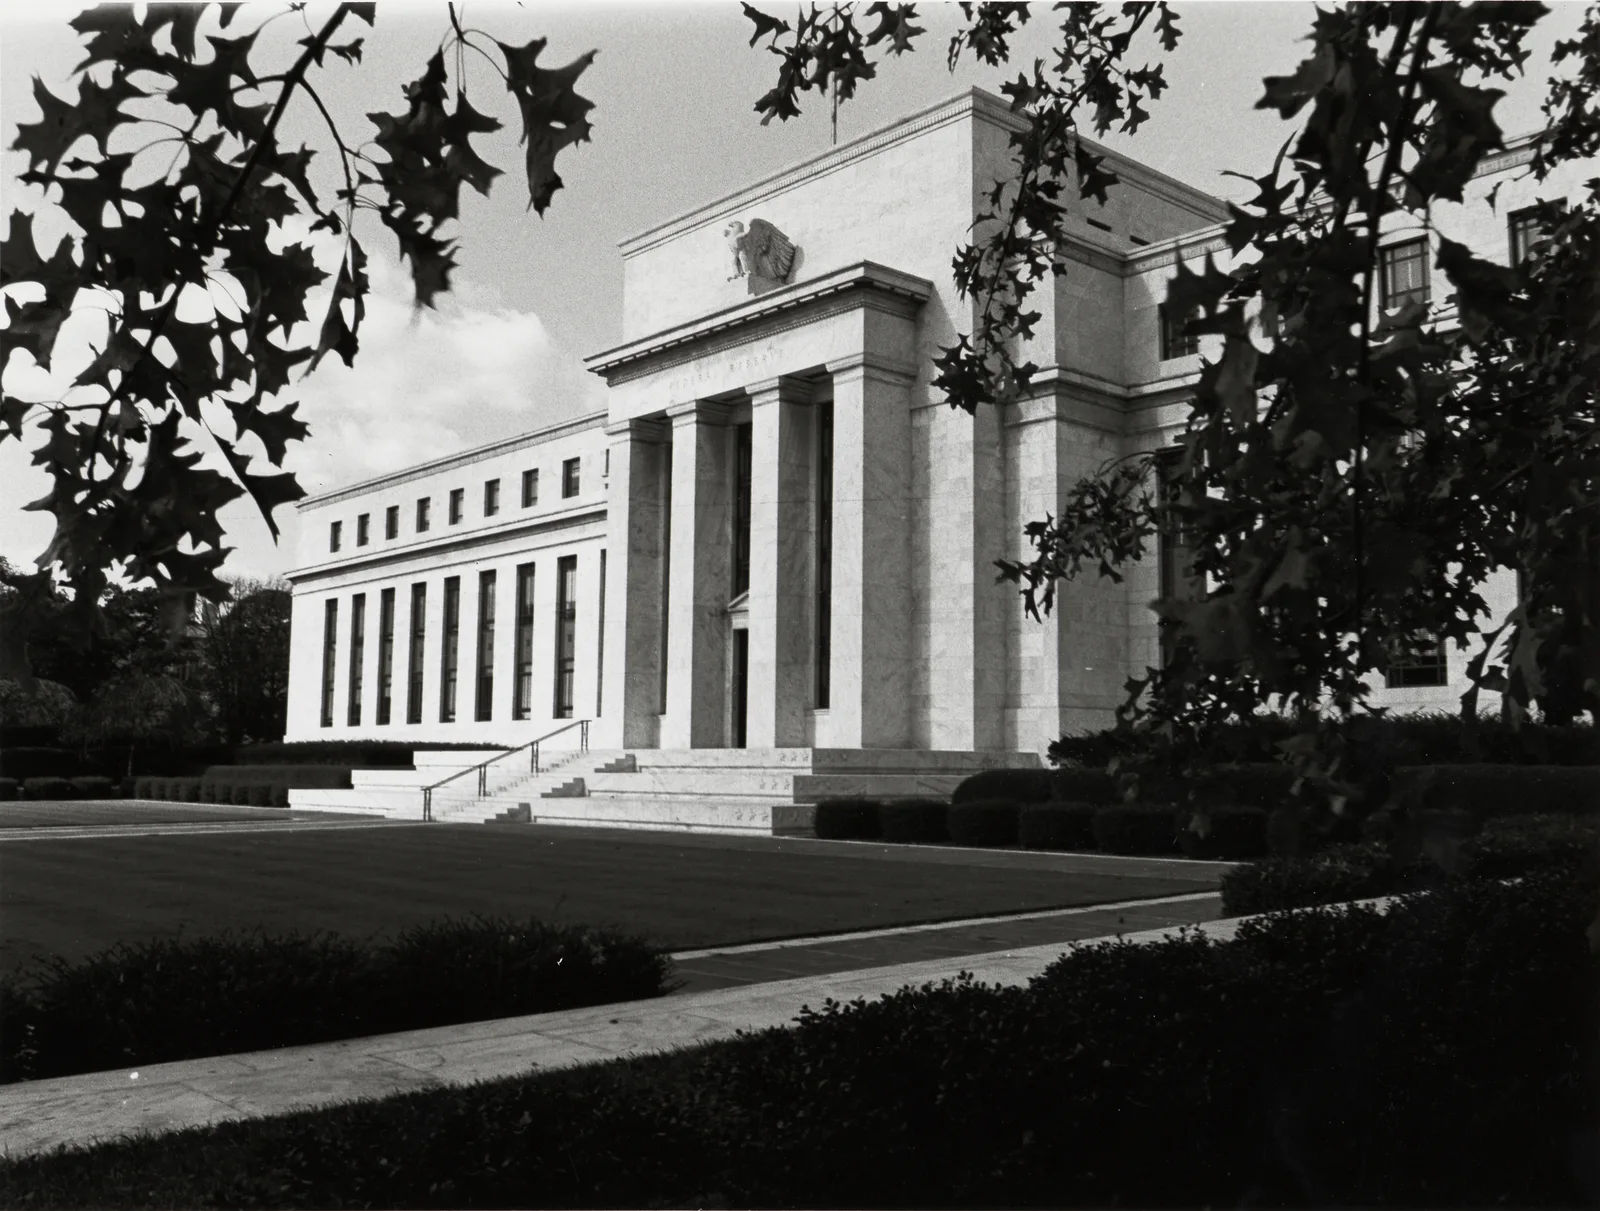
La ley de 1935 les quitó a los Bancos de la Reserva el poder de fijar por su cuenta las tasas de descuento sin aprobación de la Junta, y le dio a la nueva Junta de Gobernadores el control de los requisitos de reserva. La sede de la Reserva Federal en Washington, terminada en 1937, lleva su nombre: el Edificio Marriner S. Eccles.
Durante y después de la Segunda Guerra Mundial, la Reserva Federal tenía que mantener bajas y estables las tasas de interés de los bonos del gobierno, para que el Tesoro pagara barata la deuda de la guerra. En la práctica, eso ponía la política monetaria al servicio de lo que necesitaba el Tesoro para manejar su deuda. Cuando subió la inflación después de la guerra, este arreglo chocaba cada vez más con la capacidad de la Reserva Federal de combatir el alza de precios subiendo las tasas de interés.
El 4 de marzo de 1951, el Tesoro y la Reserva Federal anunciaron que habían llegado a un "full accord with respect to debt management and monetary policies" (acuerdo total sobre el manejo de la deuda y la política monetaria), con lo que terminó la obligación de la Reserva Federal de fijar las tasas de la deuda del gobierno. Tanto los historiadores como el propio archivo histórico de la Reserva Federal describen el Acuerdo de 1951 como el momento en que la Reserva Federal se volvió independiente en la práctica para fijar la política monetaria según la economía y no según lo que el gobierno necesitaba pedir prestado.
La disputa estalló en 1950 y 1951, cuando la Reserva Federal, bajo su presidente Thomas McCabe, se negó a lo que pedía el secretario del Tesoro, John Snyder: seguir fijando la tasa de los bonos de largo plazo en 2.5 por ciento mientras el gasto de la Guerra de Corea subía la inflación. El presidente Truman citó a todo el FOMC a la Casa Blanca, algo casi nunca visto, y por un momento dijo que el comité había aceptado mantener la tasa fija.
El Acuerdo anunciado el 4 de marzo de 1951 dejó a la Reserva Federal libre para que las tasas se movieran con la economía. McCabe renunció días después y lo reemplazó William McChesney Martin, que había negociado el acuerdo por parte del Tesoro. Martin fue presidente de la Reserva Federal por casi 19 años, el periodo más largo en la historia de la institución.
A finales de los años setenta, Estados Unidos tenía inflación de dos dígitos junto con una economía estancada, una mezcla que los economistas llamaron "estanflación" y que las herramientas de política monetaria de la época no lograban controlar. El presidente Jimmy Carter nombró a Paul Volcker presidente de la Reserva Federal en agosto de 1979, y Volcker se movió rápido para darle prioridad a combatir la inflación por encima de apoyar el crecimiento a corto plazo, un cambio que marcaría su presidencia.
La Reserva Federal de Volcker subió la tasa de fondos federales a más del 19 por ciento para 1981. Provocó a propósito una recesión fuerte y subió el desempleo a más del 10 por ciento para romper la espiral de inflación. La inflación bajó de un máximo de más del 13 por ciento en 1980 a menos del 4 por ciento para 1983. Los historiadores de la economía suelen reconocerle a Volcker haber devuelto, por décadas, la credibilidad del compromiso de la Reserva Federal con precios estables.
El 6 de octubre de 1979, en un anuncio poco común en sábado, la Reserva Federal de Volcker dejó de fijar metas para las tasas de interés y pasó a fijar directamente cuánto debía crecer la cantidad de dinero, aceptando que por eso las tasas iban a subir y bajar con fuerza. La tasa de fondos federales, de cerca del 11 por ciento cuando él llegó, pasó del 19 por ciento en su punto más alto en 1981, y la tasa preferencial de préstamos llegó al 21.5 por ciento.
La recesión de 1981 a 1982 fue la más profunda desde los años treinta, con un desempleo que llegó al 10.8 por ciento a finales de 1982. El presidente Reagan volvió a nombrar a Volcker en 1983, y sirvió hasta 1987. A la larga etapa de inflación baja que vino después, hasta los años 2000, se le suele llamar la "Gran Moderación".
La crisis financiera mundial de 2008, provocada por el derrumbe del mercado de hipotecas de alto riesgo en EE. UU. y la quiebra de grandes instituciones como Lehman Brothers, llevó a la Reserva Federal a usar poderes de préstamo de emergencia de la Sección 13(3) de la Ley de la Reserva Federal a una escala no vista desde la Gran Depresión. Prestó a bancos, empresas de inversión e incluso a mercados de deuda de empresas no financieras para evitar un derrumbe mayor del sistema financiero.
El Congreso respondió con la Ley Dodd-Frank de Reforma de Wall Street y Protección al Consumidor de 2010. Le dio a la Reserva Federal más poder para supervisar a las grandes instituciones financieras cuya quiebra podría dañar todo el sistema, creó el Consejo de Supervisión de la Estabilidad Financiera para vigilar los riesgos del sistema completo y obligó a la Reserva Federal a hacer "pruebas de estrés" cada año a los grandes bancos. Al mismo tiempo, puso nuevos límites a los poderes de préstamo de emergencia que la Reserva Federal había usado en la crisis.
Entre 2007 y 2009, la Reserva Federal bajó la tasa de fondos federales de 5.25 por ciento a un rango de 0 a 0.25 por ciento, y lanzó las primeras rondas de compras masivas de activos: compró bonos del Tesoro y valores respaldados por hipotecas para bajar las tasas de largo plazo cuando las de corto plazo ya no podían bajar más. Su balance casi se triplicó, de unos $900,000 millones a $2.3 billones, para 2010.
Dodd-Frank exigió que cualquier préstamo de emergencia futuro bajo la Sección 13(3) fuera amplio y no dirigido a una sola empresa en quiebra, y que necesitara la aprobación del secretario del Tesoro y se informara pronto al Congreso. También sacó de la Reserva Federal la protección financiera del consumidor y la pasó a una nueva Oficina de Protección Financiera del Consumidor.
Cuando la pandemia de COVID-19 paró de golpe la economía en marzo de 2020, la Reserva Federal bajó su tasa de interés a casi cero y, junto con el Departamento del Tesoro, armó un conjunto de programas de préstamos de emergencia nunca antes visto con su poder de la Sección 13(3). Entre ellos hubo programas para comprar bonos de empresas directamente y para apoyar préstamos a empresas medianas por medio del Programa de Préstamos Main Street, herramientas que iban mucho más allá del enfoque tradicional de la Reserva Federal en los bancos.
Según los datos publicados por la propia Reserva Federal, su balance, que era de menos de $1 billón antes de la crisis de 2008, pasó de $4 billones durante la respuesta a la pandemia y llegó a casi $9 billones en 2022 después de otra ronda de compras de activos. Después, la Reserva Federal empezó a reducir a propósito lo que tenía, con un proceso conocido como "ajuste cuantitativo".
En marzo de 2020, la Reserva Federal bajó las tasas a casi cero en dos medidas de emergencia, volvió a comprar activos a un ritmo de hasta $75,000 millones al día en bonos del Tesoro en el peor momento, y usó unos $450,000 millones que el Tesoro puso para cubrir pérdidas, según la Ley CARES, para lanzar programas bajo la Sección 13(3) para crédito de empresas, deuda de gobiernos locales y préstamos a empresas medianas.
La mayoría de los programas de emergencia de 2020 prestaron mucho menos de lo que anunciaban y cerraron para principios de 2021, pero la señal de que la Reserva Federal respaldaría a los mercados ayudó a calmarlos rápido. El alza de la inflación de 2021 y 2022, que la Reserva Federal al principio llamó "transitory" (pasajera), llevó a las subidas de tasas más rápidas desde Volcker: de casi cero a más del 5 por ciento en unos 16 meses.
El periodo de Jerome Powell como presidente de la Reserva Federal, que empezó en 2018, terminó el 15 de mayo de 2026. Incluyó la respuesta de emergencia al COVID-19, las subidas de tasas más rápidas en décadas para combatir la inflación que vino después, y un conflicto político constante con el presidente Trump, tanto por las tasas de interés como por una investigación penal del Departamento de Justicia sobre el aumento de costos en la renovación de la sede de la Reserva Federal. El Departamento cerró esa investigación sin cargos en abril de 2026. Powell sirvió un corto tiempo como presidente interino y, según la Junta de la Reserva Federal, siguió después en la Junta de Gobernadores, con su periodo como gobernador vigente hasta enero de 2028.
El Senado confirmó a Kevin Warsh como el presidente número 11 de la Reserva Federal en la era moderna con una votación de 54 a 45 el 13 de mayo de 2026. Fue una de las confirmaciones más ajustadas y más divididas por partido en la historia del cargo. Juró el 15 de mayo y dirigió su primera reunión del FOMC los días 16 y 17 de junio de 2026. Según reportajes de NPR y CNBC sobre la confirmación, esa votación estrecha y casi toda partidista rompió con las confirmaciones de ambos partidos que la mayoría de los presidentes modernos de la Reserva Federal habían recibido.
Por ley, el presidente de la Reserva Federal sirve un periodo renovable de cuatro años como presidente, aparte de su periodo de 14 años como gobernador. El presidente del país elige al presidente de la Reserva Federal entre los gobernadores en funciones, con confirmación del Senado. Powell, un republicano nombrado presidente por primera vez por el presidente Trump en 2018 y vuelto a nombrar por el presidente Biden en 2022, tenía un periodo como gobernador hasta enero de 2028.
Kevin Warsh fue gobernador de la Reserva Federal de 2006 a 2011, durante la crisis financiera, y había sido candidato frecuente a la presidencia en años anteriores. La mayoría de los presidentes modernos de la Reserva Federal, como Volcker, Greenspan, Bernanke, Yellen y Powell, fueron confirmados por amplias mayorías de ambos partidos en el Senado, sin importar qué partido los había nombrado. Según los reportajes, la votación de 2026 rompió con esa costumbre.
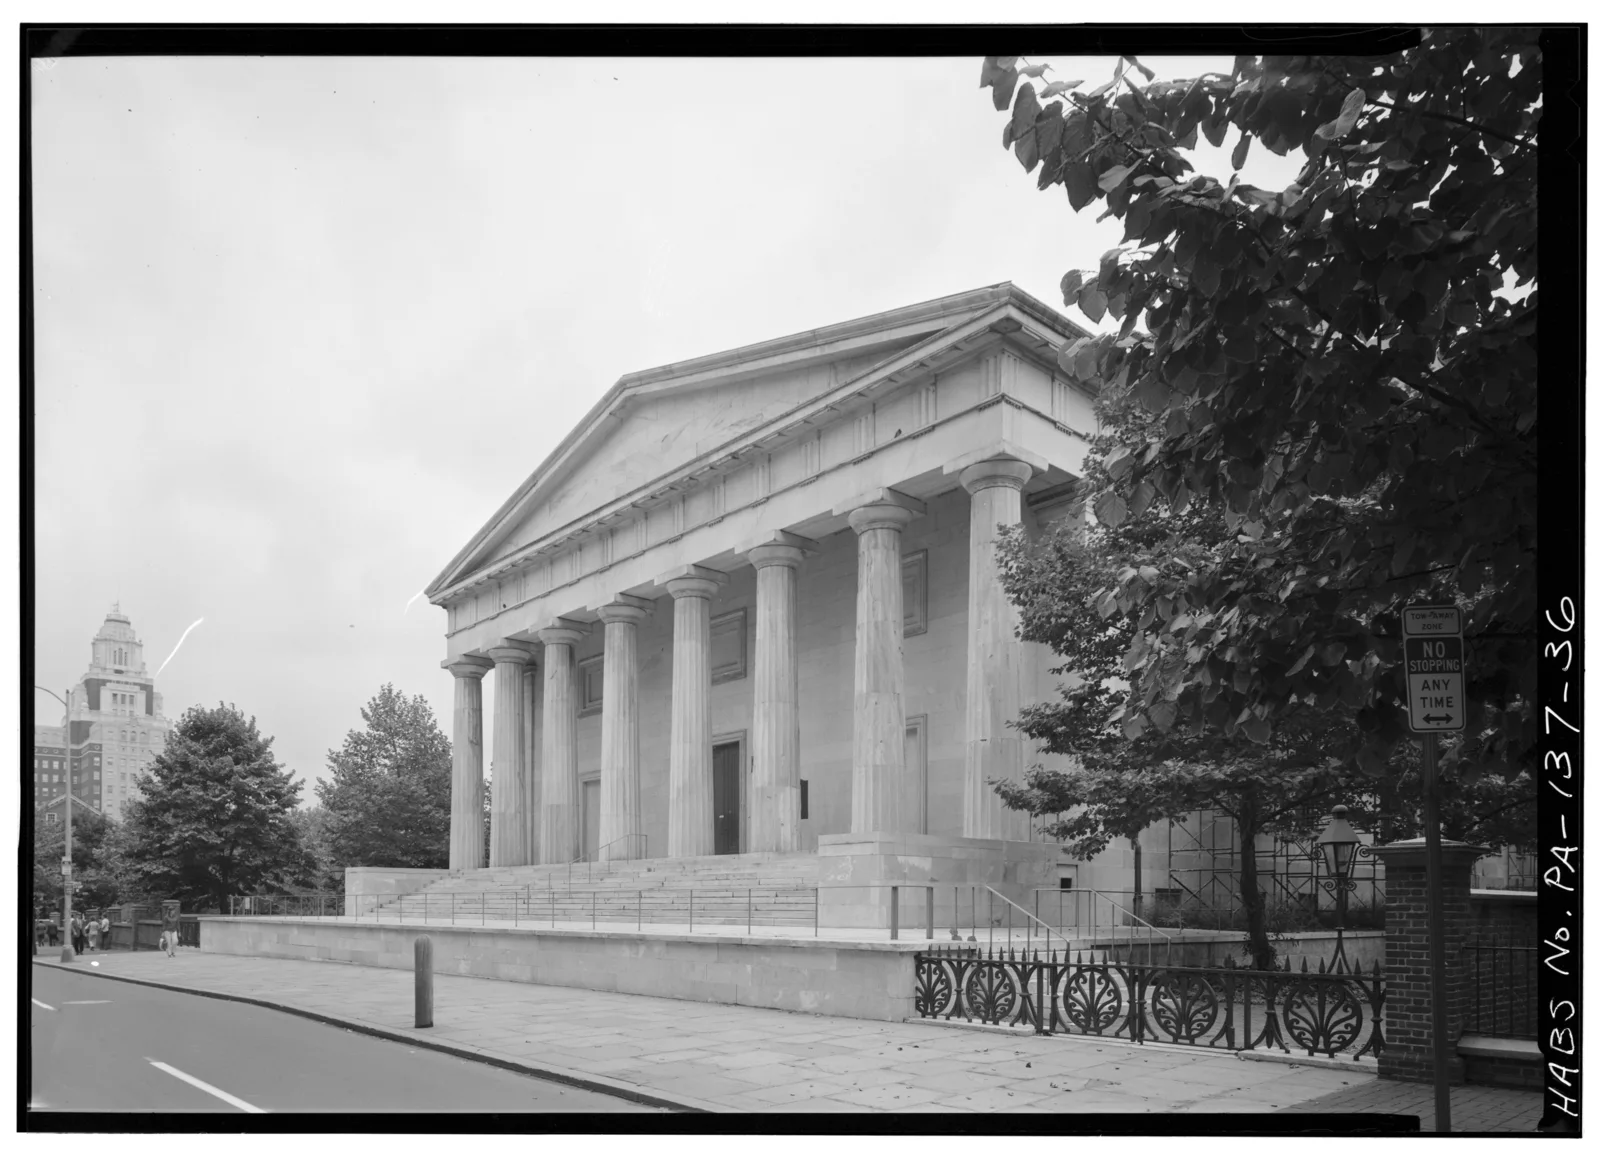
El Segundo Banco de los Estados Unidos en Filadelfia, creado en 1816 y cerrado después del veto de Andrew Jackson a su renovación en 1832. Fue uno de los dos bancos centrales que existieron casi un siglo antes de la Reserva Federal.
Un sistema de tres partes, dividido a propósito
La Ley de la Reserva Federal de 1913 repartió el poder entre una junta en Washington, 12 Bancos de la Reserva regionales y un comité que fija las tasas, justamente para que ninguna ciudad ni grupo de interés pudiera dominar el dinero del país, como los críticos acusaban a Wall Street y a los bancos nacionales anteriores de hacer. Ese acuerdo original todavía define cómo se financia, quién trabaja y cómo se gobierna la Reserva Federal más de un siglo después.
El Sistema de la Reserva Federal no es una sola institución, sino tres que trabajan juntas: una Junta de Gobernadores en Washington, D.C., 12 Bancos de la Reserva Federal regionales repartidos por el país, y el Comité Federal de Mercado Abierto (FOMC), que fija la política monetaria nacional juntando a miembros de la Junta con un grupo rotativo de presidentes de los Bancos de la Reserva. Esta estructura dividida a propósito viene directamente del diseño de acuerdo de la Ley de la Reserva Federal de 1913, pensado para equilibrar el poder central con la representación de las regiones.
Los 12 Bancos de la Reserva regionales tienen sede en Boston, Nueva York, Filadelfia, Cleveland, Richmond, Atlanta, Chicago, San Luis, Minneapolis, Kansas City, Dallas y San Francisco. Cada uno atiende un distrito de varios estados, supervisa a los bancos de ese distrito y maneja su propio presupuesto y personal en buena medida, aunque la política monetaria en sí se fija de forma central por medio de la Junta y el FOMC.
Los 12 distritos los trazó en 1914 un comité organizador según las conexiones comerciales y bancarias, no según los límites de los estados. Por eso Missouri tiene dos Bancos de la Reserva (San Luis y Kansas City), y por eso los límites nunca se han redibujado a pesar de un siglo de población moviéndose hacia el Sur y el Oeste. Cada Banco también tiene sucursales, 24 en total.
El diseño de 1913 mezcló a propósito lo público y lo privado. La Junta es una agencia federal cuyos miembros confirma el Senado, mientras que los Bancos de la Reserva son corporaciones con permiso federal que, en el papel, son propiedad de sus bancos miembro. Los tribunales han dicho que los Bancos de la Reserva son corporaciones privadas para algunos fines legales e instrumentos federales para otros.
La Junta de Gobernadores tiene siete miembros. Cada uno lo nombra el presidente y lo confirma el Senado, para periodos escalonados de 14 años, de modo que se abre un puesto más o menos cada dos años. La Ley Bancaria de 1935 diseñó así la Junta para que ningún presidente pudiera cambiarla completa en un solo mandato. El presidente del país elige de entre los gobernadores en funciones al presidente y al vicepresidente de la Junta, para periodos renovables de cuatro años en esos cargos, aparte de su periodo de 14 años como gobernadores.
Como los periodos de los gobernadores son escalonados y mucho más largos que un mandato presidencial, la Junta puede terminar con una mayoría de miembros nombrados por un gobierno anterior. Es algo pensado para que la composición de la Reserva Federal, y con ella su forma de ver la política, no cambie de golpe con cada cambio de presidente.
Por ley, no puede haber dos gobernadores del mismo distrito de la Reserva Federal, y los nombramientos deben dar una "fair representation" (representación justa) a los intereses financieros, agrícolas, industriales y comerciales y a las distintas regiones del país. En la práctica, pocos gobernadores completan los 14 años; la mayoría se va antes al sector privado o a la vida académica, así que los puestos vacantes son frecuentes.
El presidente de la Reserva Federal es su cara pública y dirige las reuniones del FOMC, pero formalmente tiene un voto de siete en la Junta y uno de 12 en el FOMC. Un vicepresidente de supervisión, cargo creado por Dodd-Frank en 2010, dirige por separado la agenda de regulación bancaria de la Reserva Federal, con un periodo de cuatro años.
En lo técnico, cada Banco de la Reserva Federal regional está organizado como una institución casi privada. Los bancos comerciales de ese distrito que son miembros del Sistema de la Reserva Federal tienen que tener acciones de su Banco de la Reserva regional. Pero esas acciones no se pueden vender ni cambiar, pagan solo un pequeño dividendo fijado por ley y no dan el tipo de control que normalmente tienen los accionistas sobre una empresa privada. Cada Banco de la Reserva lo dirige un presidente que elige su propia junta directiva, con la aprobación de la Junta de Gobernadores en Washington.
Esta estructura poco común, en parte pública y en parte privada, se ha vuelto tema de pelea legal varias veces en los últimos años, incluso en 2025 en casos ante la Corte Suprema sobre el poder del presidente para destituir funcionarios. Ahí el gobierno argumentó que el diseño de la Reserva Federal, que viene del Primer y el Segundo Banco de los Estados Unidos, la hace distinta, según la Constitución, de las agencias federales de regulación comunes.
Cada Banco de la Reserva tiene una junta directiva de nueve miembros: tres directores "Clase A", elegidos por los bancos miembro para representarlos; tres directores "Clase B", elegidos por los bancos miembro para representar al público; y tres directores "Clase C", incluido el presidente de la junta, nombrados por la Junta de Gobernadores. Una ley de 1977 prohibió que los directores Clase B y C fueran directivos o empleados de bancos.
Los Bancos de la Reserva ganan ingresos con su parte de los valores del Sistema y con sus servicios, pagan sus propios gastos y el pequeño dividendo fijado por ley a los bancos miembro, y mandan el resto a la Junta, que le pasa al Tesoro las ganancias netas del Sistema. En conjunto tienen unos 20,000 empleados.
El FOMC es el principal órgano de política monetaria de la Reserva Federal y tiene 12 miembros con voto: los siete gobernadores; el presidente del Banco de la Reserva Federal de Nueva York, que tiene voto permanente porque en Nueva York es donde la Reserva Federal hace sus operaciones de mercado abierto; y cuatro de los otros 11 presidentes de los Bancos de la Reserva, que rotan cada año. Los 12 presidentes de los Bancos de la Reserva asisten y participan en las discusiones del FOMC, voten ese año o no.
El FOMC se reúne ocho veces al año según un calendario fijo, más reuniones de emergencia cuando hace falta. Su comunicado después de cada reunión, que fija el rango meta de la tasa de fondos federales, lo siguen muy de cerca los mercados financieros de todo el mundo. Las minutas detalladas de cada reunión se publican tres semanas después, y las transcripciones completas se hacen públicas cinco años después.
Los cuatro puestos que rotan se agrupan para que cada año vote un Banco de cada uno de cuatro grupos. Nueva York siempre vota, y los grupos Cleveland-Chicago, Boston-Filadelfia-Richmond, Atlanta-San Luis-Dallas y Minneapolis-Kansas City-San Francisco aportan cada uno un voto que rota. Todos los presidentes hablan y presentan sus proyecciones económicas, voten o no.
La decisión se anuncia en un comunicado a las 2 de la tarde, hora del Este, el segundo día de la reunión, y luego el presidente da una conferencia de prensa a las 2:30. Los votos en contra se anotan con nombre en el comunicado y se explican en las minutas. Que el presidente pierda una votación es algo prácticamente nunca visto en la era moderna, aunque varios votos en contra en una misma dirección pueden anunciar un cambio próximo.
A diferencia de la mayoría de las agencias federales, la Reserva Federal no recibe dinero del Congreso cada año. Paga su funcionamiento sobre todo con los intereses que ganan los bonos del Tesoro y los valores respaldados por hipotecas que tiene, además de lo que les cobra a los bancos por sus servicios. Lo que gana por encima de sus gastos lo manda directamente al Tesoro de EE. UU., una práctica que le ha dado al gobierno federal cientos de miles de millones de dólares a lo largo de las décadas.
Ese modelo se dio vuelta después de las fuertes subidas de tasas de 2022 y 2023. Ahora la Reserva Federal les paga a los bancos intereses altos por las reservas que tienen depositadas en ella, y en los últimos años ese gasto ha sido mayor que los intereses que gana con sus propios valores. La Reserva Federal ha manejado ese faltante anotando un "activo diferido" en sus libros en vez de una pérdida, un tratamiento contable que la propia Reserva Federal ha explicado en detalle. Los pagos al Tesoro se pausaron hasta que ese activo diferido se cubra.
Por décadas, lo que mandaba la Reserva Federal era un ingreso normal para el Tesoro: de $20,000 a $30,000 millones al año antes de 2008, y más de $80,000 a $100,000 millones en algunos años después de la crisis, cuando la Reserva Federal tenía muchos bonos a bajo costo. En total, la Reserva Federal le ha mandado al Tesoro mucho más de un billón de dólares desde 1913.
Las pérdidas desde 2022 se deben a que la Reserva Federal paga intereses de mercado sobre unos $3 billones en reservas de los bancos, mientras que buena parte de sus bonos los compró cuando los rendimientos estaban cerca de cero. La Reserva Federal sigue funcionando con normalidad y cubre sus gastos. El activo diferido, de unos $200,000 millones y todavía creciendo a mediados de la década de 2020, solo anota los pagos que retomará cuando sus ingresos vuelvan a ser mayores que sus gastos.
Los gobernadores se nombran para periodos fijos de 14 años justamente para que un presidente no tenga motivos políticos para sacar a uno por un desacuerdo de política. Por mucho tiempo se ha entendido que la Ley de la Reserva Federal solo deja que un presidente saque a un gobernador "for cause" (con causa justificada), una regla legal que se ha leído como mala conducta probada o descuido de sus deberes, no como un desacuerdo sobre las tasas de interés.
Esa idea se puso a prueba directamente en 2025 y 2026, cuando el presidente Trump intentó sacar a la gobernadora Lisa Cook, una disputa que se explica a fondo en la pestaña Independencia y rendición de cuentas. Según reportajes de NPR sobre el caso y el propio expediente de la Corte Suprema, fue el primer intento de sacar a un gobernador en funciones en los 111 años de historia del Sistema.
El texto de "con causa" de la Ley de la Reserva Federal, "each member shall hold office for a term of fourteen years... unless sooner removed for cause by the President" (cada miembro ocupará el cargo por un periodo de catorce años... salvo que el presidente lo saque antes con causa justificada), nunca lo ha interpretado de forma definitiva ningún tribunal en cuanto a qué significa "causa" para un gobernador de la Reserva Federal. Por comparación con otras agencias independientes, se ha leído por mucho tiempo como ineficiencia, descuido de los deberes o mala conducta, no como un desacuerdo de política.
Ningún presidente había sacado ni intentado en serio sacar a un gobernador de la Reserva Federal antes de 2025. Los presidentes sí presionaron a la Reserva Federal en público: según los relatos, Lyndon Johnson regañó al presidente de la Reserva Federal William McChesney Martin en su rancho de Texas, y Richard Nixon presionó a Arthur Burns antes de la elección de 1972. Pero el poder de destitución en sí no se puso a prueba en los primeros 111 años de la institución.
Mucho más que tasas de interés
El anuncio de la tasa de fondos federales que sale en las noticias ocho veces al año es solo la parte más visible del trabajo de la Reserva Federal. Día a día, el Sistema también supervisa a los bancos grandes, maneja la ventanilla de préstamos de emergencia que le da su papel de prestamista de último recurso y opera la infraestructura de pagos que mueve el dinero entre bancos en todo el país.
El Congreso le ordenó formalmente a la Reserva Federal buscar "maximum employment, stable prices, and moderate long-term interest rates" (el máximo empleo, precios estables y tasas de interés moderadas a largo plazo) con la Ley de Reforma de la Reserva Federal de 1977 y la Ley de Pleno Empleo y Crecimiento Equilibrado de 1978 (conocida como Ley Humphrey-Hawkins). Así escribió por primera vez metas económicas concretas en la misión legal de la Reserva Federal desde su fundación en 1913. Como la tercera meta, tasas moderadas a largo plazo, se entiende que viene sola al lograr las dos primeras, los economistas y la propia Reserva Federal suelen hablar de un "doble mandato".
Desde 2012, la Reserva Federal interpreta "precios estables" como una meta de inflación del 2 por ciento al año. Es una meta numérica que el FOMC adoptó y publicó, no una que el Congreso escribió en la ley, lo que le da a la Reserva Federal mucho margen para definir y perseguir su mandato legal en la práctica.
La Ley Humphrey-Hawkins también obliga a la Reserva Federal a entregarle al Congreso un Informe de Política Monetaria por escrito dos veces al año, y a su presidente a dar testimonio sobre él. De ahí viene el "testimonio Humphrey-Hawkins" de cada semestre. Las metas numéricas originales de desempleo e inflación de la ley eran aspiraciones para todo el gobierno y no se le exigen a la Reserva Federal.
La Reserva Federal ve el "máximo empleo" como un nivel al que no le puede poner un solo número fijo, porque depende de la población y de cómo funciona el mercado laboral, y lo estima de forma indirecta. En 2020, el FOMC adoptó una "meta flexible de inflación promedio", que dejaba que la inflación estuviera un poco por encima del 2 por ciento después de periodos por debajo, y en 2025 volvió a revisar ese marco.
La tasa de fondos federales, la tasa de interés que se cobran los bancos entre sí por préstamos de reservas de un día para otro, es la herramienta principal de la Reserva Federal y la más vigilada. El FOMC fija un rango meta para esta tasa en cada una de sus ocho reuniones del año, y los cambios se extienden a las tasas de hipotecas, de tarjetas de crédito, a lo que les cuesta a las empresas pedir prestado y a lo que pagan las cuentas de ahorro en toda la economía.
Después de la crisis financiera de 2008, los bancos quedaron con muchas más reservas que antes. Por eso, la forma principal en que la Reserva Federal logra su rango meta cambió: dejó el método viejo de comprar y vender valores día a día y pasó a simplemente fijar la tasa de interés que les paga a los bancos por las reservas que tienen en la Reserva Federal, una herramienta llamada interés sobre saldos de reservas (IORB).
El FOMC fija un rango meta, por lo general de un cuarto de punto, por ejemplo de 4.25 a 4.50 por ciento, y no un solo número. Guía la tasa real del mercado ajustando el interés que paga por las reservas, cerca del tope del rango, y la tasa de su programa de recompra inversa de un día para otro, cerca del piso.
Los cambios de tasa llegan a la economía con un retraso de más o menos un año o más, por medio del costo de los préstamos, el precio de los activos, el tipo de cambio y lo que la gente espera. Como la mayoría de las hipotecas en EE. UU. tienen tasa fija y dependen de los rendimientos de los bonos de largo plazo y no directamente de la tasa de fondos federales, la influencia de la Reserva Federal en la vivienda funciona sobre todo por lo que el mercado espera que haga en el futuro.
Las operaciones de mercado abierto, la compra y venta de bonos del Tesoro de EE. UU. en el mercado, siguen siendo la herramienta tradicional de la Reserva Federal para manejar el nivel total de reservas en el sistema bancario y mantener las tasas de corto plazo cerca de la meta del FOMC. El Banco de la Reserva Federal de Nueva York hace estas operaciones en nombre de todo el Sistema, y por eso su presidente tiene voto permanente en el FOMC.
Las compras masivas y sostenidas de activos de este tipo, conocidas como "flexibilización cuantitativa" (quantitative easing o QE), se volvieron una herramienta importante después de 2008 y otra vez en 2020. Se usaron sobre todo cuando la tasa de fondos federales ya estaba cerca de cero y la Reserva Federal quería apoyar más la economía bajando directamente las tasas de interés de largo plazo.
Antes de 2008, con un sistema de "reservas escasas", la mesa de operaciones de la Reserva Federal de Nueva York tenía que ajustar las reservas casi a diario para mantener la tasa en la meta. Hoy, con un sistema de "reservas amplias", las operaciones diarias son mínimas, y las operaciones de mercado abierto sirven sobre todo para cambiar el tamaño total del balance: agrandarlo con compras o achicarlo dejando que los bonos venzan sin reemplazarlos.
La Reserva Federal no compra acciones de empresas ni, por lo general, bonos de empresas. Críticos de la izquierda han dicho que la QE infló el precio de los activos y aumentó la desigualdad de riqueza, mientras que críticos de la derecha han advertido que ponía en riesgo la inflación futura y borraba la línea entre la política monetaria y la fiscal.
Cada Banco de la Reserva regional tiene una "ventanilla de descuento" con la que puede prestarles directamente a los bancos de su distrito que necesitan dinero a corto plazo, por lo general a cambio de una garantía. Así cumple el papel de prestamista de último recurso que el país no tuvo durante 77 años, entre el fin del Segundo Banco en 1836 y la creación de la Reserva Federal en 1913. Hay préstamos a varias tasas según la situación del banco que pide: desde el "crédito primario" normal para bancos sanos hasta el "crédito secundario" para bancos con problemas financieros más serios.
Pedir prestado en la ventanilla de descuento siempre ha tenido mala fama, porque los bancos temen que, si los ven pidiéndole a la Reserva Federal, los mercados y los ahorradores crean que están débiles. Esto se volvió a ver en las quiebras de bancos regionales de marzo de 2023, cuando la Reserva Federal tuvo que armar otro programa de préstamos de emergencia con menos mala fama, el Programa de Financiamiento a Plazo para Bancos, para que los bancos de verdad usaran la ayuda cuando la necesitaban.
La ventanilla ofrece crédito primario a los bancos sanos a una tasa un poco por encima del tope de la meta de fondos federales, crédito secundario a una tasa más alta para bancos más débiles, y crédito de temporada para bancos pequeños de zonas agrícolas y turísticas. Los préstamos tienen garantía completa, y la Reserva Federal casi nunca ha perdido dinero con ellos.
Después de las quiebras de Silicon Valley Bank y Signature Bank en marzo de 2023, la Reserva Federal reveló que le había prestado a SVB decenas de miles de millones por la ventanilla en sus últimos días. También lanzó el Programa de Financiamiento a Plazo para Bancos, que valoraba los bonos dados en garantía por su valor original y no por su valor de mercado, para frenar las corridas. Ese programa dejó de dar préstamos nuevos en marzo de 2024.
Además de la política monetaria, la Reserva Federal supervisa y regula a las empresas dueñas de bancos (holdings bancarios), a los bancos con permiso estatal que son miembros del Sistema de la Reserva Federal y, desde la Ley Dodd-Frank de 2010, a las grandes instituciones financieras que el Consejo de Supervisión de la Estabilidad Financiera declara de importancia sistémica, es decir, cuya quiebra podría poner en riesgo todo el sistema financiero.
Una herramienta central de supervisión es la prueba de estrés anual, llamada formalmente Análisis y Revisión Integral del Capital. En ella, la Reserva Federal calcula cómo aguantaría el balance de cada banco grande una recesión fuerte imaginaria, y obliga a los bancos que no muestren suficiente colchón de capital a limitar los dividendos y la recompra de sus propias acciones hasta que lo tengan.
La Reserva Federal comparte la supervisión de los bancos con la OCC, que ve a los bancos nacionales, y con la FDIC, que ve a los bancos estatales que no son miembros y el seguro de depósitos. Los reguladores estatales ven los bancos con permiso estatal. La Reserva Federal supervisa por encima a los holdings bancarios y, desde Dodd-Frank, a unas pocas empresas financieras muy grandes que no son bancos y que se consideran de importancia sistémica.
Las pruebas de estrés, que se hacen cada año desde 2009, publican cuánto perdería cada banco grande en una caída fuerte imaginaria y fijan un "colchón de capital por estrés" que cada empresa debe tener. En 2023, el propio inspector general de la Reserva Federal y la GAO criticaron su supervisión de Silicon Valley Bank por actuar demasiado lento ante debilidades que ya se conocían.
Los 12 Bancos de la Reserva regionales reparten físicamente los billetes y monedas de EE. UU. a los bancos comerciales, procesan cheques y operan Fedwire, el sistema de pago en tiempo real que usan los bancos para mover pagos grandes entre sí. Es una función que mantiene funcionando la "plomería" diaria del sistema financiero del país, decida lo que decida el FOMC sobre las tasas de interés.
En julio de 2023, la Reserva Federal lanzó FedNow, un servicio de pagos instantáneos que deja que bancos y cooperativas de crédito les ofrezcan a sus clientes transferencias inmediatas, a cualquier hora. La Reserva Federal lo ha descrito como su nueva infraestructura de pagos más importante desde el propio Fedwire.
Los Bancos de la Reserva procesan una gran parte de los cheques del país y ayudan a operar la red de cámara de compensación automática (ACH) que mueve pagos de nómina, del Seguro Social y de facturas. Fedwire liquida billones de dólares al día en operaciones entre bancos y con valores, de forma definitiva, y una falla de Fedwire en 2019 retrasó pagos por un rato en todo el país.
FedNow compite con la red RTP, de los propios bancos, para dar pagos instantáneos a las personas, y su uso ha crecido poco a poco a medida que los bancos lo integran. La Reserva Federal ha estudiado, pero no se ha comprometido con, una moneda digital de banco central para EE. UU., y una orden ejecutiva de enero de 2025 (EO 14178) les prohibió a las agencias federales crear un "dólar digital" para el público; en julio de 2025, la Cámara aprobó un proyecto de ley para poner esa prohibición en la ley.
Independiente por ley, no por la Constitución
El Congreso diseñó la Reserva Federal para que funcionara con distancia real de la presión política de corto plazo, pero esa independencia depende por completo de una ley que el Congreso escribió y puede reescribir, no de ningún lugar especial en la Constitución. Una pelea legal en 2025-2026 sobre si el presidente podía sacar a una gobernadora en funciones puso a prueba justo hasta dónde llega esa independencia.
El argumento principal para darle a un banco central independencia del control político diario es que los funcionarios elegidos tienen fuertes motivos de corto plazo para mantener bajas las tasas de interés y la economía acelerada antes de una elección, aunque eso arriesgue más inflación a largo plazo. La idea es que, al proteger las decisiones de política monetaria de esa presión, un banco central puede tomar decisiones más difíciles y menos populares, como subir las tasas para combatir la inflación, que dan frutos en años y no en ciclos electorales.
Es una decisión de política que tomó el Congreso, no una exigencia de la Constitución. La Reserva Federal existe solo porque el Congreso la creó por ley en 1913. El Congreso ha cambiado su estructura y su mandato muchas veces desde entonces (sobre todo en 1935, 1951, 1977-1978 y 2010), y sigue teniendo el poder legal de reorganizar o incluso eliminar por completo el Sistema de la Reserva Federal.
Los economistas le dieron forma a este argumento en los años setenta y ochenta. Trabajos de Finn Kydland y Edward Prescott, premios Nobel en 2004, y de Robert Barro y David Gordon mostraron que un gobierno libre de cambiar su política en cada momento termina con más inflación en promedio sin ganar empleo de forma duradera, porque la gente se anticipa a esa tentación. Un banco central independiente y creíble resuelve este problema, llamado de "inconsistencia temporal".
Estudios entre países hasta los años noventa encontraron en general que los países con bancos centrales más independientes tenían menos inflación en promedio sin crecer menos. Eso impulsó una ola mundial de independencia, como la independencia operativa del Banco de Inglaterra en 1997 y la fundación del Banco Central Europeo en 1998. Algunos economistas advierten que esa relación es más débil de lo que sugerían los primeros estudios.
El Congreso exige que el presidente de la Reserva Federal dé testimonio dos veces al año ante el Comité de Servicios Financieros de la Cámara y el Comité de Banca del Senado, que presente un Informe de Política Monetaria y que responda preguntas sobre las decisiones de la Reserva Federal y la economía en general. La Oficina de Rendición de Cuentas del Gobierno (GAO) puede auditar casi todas las operaciones de la Reserva Federal, incluidos sus estados financieros, sus controles internos y su supervisión de los bancos.
Un cambio de 1978 a la ley de la GAO deja fuera de sus auditorías las deliberaciones de política monetaria de la Reserva Federal, las discusiones sobre la supervisión de bancos concretos y las operaciones con bancos centrales extranjeros. Esa excepción ha alimentado un largo movimiento político, "Audit the Fed" (Auditen a la Reserva Federal), que se explica más en la pestaña Peleas y polémicas y que dice que la excepción protege de una supervisión real las decisiones más importantes de la Reserva Federal.
El Congreso fija por ley el mandato, la estructura y los poderes de la Reserva Federal, y puede cambiar cualquiera de ellos con una ley común; lo ha hecho muchas veces. Confirma a cada gobernador y al presidente de la Reserva Federal, y aunque los comités de presupuesto no le dan dinero a la Reserva Federal, igual hacen audiencias y pueden poner condiciones en leyes relacionadas.
Los estados financieros de la Reserva Federal los audita cada año una firma de contadores públicos independiente, y la GAO ha hecho cientos de auditorías a la Reserva Federal a lo largo de los años sobre sus operaciones, su supervisión y programas concretos. La excepción fija solo cubre las deliberaciones de política monetaria, las decisiones concretas de supervisión y los tratos con bancos centrales extranjeros.
El fallo de la Corte Suprema de 1935 en Humphrey's Executor v. United States dijo que el Congreso puede proteger a los líderes de ciertas agencias independientes de varios miembros, en ese caso la Comisión Federal de Comercio, para que el presidente no pueda sacarlos salvo con causa justificada. Rechazó la idea de que el presidente deba tener poder sin límite para despedir a cualquier funcionario del poder ejecutivo. Por casi 90 años se entendió que ese precedente también protegía a los gobernadores de la Reserva Federal de ser despedidos a voluntad.
En su decisión del 22 de mayo de 2025 en Trump v. Wilcox, la Corte Suprema dejó que el presidente Trump sacara sin causa a miembros de la NLRB y la MSPB mientras seguía el litigio, lo que redujo el alcance práctico de Humphrey's Executor. Pero la mayoría describió expresamente a la Reserva Federal como una "uniquely structured, quasi-private entity" (entidad casi privada con una estructura única) con una "distinct historical tradition" (tradición histórica propia) que viene del Primer y el Segundo Banco de los Estados Unidos, lo que sugería que la Reserva Federal podría recibir un trato distinto. En su voto en contra, la jueza Kagan dijo que esa excepción se apoyaba en una sola nota al pie del caso anterior Seila Law que, según su lectura, no aguantaba el peso que la mayoría le daba.
Humphrey's Executor (1935) confirmó la protección contra el despido sin causa para los comisionados de la FTC, con el razonamiento de que esas agencias cumplen funciones "quasi-legislative" (casi legislativas) y "quasi-judicial" (casi judiciales) y deben ser independientes del control del presidente. La Corte reafirmó el principio para las juntas independientes de varios miembros en Wiener v. United States (1958).
La Corte actual ha limitado la doctrina. Seila Law v. CFPB (2020) anuló la protección contra el despido del director único de la Oficina de Protección Financiera del Consumidor, y Collins v. Yellen (2021) hizo lo mismo con el director de la FHFA. Ambos casos distinguieron las agencias con un solo director de las juntas de varios miembros. Una nota al pie en Seila Law sugirió que la estructura y la historia de la Reserva Federal podrían hacerla un caso especial, y opiniones posteriores se han apoyado en ese texto.
El 29 de junio de 2026, en Trump v. Slaughter, la Corte fue más lejos: en un fallo de 6 a 3 escrito por el presidente de la Corte, John Roberts, decidió que la protección contra el despido sin causa de la Ley de la FTC es inconstitucional y anuló Humphrey's Executor, así que el presidente puede sacar a los comisionados de la FTC cuando quiera. Ese mismo día, en Trump v. Cook, la Corte trató a la Reserva Federal de otra manera y dejó por ahora en pie la protección contra el despido de la Reserva Federal. Por eso los comentaristas hablan de una "excepción de la Reserva Federal" a la regla de Slaughter.
En agosto de 2025, el presidente Trump intentó sacar a la gobernadora de la Reserva Federal Lisa Cook. Citó supuestas declaraciones falsas que Cook habría hecho en solicitudes de hipoteca para dos propiedades antes de que el Senado la confirmara en la Junta en 2022 y en 2023. Fue la primera vez en los 111 años de historia de la Reserva Federal que un presidente intentó despedir a un gobernador en funciones. Cook, nombrada por el presidente Biden en 2022, demandó. Argumentó que el intento de despido no tenía el tipo de "causa" que exige la Ley de la Reserva Federal y que no le habían dado el aviso y la oportunidad de responder que la ley exige antes de un despido.
El 29 de junio de 2026, la Corte Suprema falló 5 a 4 a favor de Cook. El presidente de la Corte, John Roberts, escribió por una mayoría que incluyó a los jueces Sotomayor, Kagan, Kavanaugh y Jackson. Decidió que el intento de Trump fracasó porque Cook no recibió el proceso previo al despido que exigen la ley y la Constitución, y que cualquier nuevo intento de sacarla tendría que incluir una explicación concreta de las pruebas en su contra, una oportunidad real de responder y un plazo fijo para esa respuesta. El fallo fue sobre el procedimiento: resolvió qué proceso se le debía a Cook, no si las acusaciones de mala conducta eran ciertas. El presidente Trump dijo después que pensaba seguir actuando contra ella.
La disputa giró en torno a dos preguntas: si supuestas declaraciones falsas en solicitudes de hipoteca, hechas antes de que el Senado confirmara a una gobernadora, pueden ser "causa" para sacarla según la Ley de la Reserva Federal; y qué proceso, aviso de los cargos concretos y oportunidad de responder, debe dar primero un presidente. Los tribunales inferiores habían frenado el despido mientras se resolvía el caso.
Los reportajes señalaron que lo que estaba en juego iba más allá de una gobernadora. Un fallo que dejara al presidente sacar a los gobernadores de la Reserva Federal a voluntad, o con razones débiles, le permitiría cambiar la Junta y, con ella, la mayoría del FOMC en un solo mandato, justo lo que los periodos escalonados de 14 años buscaban evitar. El fallo, limitado al procedimiento, dejó para otro día la pregunta de fondo sobre el poder de destitución.
Además del testimonio ante el Congreso dos veces al año, desde 2019 el presidente de la Reserva Federal da una conferencia de prensa después de cada reunión del FOMC, en vez de solo cada trimestre como antes. Eso les da a los mercados y al público explicaciones directas más seguido sobre las razones del Comité. Las minutas de cada reunión del FOMC se publican tres semanas después, y las transcripciones completas palabra por palabra, junto con las proyecciones detalladas de los responsables de la política, se publican cinco años después.
La Reserva Federal también publica cada semana datos detallados de su balance (el informe H.4.1), proyecciones económicas regulares de cada participante del FOMC (el "gráfico de puntos" o dot plot) y muchos estudios por medio de sus 12 Bancos de la Reserva regionales. Es un nivel de información pública mucho mayor que el que dan sobre sus deliberaciones internas la mayoría de las demás agencias federales de regulación.
La Reserva Federal se fue abriendo poco a poco: empezó a anunciar sus decisiones de política recién en 1994, adoptó una meta numérica de inflación en 2012 y empezó a publicar las proyecciones de tasas de cada participante, el "gráfico de puntos", también en 2012. Antes de los años noventa, los mercados tenían que adivinar los cambios de política según el tamaño de las operaciones diarias de la mesa de Nueva York.
El retraso de cinco años para las transcripciones se adoptó en 1993, después de que la Reserva Federal admitió, ante preguntas del Congreso, que había estado guardando grabaciones palabra por palabra todo el tiempo. Publicarlas con retraso busca mantener un debate interno franco y, a la vez, asegurar que al final haya un registro completo. Las transcripciones se han vuelto una fuente importante para los historiadores de la política monetaria.
La Reserva Federal recibe críticas desde direcciones de verdad opuestas. Algunos críticos, siguiendo el largo movimiento "Audit the Fed" asociado con el excongresista Ron Paul, dicen que la institución todavía no rinde suficientes cuentas a los funcionarios elegidos y al público, dado el tamaño de su balance y su influencia en toda la economía. Han impulsado una y otra vez leyes para quitar por completo la excepción que impide a la GAO auditar la política monetaria.
Otros, incluidos economistas y exfuncionarios de la Reserva Federal de todo el espectro político, dicen que hechos recientes, como la campaña pública constante del presidente Trump para bajar las tasas de interés, la investigación penal del Departamento de Justicia, ya cerrada, sobre los costos de la renovación de la sede de la Reserva Federal, y el intento de sacar a la gobernadora Cook, son justo el tipo de interferencia política de corto plazo que la estructura independiente de la Reserva Federal buscaba evitar. Advierten que debilitarla podría dañar la credibilidad de la Reserva Federal para combatir la inflación en el futuro.
Otra línea de críticas, de algunos economistas académicos y participantes del mercado, no se queja de la independencia de la Reserva Federal sino de decisiones concretas: ser demasiado suave durante la burbuja de la vivienda de mediados de los 2000, llamar "transitoria" a la inflación de 2021 o, en otros momentos, apretar demasiado y arriesgar una recesión. Estas críticas aceptan la estructura independiente, pero debaten qué tan bien ha usado la Reserva Federal su margen de decisión.
Quienes defienden la situación actual, incluidos la mayoría de los expresidentes de la Reserva Federal de ambos partidos, dicen que la alternativa, una política monetaria fijada o muy guiada por el gobierno o el Congreso, ha tenido malos resultados donde se ha probado. Dicen que los defectos de la Reserva Federal se atienden mejor con los nombramientos, la transparencia y su mandato legal que debilitando su protección frente al calendario electoral.
De la Guerra del Banco a la Corte Suprema
La Reserva Federal y las instituciones que la precedieron llevan peleando por su supervivencia y su independencia, de una forma u otra, desde el mensaje de veto de Andrew Jackson en 1832. La disputa concreta cambia en cada época, el poder de la banca privada, la deuda de guerra, la inflación de los setenta, un rescate en 2008, un caso de despido en 2026, pero la pregunta de fondo, cuánto control deberían tener los funcionarios elegidos sobre el dinero del país, nunca ha desaparecido del todo.
El veto del presidente Andrew Jackson a la renovación del Segundo Banco de los Estados Unidos se volvió una de las peleas políticas que definieron su presidencia. En su mensaje de veto, Jackson dijo que el Banco concentraba un poder financiero peligroso en manos de un pequeño grupo de accionistas ricos, muchos de ellos extranjeros, y que funcionaba para beneficio privado y no para el bien público. Ese discurso hizo del futuro del Banco un tema central de la elección presidencial de 1832.
El presidente del Banco, Nicholas Biddle, respondió cortando a propósito el crédito en toda la economía para mostrar que el Banco era necesario y presionar al Congreso a anular el veto de Jackson. La estrategia, en cambio, provocó una recesión y dañó todavía más la imagen del Banco. Jackson ganó la reelección con claridad en 1832, tomó el resultado como un mandato contra el Banco, y el permiso federal de la institución venció para siempre en 1836.
Para sacar los depósitos federales en 1833, Jackson tuvo que reemplazar a dos secretarios del Tesoro, Louis McLane y William Duane, antes de que Roger Taney, más tarde presidente de la Corte Suprema, lo hiciera. En 1834, el Senado reprendió formalmente a Jackson por sacar los depósitos, la única reprimenda formal a un presidente en funciones; se borró del registro en 1837.
El Banco siguió unos años como institución con permiso de Pensilvania, pero quebró en 1841. El episodio dejó a Estados Unidos sin banco central y con un Tesoro que guardaba sus fondos aparte del sistema bancario, un arreglo que empeoró una y otra vez los pánicos, porque el dinero federal se quedaba quieto mientras los bancos buscaban reservas desesperadamente.
La decisión de Paul Volcker de subir las tasas de interés a más del 19 por ciento para romper la inflación de los años setenta provocó un rechazo feroz mientras pasaba. Los constructores de casas le mandaron a la Reserva Federal pedazos de madera para protestar por las tasas de hipoteca altísimas, y en 1979 los agricultores llevaron tractores para bloquear la sede de la Reserva Federal en Washington y protestar por el costo de los préstamos, que estaba ahogando el crédito agrícola.
El desempleo pasó del 10 por ciento durante la recesión de 1981-1982, la peor desde la Gran Depresión hasta ese momento, y varios congresistas le pidieron una y otra vez a Volcker que renunciara. Aun así, la inflación bajó de dos dígitos a menos del 4 por ciento en pocos años. Los historiadores de la economía suelen ver la disposición de Volcker a aceptar una recesión fuerte como el momento que devolvió de forma duradera la confianza del público y de los mercados en el compromiso de la Reserva Federal con precios estables.
A Volcker lo nombró un presidente demócrata, Jimmy Carter, y se suele pensar que el alza de tasas y la recesión que vinieron dañaron las posibilidades de reelección de Carter. Es un ejemplo del costo político que la independencia le puede poner al presidente que la respeta. Luego Reagan volvió a nombrar a Volcker y en buena medida lo protegió de la presión del Congreso para dar marcha atrás.
Las protestas con madera y tractores llamaron la atención, pero la Reserva Federal no cedió; los vendedores de autos mandaron ataúdes con las llaves de autos que no podían vender. Cuando la inflación se rompió, los sucesores de Volcker heredaron una credibilidad que les dejó combatir sustos de inflación posteriores con subidas de tasas más pequeñas. Esa es la recompensa que citan los economistas por haber aceptado el dolor de 1982.
En 2008, la Reserva Federal le dio un préstamo de emergencia de $85,000 millones a la aseguradora gigante AIG. Luego se supo que AIG usó fondos del rescate federal para pagar grandes bonos a sus empleados y para pagar completo a bancos cuyas operaciones AIG había asegurado. Eso causó un enojo público intenso y audiencias en el Congreso, con legisladores de ambos partidos que exigían saber exactamente qué instituciones habían recibido préstamos de emergencia de la Reserva Federal y en qué condiciones.
Una parte de la Ley Dodd-Frank de 2010, impulsada por el senador Bernie Sanders, obligó a la GAO a hacer una auditoría única de los programas de préstamos de emergencia de la Reserva Federal durante la crisis. Reveló que la Reserva Federal había dado más de $16 billones en préstamos acumulados (muchos de corto plazo y que se repetían) a bancos y empresas de todo el mundo. Esa revelación alimentó el movimiento más amplio "Audit the Fed", que busca, hasta ahora sin éxito, que la GAO tenga poder permanente para auditar las propias decisiones de política monetaria de la Reserva Federal.
El préstamo inicial a AIG creció, con reestructuraciones posteriores, a un compromiso de hasta $182,000 millones entre programas de la Reserva Federal y del Tesoro. Para 2012, el gobierno recuperó todo el dinero más una ganancia de unos $22,000 millones. La polémica no fue tanto por el pago final sino por el secreto de ese momento y por la decisión de pagarles a las contrapartes de AIG, incluidos grandes bancos de EE. UU. y del extranjero, el 100 por ciento de lo que se les debía.
Una demanda paralela de Bloomberg obligó a revelar los nombres de quienes recibieron préstamos, junto con la auditoría de la GAO de 2011. Los proyectos para darle a la GAO poder fijo para auditar la política monetaria han pasado en la Cámara más de una vez, pero nunca en el Senado, con la oposición de los líderes de la Reserva Federal de ambos partidos por considerarlos una amenaza a su independencia.
La renovación de la sede de la Reserva Federal en Washington, calculada al principio en $1,900 millones en 2019, subió a unos $2,500 millones. Según el propio testimonio de Powell ante el Comité de Banca del Senado en julio de 2025, el proyecto encontró asbesto que no se esperaba, tierra contaminada, un nivel de agua subterránea más alto de lo previsto y cambios de diseño pedidos por la Comisión de Bellas Artes de EE. UU., además de subidas generales en el costo del acero, el cemento y otros materiales.
En noviembre de 2025, el Departamento de Justicia abrió una investigación penal, aprobada por la fiscal federal Jeanine Pirro, sobre el testimonio de Powell acerca de la renovación, y según los reportes emitió citaciones de un gran jurado. Según reportajes de CNBC y Axios, Powell dijo en público que la investigación era un pretexto para una campaña de presión más amplia de la Casa Blanca que buscaba obligar a la Reserva Federal a bajar las tasas de interés, y no una revisión de buena fe del aumento de costos del proyecto.
Según reportajes de NPR y CNN, el Departamento de Justicia cerró por completo la investigación el 24 de abril de 2026, sin presentar ningún cargo. La investigación, de unos cinco meses, terminó sin una explicación pública de por qué se abrió ni de por qué se cerró.
Las obras y renovaciones de edificios federales suelen pasarse de sus cálculos iniciales, y el proyecto de la Reserva Federal cubría dos edificios de casi un siglo, con nuevo espacio subterráneo y sistemas modernos de seguridad y mecánicos. La Reserva Federal paga las obras con sus propias ganancias y no con dinero del Congreso, y esa es parte de la razón por la que la supervisión del costo del proyecto ha sido un terreno de disputa entre la Reserva Federal y el Congreso.
En agosto de 2025, el presidente Trump anunció que sacaba a la gobernadora de la Reserva Federal Lisa Cook. Citó acusaciones de que ella había hecho declaraciones falsas en solicitudes de hipoteca para propiedades en Michigan y Georgia antes de que el presidente Biden la nombrara en la Reserva Federal en 2022. Fue el primer intento en los 111 años de historia de la Reserva Federal de sacar a un gobernador en funciones.
Cook se negó a dejar su puesto y demandó. Argumentó que las acusaciones no cumplían la regla de "con causa" de la Ley de la Reserva Federal para sacar a un gobernador, y que no le habían dado el aviso y la oportunidad de responder que exige la ley federal antes de un despido. Así empezó la pelea legal que llegaría a la Corte Suprema en menos de un año.
Cook, economista y exprofesora de la Universidad Estatal de Michigan, fue confirmada en la Junta en 2022 como la primera mujer negra en ser gobernadora de la Reserva Federal, y la volvieron a confirmar en 2023 para un periodo completo hasta 2038. Las acusaciones sobre las solicitudes de hipoteca las envió un funcionario federal de vivienda, y se referían a si dos casas se habían declarado cada una como residencia principal.
Los expertos legales se dividieron sobre si una conducta anterior a la confirmación, sin relación con los deberes oficiales de un gobernador, puede ser "causa" para sacarlo, y sobre si eso lo decide el presidente o solo un tribunal. El caso se siguió de cerca como la primera prueba real de las protecciones de la Reserva Federal contra el despido y de la nota al pie de Seila Law que sugería que la Reserva Federal es distinta según la Constitución.
El 29 de junio de 2026, la Corte Suprema decidió 5 a 4 que Cook podía seguir en su puesto mientras avanzaba su caso. El presidente de la Corte, John Roberts, escribió que el intento de despido de Trump no le dio a Cook el debido proceso previo que exigía la ley. Lo apoyó una mayoría ideológicamente mezclada que incluyó a los jueces Sotomayor, Kagan, Kavanaugh y Jackson.
El fallo dejó abierta la pregunta de si un despido bien hecho, con aviso adecuado, pruebas y oportunidad de responder, podría al final prosperar. Trump dijo después en redes sociales que la decisión fue sobre "a strictly procedural basis" (una base estrictamente de procedimiento) y que pensaba seguir actuando contra Cook. Así, la disputa de fondo sobre el poder del presidente para sacar a miembros de la Reserva Federal quedó sin resolver.
La mayoría de 5 a 4 solo resolvió la pregunta del procedimiento: como Cook no recibió aviso previo de las pruebas concretas ni una oportunidad real de responder, el intento de despido no podía tener efecto. La Corte no decidió si la supuesta conducta contaría como "causa", ni si el límite al despido de la Ley de la Reserva Federal es constitucional en sí.
La mayoría mezclada, con el presidente de la Corte Roberts y el juez Kavanaugh junto a los tres jueces liberales, y los votos en contra siguieron la división de la Corte sobre hasta dónde extender la lógica de Seila Law a las juntas de varios miembros. Los analistas notaron que el fallo le dio tiempo a la institución sin resolver lo que está en juego en la Constitución.
La confirmación de Kevin Warsh como presidente de la Reserva Federal en el Senado, el 13 de mayo de 2026, pasó 54 a 45, casi toda por líneas de partido. Solo el senador demócrata de Pensilvania John Fetterman votó a favor del otro lado. Las confirmaciones de los presidentes modernos de la Reserva Federal siempre han tenido amplio apoyo de ambos partidos, sin importar qué partido controlaba el Senado o la Casa Blanca, así que lo ajustado de la votación de Warsh fue un cambio claro que cubrieron medios como NPR, CNBC y Al Jazeera.
Warsh llegó al cargo en medio de nuevas preocupaciones por la inflación y especulación pública sobre si la Reserva Federal tendría que volver a subir las tasas, un punto de partida muy distinto al de varios de sus antecesores. Su primera reunión como presidente del FOMC, los días 16 y 17 de junio de 2026, se siguió de cerca para ver cómo el cambio de liderazgo podría afectar la forma del Comité de enfrentar un ambiente cada vez más cargado políticamente alrededor de la independencia de la Reserva Federal.
En comparación, Alan Greenspan fue confirmado 91 a 2 en 1987, Ben Bernanke 70 a 30 en 2010 en plena crisis financiera, Janet Yellen 56 a 26 en 2014, y Jerome Powell 84 a 13 en 2018 y 80 a 19 en 2022. Una votación casi por líneas de partido para un presidente de la Reserva Federal no tenía un precedente moderno claro.
Los analistas relacionaron la división con el conflicto más amplio de 2025-2026 sobre la independencia de la Reserva Federal, la pelea por el despido de Cook y el desacuerdo sobre el futuro de las tasas de interés. Algunos notaron que un presidente confirmado por una votación partidista tan ajustada podría tener más presión, no menos, para mostrar que es independiente del gobierno que lo nombró.
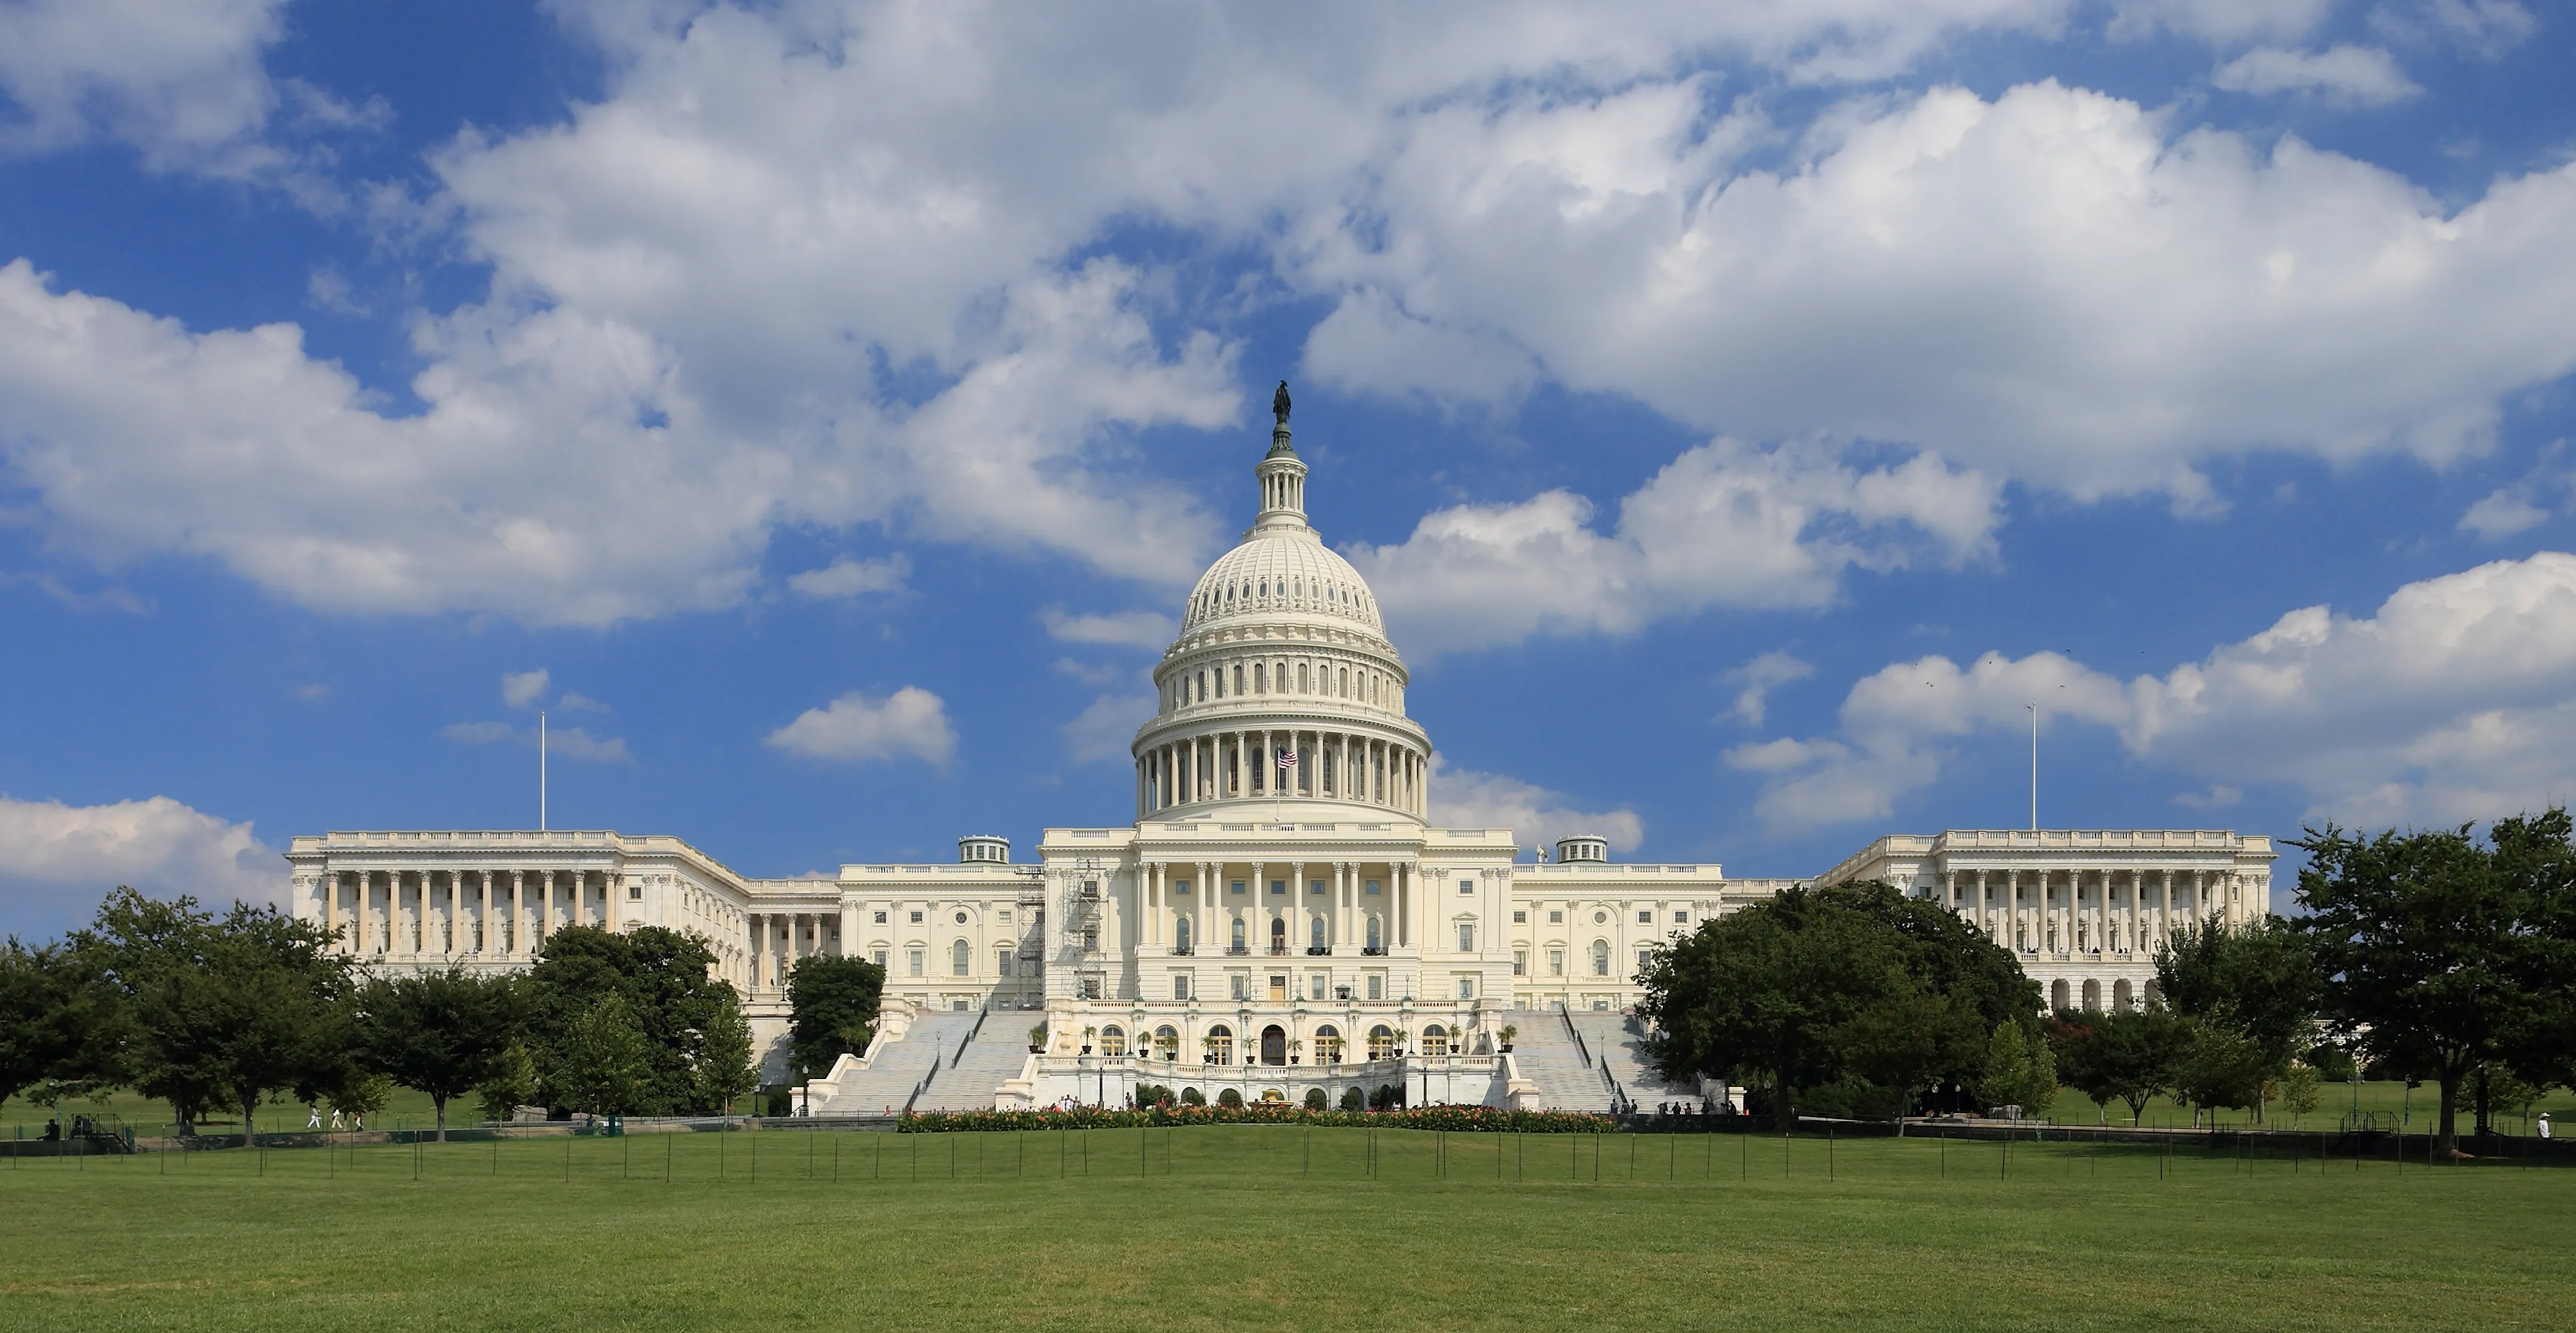
El Congreso creó la Reserva Federal por ley en 1913 y conserva el poder de cambiarla o eliminarla. Esa es la base del testimonio que cada presidente de la Reserva Federal da dos veces al año en el Capitolio.
Diez datos que vale la pena saber
Una lista rápida de datos tomados del material con fuentes de esta página, útil para una lectura rápida o para empezar una conversación en clase.
Estados Unidos funcionó sin ningún banco central durante 77 años, desde el cierre del Segundo Banco de los Estados Unidos en 1836 hasta la creación de la Reserva Federal en 1913, una época marcada por pánicos financieros en 1837, 1857, 1873, 1893 y 1907.
El presidente Woodrow Wilson firmó la Ley de la Reserva Federal el 23 de diciembre de 1913 con cuatro plumas distintas, para poder regalarle una a cada uno de los principales autores del proyecto en el Congreso.
La Reserva Federal no recibe dinero del Congreso cada año. Se financia sobre todo con los intereses de los valores que tiene y le manda al Tesoro de EE. UU. lo que gana de más.
Paul Volcker subió la tasa de fondos federales a más del 19 por ciento entre 1979 y 1981 para romper la inflación de dos dígitos. Provocó una recesión fuerte, y los agricultores protestaron llevando tractores para bloquear la sede de la Reserva Federal en Washington.
El balance de la Reserva Federal pasó de menos de $1 billón antes de la crisis financiera de 2008 a casi $9 billones en 2022, después de dos rondas de compras masivas de activos conocidas como flexibilización cuantitativa.
Una auditoría única de la GAO en 2011, exigida por la Ley Dodd-Frank, reveló que la Reserva Federal había dado más de $16 billones en préstamos de emergencia acumulados durante la crisis financiera de 2008, lo que alimentó el movimiento político "Audit the Fed".
En agosto de 2025, el presidente Trump intentó sacar a la gobernadora de la Reserva Federal Lisa Cook, el primer intento en los 111 años de historia de la Reserva Federal de despedir a un gobernador en funciones.
El 29 de junio de 2026, la Corte Suprema decidió 5 a 4 que la gobernadora Cook podía seguir en su puesto mientras avanzaba su demanda, porque no había recibido el proceso que exige la ley antes del intento de despido.
La confirmación de Kevin Warsh como presidente de la Reserva Federal en mayo de 2026 pasó 54 a 45, una de las votaciones más ajustadas y más divididas por partido para ese cargo en la era moderna, muy distinta del amplio apoyo de ambos partidos que han recibido la mayoría de los presidentes de la Reserva Federal.
El Banco de la Reserva Federal de Nueva York tiene un voto permanente en el FOMC, a diferencia de los otros 11 Bancos de la Reserva regionales, porque es el Banco que hace las operaciones de mercado abierto del Sistema.
Fuentes y lecturas adicionales
- Federal Reserve History (Federal Reserve Board / Richmond Fed), Federal Reserve Act Signed into Law
- Federal Reserve History, The Treasury-Fed Accord
- Federal Reserve History, The Panic of 1907
- Board of Governors of the Federal Reserve System, About the Fed
- Board of Governors of the Federal Reserve System, Federal Reserve Board names Jerome H. Powell chair pro tempore
- Board of Governors of the Federal Reserve System, FOMC Statement, June 2026
- Supreme Court of the United States, Trump v. Cook, No. 25A312 (June 29, 2026)
- NPR, Supreme Court says Fed's Lisa Cook can stay in her job for now
- NPR, Senate confirms Kevin Warsh as next chair of the Federal Reserve
- CNBC, Powell confirms he will step aside at the end of his term as chair
- CNBC, Powell asks inspector general to review $2.5 billion renovation
- NPR, Justice Department drops inquiry into Fed Chair Jerome Powell
- SCOTUSblog, The Supreme Court and whether the Fed is special
- Just Security, The Federal Reserve Exception to the Slaughter Rule
- Government Accountability Office, Federal Reserve System: Audit Requirements and Restrictions
- Library of Congress, Historic American Buildings Survey, Second Bank of the United States
Esta página se basa en los ensayos históricos y comunicados de prensa de la propia Junta de la Reserva Federal, el fallo de la Corte Suprema de junio de 2026 en Trump v. Cook, los informes de la Oficina de Rendición de Cuentas del Gobierno sobre los requisitos de auditoría de la Reserva Federal y su auditoría de 2011 de los préstamos de emergencia, y reportajes de la época de NPR, CNBC y SCOTUSblog sobre el cambio de presidente de la Reserva Federal en 2025-2026 y el litigio sobre el poder de destitución. Las fotos históricas de edificios vienen del Historic American Buildings Survey de la Biblioteca del Congreso y de los archivos de la propia Junta de la Reserva Federal.