Una depresión, un comité y un proyecto de ley que cambió la jubilación
La Gran Depresión mostró que el país no tenía una red de protección organizada para la vejez. En menos de un año y medio, el Committee on Economic Security de Roosevelt convirtió esa crisis en la Social Security Act. La ley sobrevivió a un caso en la Corte Suprema y pagó su primer cheque en menos de cinco años.
Los bancos que quebraron y el desempleo masivo de principios de la década de 1930 acabaron con los ahorros que millones de estadounidenses mayores tenían para su jubilación. A mediados de la década, más o menos la mitad de los estadounidenses de más de 65 años no tenían ingresos suficientes para mantenerse solos. Solo unos 30 estados tenían alguna ley de pensión para la vejez, y casi todas pagaban poco, de forma irregular y solo a una parte de quienes lo necesitaban.
Antes del Seguro Social, un anciano que no podía trabajar y no tenía familia que lo ayudara muchas veces terminaba en un asilo o casa de beneficencia local. Esas instituciones existían en Estados Unidos desde la época colonial. La ley que el Congreso aprobaría en 1935 buscaba claramente acabar con ese final, no era solo un beneficio extra.
La presión del público para que el gobierno federal hiciera algo se organizó alrededor del Townsend Plan (el plan Townsend). El Dr. Francis Townsend, un médico de Long Beach, California, propuso en 1933 una pensión fija de 200 dólares al mes para cada ciudadano de más de 60 años. Se pagaría con un impuesto nacional sobre las ventas, y el dinero se tendría que gastar en 30 días. Para 1935, el movimiento decía tener miles de Townsend Clubs y millones de miembros. Los historiadores dicen que empujó al Congreso a actuar rápido con el plan más modesto del gobierno.
Las pensiones de los estados se habían extendido, pero casi no llegaban a nadie. La Fraternal Order of Eagles había presionado a las legislaturas estatales desde la década de 1920. Para 1935, unos 28 estados más los territorios de Alaska y Hawái tenían leyes de ayuda para la vejez. Según la historia de la propia Social Security Administration, todos esos programas juntos cubrían solo a cerca del 3 por ciento de los ancianos. Pagaban en promedio unos 65 centavos al día, y varios existían en papel pero no tenían dinero para pagar.
El presidente Roosevelt creó el Committee on Economic Security (Comité de Seguridad Económica) por orden ejecutiva el 29 de junio de 1934. Lo dirigía la secretaria de Trabajo, Frances Perkins, y tenía unos seis meses para diseñar un plan nacional de seguridad económica para la vejez, el desempleo y los hijos dependientes.
Perkins contó después que le dijo a Roosevelt que solo aceptaría el puesto en el gabinete si él se comprometía a impulsar un seguro de desempleo y de vejez. El personal de su departamento, dirigido por Edwin Witte, de la Universidad de Wisconsin, hizo el trabajo técnico de escribir el plan que el comité mandaría al Congreso.
Roosevelt insistió en que el programa de vejez se pagara con un impuesto especial sobre la nómina de los trabajadores, y no con el dinero general del gobierno. Explicó su decisión más por política que por economía. Dijo que las aportaciones les daban a los trabajadores "a legal, moral, and political right to collect their pensions", y que "with those taxes in there, no damn politician can ever scrap my social security program."
En noviembre de 1934, el comité hizo una National Conference on Economic Security y pensó en incluir un seguro nacional de salud. Pero lo dejó fuera cuando la American Medical Association se organizó en contra y amenazó con hundir todo el proyecto de ley. El seguro de salud para los ancianos no llegaría hasta Medicare, 30 años después.
Roosevelt mandó el Economic Security Bill al Congreso el 17 de enero de 1935. En las comisiones le cambiaron el nombre a Social Security Act. Juntaba el seguro de vejez, un nuevo sistema de seguro de desempleo entre los estados y el gobierno federal, y dinero federal para ayudar a los ciegos, a los hijos dependientes y a los ancianos pobres.
Para ganar los votos de los demócratas del Sur en el Congreso, la parte del seguro de vejez dejó fuera por completo a los trabajadores agrícolas y domésticos. Eran cerca de una quinta parte de los trabajadores del país, y muchos de ellos eran estadounidenses negros del Sur. Ese hueco no se empezó a cerrar hasta las enmiendas que comenzaron en 1950.
El House Ways and Means Committee y el Senate Finance Committee hicieron audiencias durante el invierno de 1935. La Cámara aprobó el proyecto 372 a 33 el 19 de abril, y el Senado lo aprobó 77 a 6 el 19 de junio. Ese verano, un comité de conferencia resolvió las diferencias. Fue un apoyo enorme de los dos partidos, algo que pocas leyes de beneficios garantizados han logrado después.
Una pelea de último momento casi lo hunde. La "Clark Amendment" (Enmienda Clark), presentada por el senador Bennett Champ Clark, de Misuri, habría dejado que las empresas con sus propios planes de pensión privados se salieran del sistema federal. Pasó en el Senado, pero la quitaron en la conferencia a cambio de prometer estudiar el tema. Ese estudio nunca terminó en una exención.
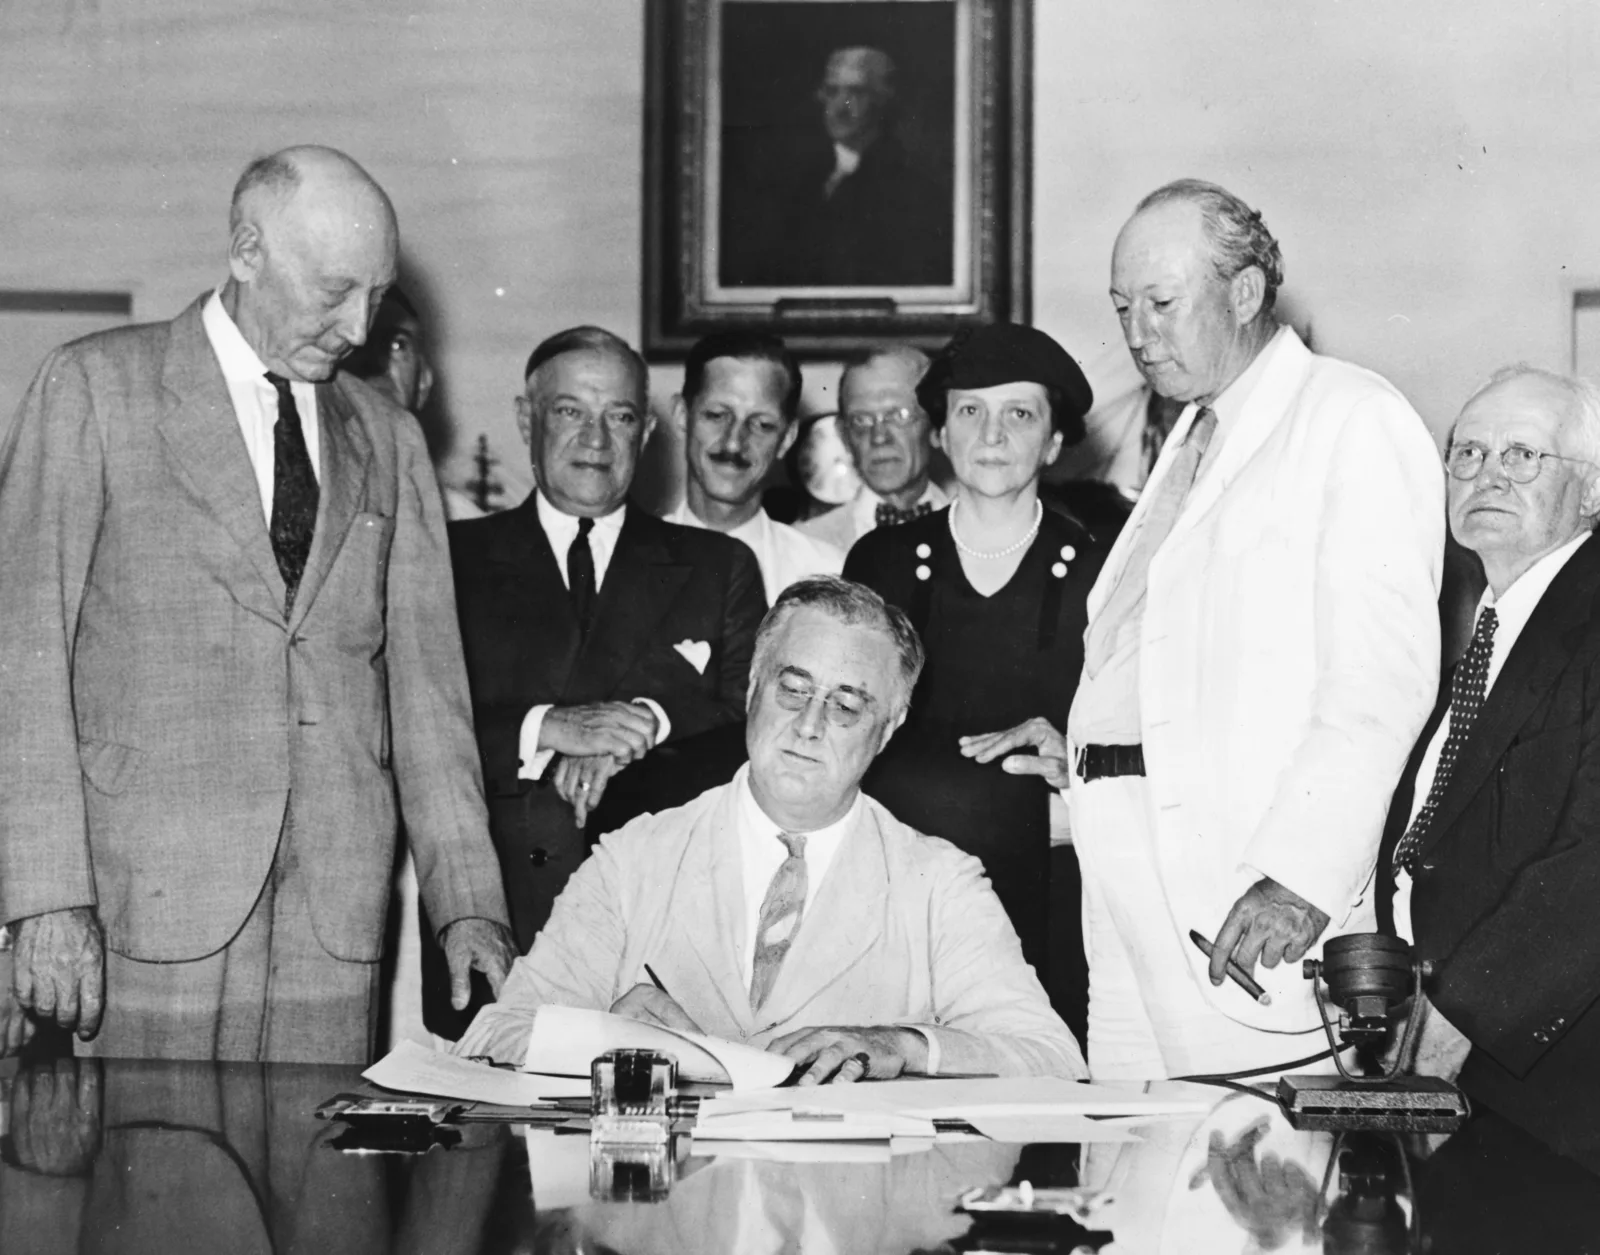
Roosevelt firmó la Social Security Act en la Cabinet Room de la Casa Blanca el 14 de agosto de 1935, con Frances Perkins presente. El Título II de la ley creó el seguro de vejez, el programa que hoy casi todos llaman simplemente Seguro Social. Se pagaba con un nuevo impuesto sobre la nómina creado en el Título VIII.
La misma ley también creó el sistema de seguro de desempleo y el dinero federal para ayudar a los ciegos, a los hijos dependientes y a los ancianos pobres. Por eso "Social Security" al principio era el nombre de todo un grupo de programas del New Deal, no solo del beneficio de jubilación que la frase suele querer decir hoy.
La ley creó una Social Security Board de tres miembros de los dos partidos para dirigir el nuevo sistema. El exgobernador de Nuevo Hampshire John Winant fue su primer presidente. En 1939 la junta pasó a formar parte de la nueva Federal Security Agency, y en 1946 se convirtió en la actual Social Security Administration.
En su primera década, el programa de jubilación pagado con aportaciones fue más pequeño que la ayuda social para personas con pocos recursos que existía al lado. Hasta principios de la década de 1950, la ayuda para la vejez del Título I, pagada en parte por los estados, les mandó cheques mensuales a más ancianos que el Título II. La razón es que los pagos del Título II no empezaron hasta 1940 y solo cubrían a trabajadores con ingresos recientes.
El cobro del impuesto sobre la nómina empezó el 1 de enero de 1937: un 1% para los empleadores y un 1% para los empleados, sobre sueldos de hasta 3,000 dólares al año. En mayo de ese año, la Corte Suprema confirmó que la ley era constitucional en Helvering v. Davis. Decidió que el poder del Congreso de cobrar impuestos y gastar para el bienestar general incluía el seguro de vejez.
Ese mismo día, la Corte decidió otro caso, Steward Machine Co. v. Davis, y confirmó la parte de la ley sobre el seguro de desempleo. Con esos dos fallos desapareció la última amenaza legal seria contra la Social Security Act, solo dos años después de firmada.
Helvering v. Davis lo presentó un accionista de la Edison Electric Illuminating Company de Boston que quería impedir que la empresa pagara el impuesto. La Corte decidió 7 a 2. El magistrado Benjamin Cardozo escribió que la idea de bienestar general no es fija, y que la pobreza en la vejez era "a problem of the largest scope": un problema de todo el país que ningún estado podía resolver solo.
Las decisiones llegaron pocas semanas después de que el Senado rechazara el plan de Roosevelt de agregar magistrados a la Corte, y en el mismo período que NLRB v. Jones & Laughlin Steel. Juntas, mostraron que la Corte Suprema aceptaba la base constitucional del gobierno federal moderno de seguro social y de regulación.
Ida May Fuller, una secretaria legal jubilada de Ludlow, Vermont, recibió el 31 de enero de 1940 el primer cheque mensual de jubilación de la nueva ley. Era el cheque número 00-000-001, por 22.54 dólares.
Fuller solo había pagado 24.75 dólares en impuestos del Seguro Social en tres años, de 1937 a 1939. Pero vivió hasta los 100 años y cobró en total 22,888.92 dólares en beneficios antes de morir en 1975. Fue un ejemplo temprano y claro de un programa que se paga con aportaciones nuevas todo el tiempo, y no con los ahorros guardados de cada jubilado.
Antes de 1940, el programa solo había hecho pagos únicos a trabajadores que cumplían 65 años o a las familias de trabajadores que morían. Las enmiendas de 1939 lo cambiaron a pagos mensuales y adelantaron dos años la fecha de inicio, que en la ley original de 1935 era 1942.
En ese primer año, unas 222,000 personas recibieron pagos mensuales. El trabajador jubilado recibía en promedio unos 22 dólares al mes, más o menos lo mismo que Fuller. Los números de Seguro Social se empezaron a dar en las oficinas de correos desde noviembre de 1936, y en pocos meses se asignaron unos 35 millones.
De un cheque de jubilación a un sistema completo de seguro social
En los 37 años siguientes, el Congreso fue armando el Seguro Social pieza por pieza. Agregó a los sobrevivientes y los dependientes, el seguro de invalidez, Medicare y los ajustes automáticos por costo de la vida. Cada cambio cubrió a más personas y más problemas de dinero de la vida de lo que la ley original de 1935 intentó.
Las enmiendas de 1939, firmadas el 10 de agosto de 1939, agregaron beneficios para el cónyuge y los hijos menores de un trabajador jubilado, y para la familia de un trabajador que muriera. Así el programa pasó de ser un seguro de jubilación individual a un seguro social para toda la familia. Las enmiendas también adelantaron los primeros pagos mensuales a enero de 1940, en vez de principios de 1942 como estaba planeado.
La misma ley se alejó en parte del plan original de juntar un fondo de reserva muy grande, y fue hacia un modelo más de pagar con lo que entra cada año. Ese debate sobre cómo pagar el programa, cuánta reserva debe tener frente a cuánto debe depender de los impuestos de hoy, ha salido en casi todas las peleas por reformas desde entonces, incluida la crisis que el Congreso enfrentó en 1983.
La ley de 1939 también creó el Federal Old-Age and Survivors Insurance Trust Fund como una cuenta legal aparte. Además creó una Board of Trustees que informa cada año al Congreso sobre cómo está el fondo. Ese Trustees Report anual sigue siendo el documento del que salen todos los cálculos modernos sobre el futuro del fondo, incluidas las fechas de 2032 y 2034 de esta página.
La parte para sobrevivientes pronto fue una de las más grandes del programa. Cuando un trabajador joven muere, su cónyuge y sus hijos pueden recibir beneficios por décadas. Por eso la Social Security Administration dice desde hace mucho que la protección que gana un trabajador de 30 años equivale a un gran seguro de vida y de discapacidad para toda la familia.
Las enmiendas de 1950 subieron los beneficios cerca de un 77%, el primer aumento desde que empezó el programa. También obligaron a incluir a millones de trabajadores que antes estaban fuera, como la mayoría de quienes trabajaban por cuenta propia fuera del campo. Así cerraron buena parte del hueco que habían dejado las exclusiones de la ley de 1935.
Esas enmiendas también dejaron por primera vez que los empleados de gobiernos estatales y locales entraran al sistema si querían. Hoy muchos trabajadores públicos siguen fuera del Seguro Social porque su empleador tiene su propio sistema de pensión. Esa mezcla viene directo de esta decisión de 1950.
El aumento del 77% fue tan grande en parte porque los beneficios se quedaron congelados en la década de 1940, mientras los precios casi se duplicaron durante y después de la Segunda Guerra Mundial. El Congreso había dejado que el cheque promedio perdiera tanto valor que quedó por debajo de la ayuda social del Título I para personas con pocos recursos. La ley de 1950 se escribió para que el Seguro Social, pagado con aportaciones, volviera a ser el más grande de los dos.
Las enmiendas de 1950 también incluyeron a los trabajadores agrícolas y domésticos con empleo fijo que habían quedado fuera en 1935. Las enmiendas de 1954 agregaron a casi todos los demás dueños de granjas y a los profesionales por cuenta propia. A finales de la década de 1950, cerca del 90 por ciento de los empleos del país estaban cubiertos, frente a cerca del 60 por ciento en 1940.
Las enmiendas de 1956 crearon el Disability Insurance (DI, el seguro de invalidez). Pagaba beneficios mensuales a trabajadores de 50 a 65 años con una discapacidad total y permanente. Fue la primera vez que el Seguro Social cubrió algo más que la jubilación y los sobrevivientes.
El nuevo fondo fiduciario del DI se mantuvo separado, legal y financieramente, del fondo de Old-Age and Survivors Insurance (OASI, seguro de vejez y de sobrevivientes), que paga la jubilación y a los sobrevivientes. Esa división sigue hoy. Por eso las fechas de agotamiento de 2032 y 2034, que se explican más abajo en esta página, son dos cálculos distintos y no uno.
El seguro de invalidez se discutía desde la década de 1930 y se había bloqueado varias veces. Lo frenaban sobre todo la American Medical Association y las aseguradoras. Temían que fuera un paso hacia un seguro nacional de salud y dudaban que se pudiera definir la discapacidad de forma objetiva. La enmienda clave pasó en el Senado en 1956 por solo dos votos, 47 a 45.
La ley de 1956 puso la regla estricta que se usa todavía: un problema físico o mental que un médico pueda confirmar, que vaya a durar al menos un año o termine en la muerte, y que impida la "substantial gainful activity" (actividad remunerada sustancial). También creó los Disability Determination Services en los estados, que todavía toman la primera decisión médica sobre la mayoría de las solicitudes, con reglas federales.
Las enmiendas de 1960 quitaron la edad mínima de 50 años y dejaron que trabajadores de cualquier edad con dependientes recibieran beneficios por invalidez. Antes, en 1958, el presidente Eisenhower había vetado un cambio parecido porque le preocupaba el costo.
La ley de 1960 solo se aprobó después de que sus defensores agregaron revisiones médicas más estrictas para las solicitudes. Ese intercambio, más personas con derecho a cambio de revisiones más duras, se ha repetido en casi todos los debates sobre beneficios por invalidez desde entonces.
Las inscripciones crecieron más rápido de lo que habían calculado los actuarios de 1956. Para 1965, el DI tenía más de un millón de trabajadores con discapacidad. El costo del programa y su atraso de apelaciones llevaron al Congreso a endurecer otra vez las reglas en 1980. A principios de la década de 1980 también hubo una ola polémica de revisiones de quién tenía derecho, que los tribunales y el Congreso después obligaron a la agencia a echar atrás.
Las enmiendas de 1965 también suavizaron un poco la definición. Cambiaron la regla de que una discapacidad fuera "of long-continued and indefinite duration" por la prueba actual de "expected to last at least 12 months". Además agregaron beneficios para los hijos adultos con discapacidad de trabajadores jubilados o fallecidos.
El presidente Lyndon Johnson firmó las Social Security Amendments of 1965 en la Harry S. Truman Library, en Independence, Misuri, el 30 de julio de 1965. Así creó Medicare y Medicaid. Le dio la primera tarjeta de Medicare al expresidente Truman, que llevaba años defendiendo un seguro nacional de salud.
Medicare se armó en dos partes. La Parte A, el seguro de hospital, se paga con su propio impuesto nuevo sobre la nómina, igual que el OASDI. La Parte B, el seguro médico, es voluntaria y se paga con las primas de los beneficiarios y con dinero general del gobierno federal. Por ese diseño doble, las finanzas de Medicare se discuten de forma distinta a las del Seguro Social.
La ley de 1965 llegó después de una pelea de décadas. Truman había propuesto un seguro de salud para todos en 1945, pero perdió frente a la campaña contra la "socialized medicine" (medicina socializada) de la American Medical Association. Los gobiernos de Kennedy y Johnson redujeron la meta a los ancianos. Wilbur Mills, presidente del Ways and Means, armó en comisión la estructura final de tres partes: Parte A, Parte B y Medicaid.
La gente se inscribió de inmediato y en grandes números. Unos 19 millones de estadounidenses de más de 65 años se inscribieron en el primer año de Medicare. Además, el programa ayudó a acabar rápido con la segregación en los hospitales del Sur, porque el dinero federal dependía de cumplir la Civil Rights Act de 1964.
Las enmiendas de 1972, firmadas ese octubre, hicieron que los beneficios subieran automáticamente cada año con la inflación desde 1975. Así terminó la costumbre de que el Congreso votara cada aumento. La misma ley creó la Supplemental Security Income (SSI, seguridad de ingreso suplementario), un ingreso mínimo federal para personas de bajos ingresos que son ancianas, ciegas o con discapacidad. Empezó en 1974.
Hubo un error técnico en cómo la nueva fórmula automática del costo de la vida se combinaba con el crecimiento de los sueldos. Se le llamó "doble indexación" (double indexing), y sin querer inflaba los beneficios futuros. Ese error fue la causa más grande de la crisis de dinero que el Congreso tuvo que arreglar en 1977, y empujó directamente la crisis aún más grande que se resolvió en 1983.
El Congreso había subido los beneficios cinco veces entre 1965 y 1972, incluido un aumento del 20 por ciento en esa misma ley de 1972. Los miembros de los dos partidos querían sacar el aumento anual de la política de los años de elecciones. Hoy el COLA automático depende del Consumer Price Index for Urban Wage Earners and Clerical Workers, el CPI-W, medido del tercer trimestre de un año al del siguiente.
La SSI reemplazó varios programas federales y estatales para personas pobres ancianas, ciegas o con discapacidad por un solo pago nacional. Lo maneja la Social Security Administration, pero se paga con dinero general del gobierno, no con impuestos sobre la nómina. Es un programa de ayuda para personas con pocos recursos que comparte agencia con el Seguro Social, y hoy lo reciben unos 7 millones de personas.
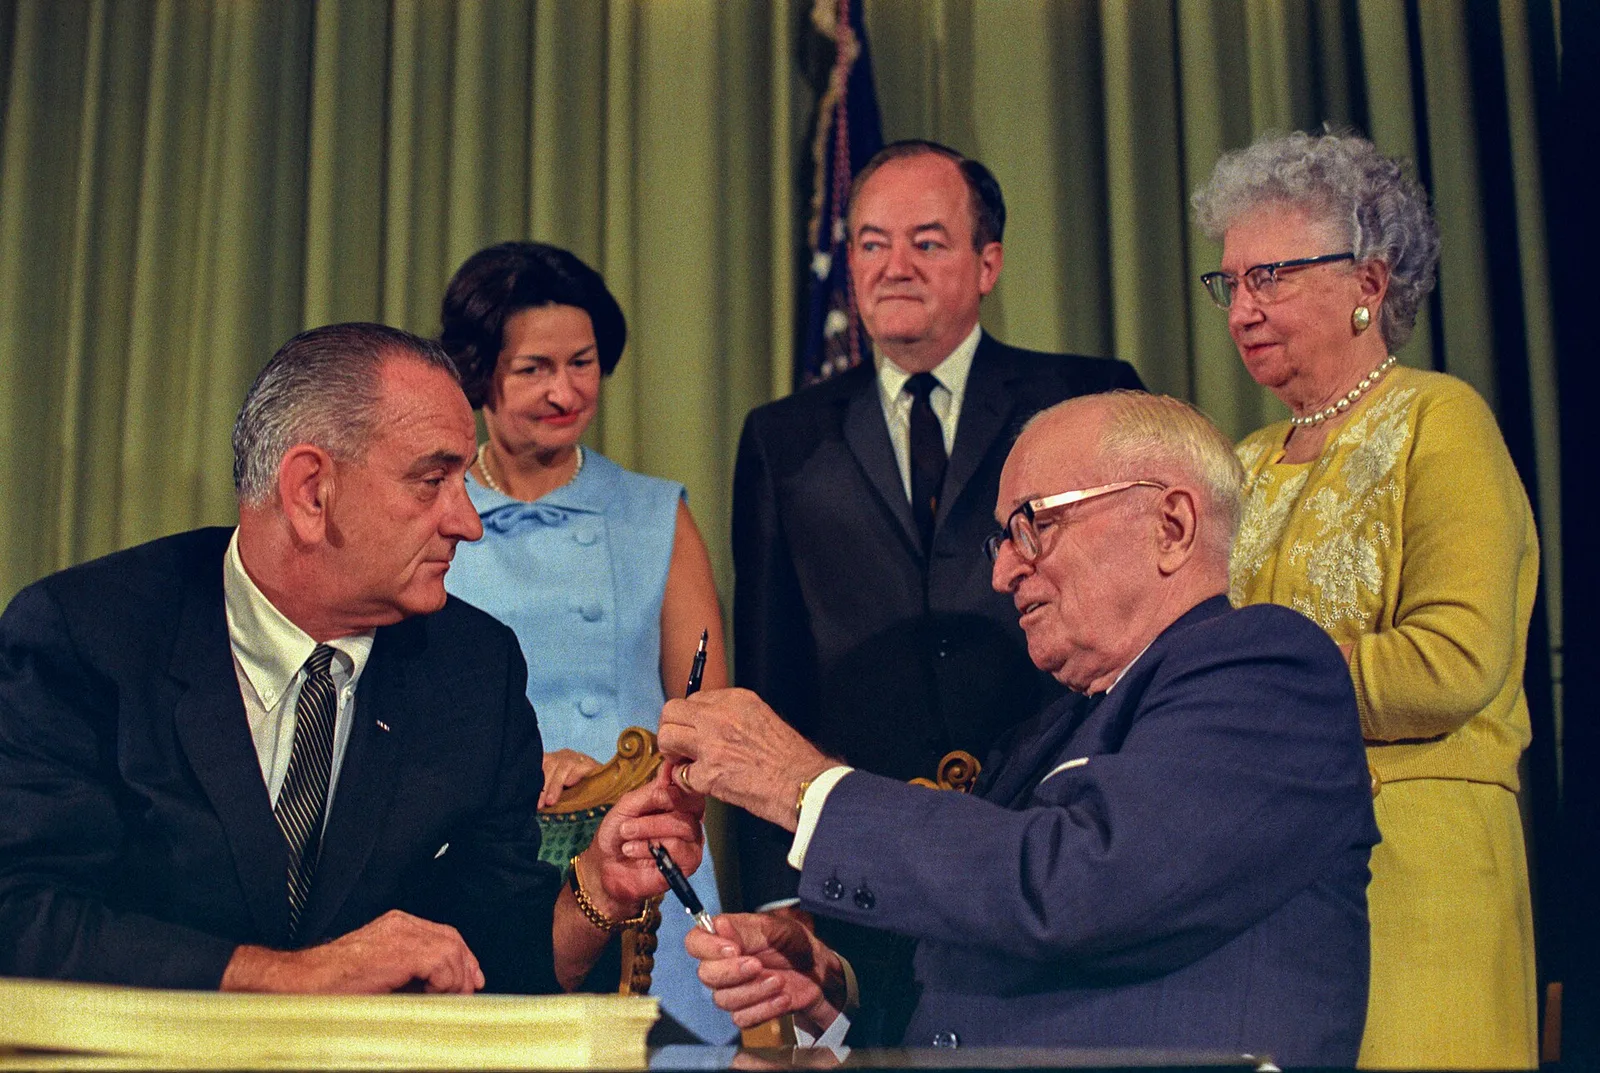
LBJ firma las Social Security Amendments of 1965, que crean Medicare y Medicaid, en la Truman Library. El expresidente Truman está presente para recibir la primera tarjeta de Medicare.
A semanas de no hacer un pago, y luego un acuerdo bipartidista
A principios de la década de 1980, al fondo fiduciario le faltaban semanas para no poder pagar los beneficios a tiempo. Una comisión dirigida por Alan Greenspan logró un acuerdo que subió los ingresos, recortó beneficios futuros y se aprobó con apoyo de los dos partidos. Fue la última vez que el Congreso arregló a largo plazo las finanzas del Seguro Social.
Las enmiendas de 1977, firmadas el 20 de diciembre de 1977, corrigieron el error de doble indexación de 1972 y subieron los impuestos sobre la nómina para tener dinero a corto plazo. En ese momento se calculó que mantendrían el programa con fondos hasta bien entrado el siglo siguiente.
Pero esos cálculos pronto quedaron atrás por la alta inflación y el alto desempleo, la "estanflación" (stagflation), de finales de la década de 1970 y principios de la de 1980. Eso bajó lo que entraba por impuestos sobre la nómina y, al mismo tiempo, hizo que los beneficios atados al costo de la vida subieran más rápido de lo esperado. En pocos años volvió la crisis de dinero.
La ley de 1977 también creó la fórmula actual de beneficios. Primero ajusta los ingresos pasados de un trabajador al crecimiento promedio de los sueldos. Luego aplica una fórmula de tres tramos con "bend points" (puntos de inflexión), que reemplaza una parte más grande del sueldo de un trabajador de bajos ingresos que del de uno de altos ingresos. Esa estructura sigue hoy.
Los trabajadores nacidos de 1917 a 1921 pasaron de la fórmula vieja a la nueva durante una transición de cinco años. Recibieron beneficios bastante más bajos que vecinos un poco mayores con los mismos ingresos. La queja de los "notch babies" (los nacidos en la muesca) generó cartas y audiencias en el Congreso durante dos décadas, pero ningún Congreso votó para cambiarla.
El fondo fiduciario del OASI estaba a pocos meses de no poder pagar los beneficios completos a tiempo. Entonces, el 16 de diciembre de 1981, el presidente Reagan creó la National Commission on Social Security Reform con la Executive Order 12335. La dirigía el economista Alan Greenspan, y sus miembros los nombraron la Casa Blanca y los líderes del Congreso de los dos partidos.
La comisión de 15 miembros tuvo figuras importantes de los dos partidos, como el senador Bob Dole y Daniel Patrick Moynihan, que luego presidiría el Senate Finance Committee. Estuvo trabada por más de un año. Al final, un "Gang of Nine" (grupo de nueve) más pequeño negoció en secreto el acuerdo real durante las fiestas de 1982-83.
La comisión nació después de un desastre político. En mayo de 1981, el gobierno había propuesto recortes grandes a los beneficios de jubilación anticipada. El Senado votó 96 a 0 en contra de considerar cualquier plan que recortara "precipitously and unfairly" (de forma precipitada e injusta) los beneficios de quienes estaban por jubilarse. Una comisión de los dos partidos fue la forma de volver a abrir el tema sin quedar mal, después de las elecciones de medio término de 1982.
Las conversaciones por detrás se dieron entre James Baker, jefe de gabinete de la Casa Blanca, y asesores del Speaker Tip O'Neill. El senador Moynihan y Dole llevaron el acuerdo de vuelta a toda la comisión. Doce de los quince miembros firmaron el informe final en enero de 1983. Los tres miembros republicanos de la Cámara no estuvieron de acuerdo, porque se oponían a subir impuestos.
El informe de la comisión, de enero de 1983, propuso cerrar cerca de dos tercios del déficit de largo plazo con más ingresos, sobre todo adelantando subidas de impuestos sobre la nómina que ya estaban programadas para años después. El otro tercio vendría de cambios en los beneficios, como retrasar seis meses el ajuste por costo de la vida de ese año y subir poco a poco la edad de jubilación.
El paquete también incluyó por primera vez en el Seguro Social a los empleados federales nuevos y a los empleados de organizaciones sin fines de lucro. Y, por primera vez, hizo que parte de los beneficios pagara impuesto federal sobre la renta en el caso de los beneficiarios con más ingresos. Esas dos reglas todavía le dan ingresos al programa hoy.
La comisión no logró ponerse de acuerdo en cómo subir la edad de jubilación y le dejó esa parte al Congreso. En la Cámara, el representante J.J. Pickle, de Texas, ganó una votación para subir poco a poco la edad plena de jubilación hasta 67. Otra opción, que era recortar los beneficios a todos, perdió por poco.
La regla de cobrar impuestos sobre los beneficios se diseñó para que ese dinero vuelva a los fondos fiduciarios y no al gasto general. Los límites de ingresos que la activan, 25,000 dólares para una persona y 32,000 dólares para una pareja, se dejaron a propósito sin ajustar por la inflación. Por eso, desde 1984, cada año una parte más grande de los beneficiarios paga impuestos sobre parte de sus beneficios.
Reagan firmó la Public Law 98-21 en el South Lawn de la Casa Blanca el 20 de abril de 1983. Lo acompañaban el Speaker de la Cámara, Tip O'Neill, el líder de la mayoría del Senado, Howard Baker, y otros líderes de los dos partidos que habían trabajado en el acuerdo. Fue un caso poco común: un cambio grande a un programa de beneficios garantizados aprobado con apoyo de los dos partidos.
La ley subió la edad plena de jubilación de 65 a 67 en dos etapas, con una pausa larga en los 66 años para los nacidos de 1943 a 1954. La edad plena solo llegó a 67 para los nacidos en 1960 o después. O sea, el último grupo afectado por la ley de 1983 apenas está terminando ese cambio que tomó décadas.
A finales de marzo de 1983, la Cámara aprobó el informe de conferencia 243 a 102 y el Senado 58 a 14. Se calculaba que, si no se aprobaba nada, el fondo fiduciario no podría cubrir un pago en julio. El Tesoro ya había empezado a planear pedirle prestado al fondo fiduciario de Medicare para pagar los cheques del Seguro Social.
Los cambios de 1983 se diseñaron para juntar una gran reserva en el fondo fiduciario mientras trabajaba la generación del baby boom, y gastarla cuando se jubilara. Esa reserva llegó a su punto más alto, unos 2.9 billones de dólares, en 2020. Ahora se está gastando como se planeó, y por eso los Trustees calculan que las reservas se acabarán en la década de 2030.
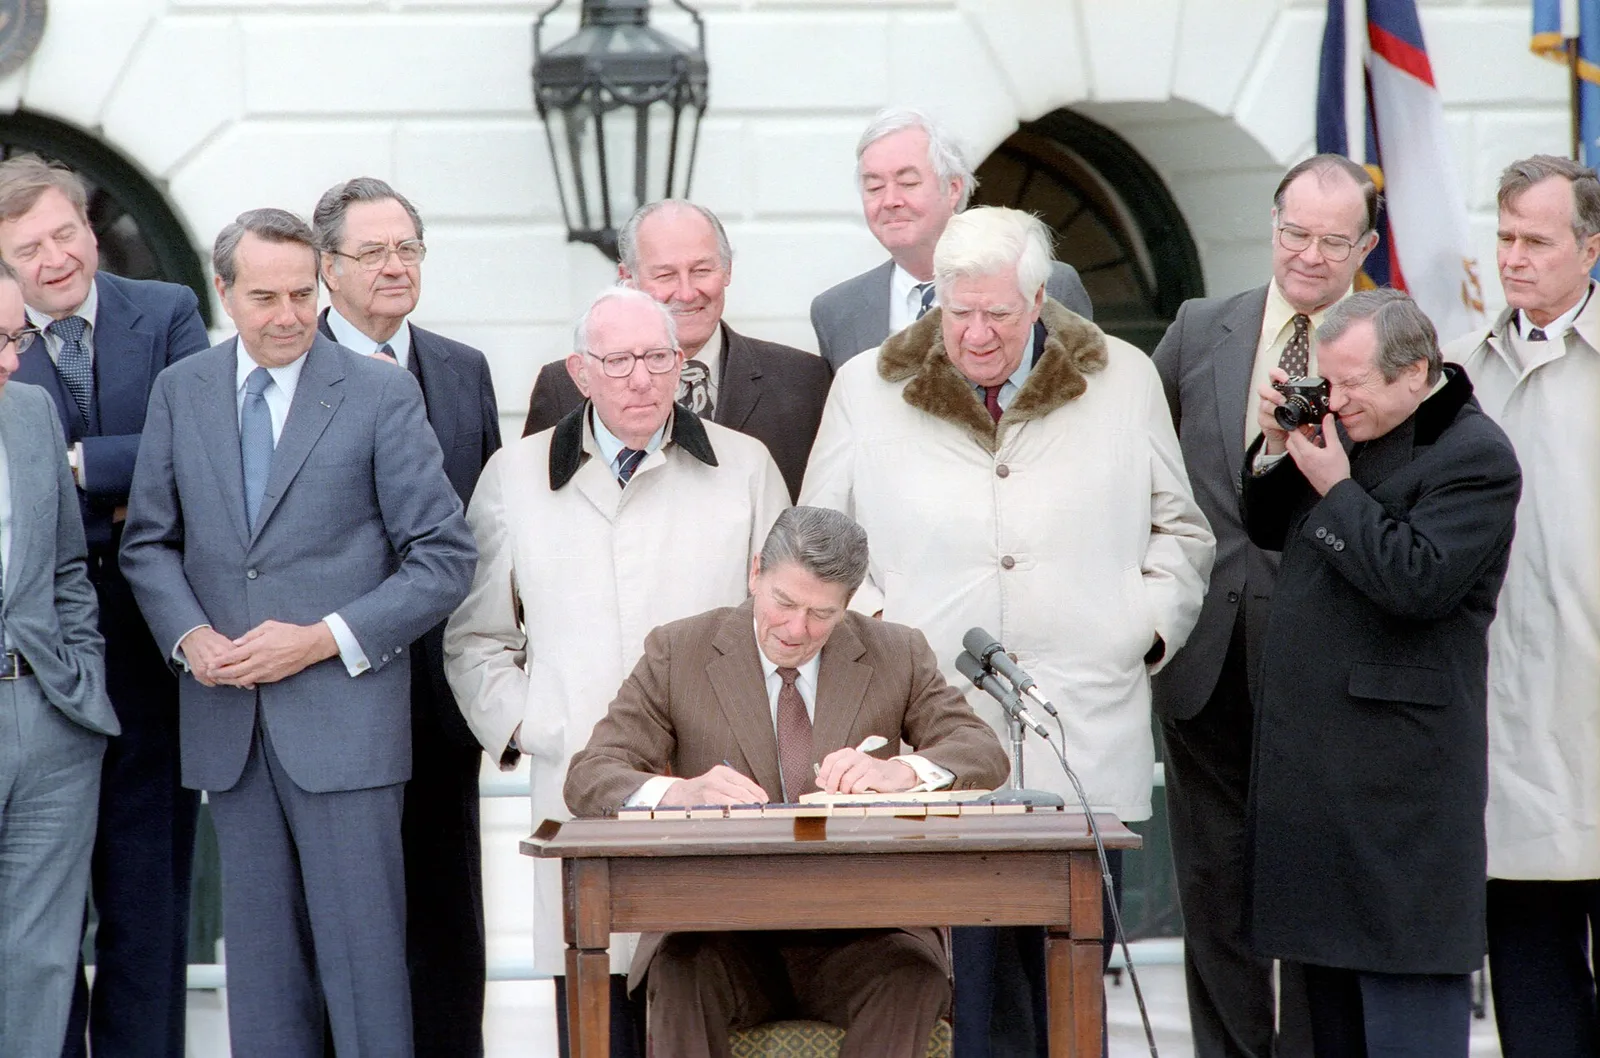
Reagan firma las Social Security Amendments of 1983 en el South Lawn, con el Speaker Tip O'Neill, el líder de la mayoría del Senado Howard Baker y otros líderes del Congreso de los dos partidos que negociaron el rescate.
Cómo funciona en realidad el fondo fiduciario
De cada cheque que paga el impuesto del Seguro Social sale un 6.2% del empleado y otro 6.2% del empleador, un 12.4% en total. Ese dinero va al Tesoro, que lo deposita en los fondos fiduciarios del OASI y del DI el mismo día en que se descuenta, antes de gastar nada en los beneficios de hoy. Quienes trabajan por cuenta propia pagan las dos mitades.
La tasa combinada del 12.4% se usa desde 1990, según un calendario que el Congreso fijó en las enmiendas de 1977 y 1983. La única excepción fue una rebaja temporal en 2011-2012 que la bajó al 10.4%. Mientras tanto, según la Social Security Administration, el sueldo máximo que paga el impuesto ha subido de 3,000 dólares en 1937 a 184,500 dólares en 2026, para seguirle el paso al crecimiento de los sueldos.
El impuesto se cobra según la Federal Insurance Contributions Act, y por eso aparece como "FICA" en el recibo de pago. Muchas veces sale junto al impuesto aparte del 1.45% de Medicare Hospital Insurance, que no tiene límite de sueldo. Los dos son distintos por ley y van a fondos fiduciarios diferentes.
Los fondos fiduciarios no son cuentas generales del Tesoro. Por ley, ese dinero solo se puede gastar en los beneficios y en los costos de administrar los programas de vejez, sobrevivientes e invalidez. Desde hace décadas, administrarlos cuesta menos del 1 por ciento de lo que se paga en beneficios, uno de los costos más bajos de cualquier gran programa de beneficios del gobierno federal.
Si en un año se cobra más impuesto sobre la nómina del que hace falta para pagar los beneficios de ese año, la ley obliga a prestar enseguida lo que sobra al Tesoro de EE. UU. A cambio, el fondo recibe bonos del gobierno de emisión especial. Estos bonos existen solo para los fondos fiduciarios y no se pueden comprar ni vender en el mercado como un bono común del Tesoro.
Por eso las reservas combinadas de los fondos fiduciarios, 2.56 billones de dólares a finales de 2025, no son un montón de efectivo en una bóveda. Son un derecho a cobrarle al gobierno de EE. UU., con la misma garantía total que cualquier otra deuda federal, y se pueden cobrar cuando se necesiten para pagar los beneficios.
Cada mes, una fórmula de la Social Security Act fija la tasa de interés de los nuevos bonos de emisión especial. Depende del rendimiento promedio de los bonos del Tesoro que se venden en el mercado y a los que les faltan al menos cuatro años para vencer. Los fondos fiduciarios no pueden buscar una tasa mejor, pero tampoco pueden perder su dinero por una caída del mercado.
Por este préstamo dentro del gobierno, los cerca de 2.5 billones de dólares de los fondos fiduciarios cuentan en la deuda nacional total, pero no en la cifra de "deuda en manos del público". Cuando los fondos cobran bonos para pagar beneficios, el Tesoro tiene que sacar ese efectivo de los impuestos o de nuevos préstamos del público. Por eso, cuando se gastan las reservas, sube la deuda en manos del público, aunque el gasto total no cambie.
Sí gana intereses, pero no en la bolsa de valores. La Social Security Act solo deja que los fondos fiduciarios tengan deuda con intereses del Tesoro de EE. UU.: nada de acciones, bonos de empresas ni siquiera una cuenta de ahorros común en un banco. Según la SSA Office of the Chief Actuary, los nuevos bonos de emisión especial ganaron en promedio un 4.3% en 2025. Pero el fondo en total ganó un 2.6%, más bajo, porque todavía tiene bonos viejos comprados cuando las tasas de interés eran más bajas.
El Congreso ha pensado más de una vez en quitar esa regla, pero nunca lo ha hecho. Un consejo asesor de 1994-96 propuso invertir hasta el 40% del fondo fiduciario en acciones. En su discurso del Estado de la Unión de 1999, el presidente Clinton propuso que el gobierno invirtiera directamente el 15% del fondo, unos 600 mil millones de dólares, en la bolsa. Las dos ideas se frenaron por las mismas dos objeciones, que vinieron de los dos partidos. La primera: un programa que tiene que pagar cheques cada mes, pase lo que pase con la economía, quedaría expuesto a años como 2008 o 2022, cuando las acciones perdieron entre el 20 y el 40% de su valor. La segunda: el gobierno federal se volvería uno de los mayores dueños de acciones de las empresas del país, y eso preocupa por la influencia política sobre empresas privadas.
La regla no es un olvido. Los Congresos de 1935 y 1939 la discutieron claramente. Decidieron invertir solo en el Tesoro para que nunca se pudiera culpar al programa de un pánico en la bolsa, y para que ningún gobierno pudiera usar un fondo nacional de inversión para favorecer a ciertas industrias.
Las comparaciones con los fondos de pensiones de los estados y de las empresas, que sí tienen acciones, olvidan una diferencia clave. Esos fondos pueden recortar los beneficios prometidos o pedir aportaciones más altas cuando caen los mercados, y lo hacen. En cambio, los beneficios del Seguro Social los fija la ley y se pagan a 70 millones de personas que casi no podrían aguantar un recorte en plena jubilación.
Los bonos son deuda federal real que se puede exigir por ley, no un truco de contabilidad. El gobierno tiene que pagarlos por su valor completo más los intereses cada vez que los fondos fiduciarios necesitan efectivo, igual que con un bono de cualquier otro inversionista.
La crítica más exacta es que lo que tienen los fondos fiduciarios es un derecho a cobrar del mismo presupuesto federal que ya tiene grandes déficits cada año. Cobrar los bonos no crea dinero nuevo. El Tesoro tiene que conseguir el efectivo en otro lado, con impuestos o con más préstamos, igual que con cualquier otra deuda federal que vence.
El gobierno ya está cobrando estos bonos de forma normal. Desde 2010, cada año el Seguro Social ha costado más de lo que recibe sin contar intereses. Así que el Tesoro ha estado pagando intereses y devolviendo el dinero de los bonos para cubrir la diferencia, y nunca ha dejado de hacerlo.
Además, la etiqueta sirve para los dos lados. Cada bono del Tesoro que tiene un fondo de pensiones, un banco o el gobierno de Japón también es un "pagaré", respaldado solo por el poder del gobierno de cobrar impuestos. Los bonos del fondo fiduciario tienen la misma garantía total, y por eso los Trustees los cuentan como bienes reales.
El Seguro Social siempre ha funcionado pagando con lo que entra cada año (pay-as-you-go). Los impuestos sobre la nómina de los trabajadores de hoy pagan sobre todo los beneficios de los jubilados de hoy. No se guardan en una cuenta personal atada a lo que aportó cada trabajador. Por eso importa muchísimo cuántos trabajadores hay por cada beneficiario.
En 1950, unos 16 trabajadores aportaban por cada beneficiario. Para 2025, según datos de los Trustees de la SSA, esa cifra había bajado a cerca de 2.7 trabajadores por beneficiario. La causa es que la gente vive más y nacen menos niños. Esa es la presión de población que está detrás de todos los cálculos de dinero de esta página.
Este diseño se escogió a propósito durante la Depresión. Un sistema con todo el dinero ahorrado por adelantado habría tardado décadas en juntar reservas antes de poder pagar beneficios importantes. Pero los ancianos pobres de las décadas de 1930 y 1940 necesitaban dinero ya. Pagarles a los primeros jubilados mucho más de lo que aportaron, como a Ida May Fuller, era la meta, no un error.
Como los beneficios dependen de una fórmula de la ley y no del saldo de una cuenta, tienen protecciones que una cuenta privada no tiene. Suben con la inflación cada año, se pagan de por vida sin importar cuánto viva el jubilado y alcanzan al cónyuge y a los sobrevivientes. Pero también tienen un riesgo que una cuenta privada no tiene: el Congreso puede cambiar la fórmula.
Agotarse no quiere decir que el programa se quede sin dinero y deje de pagar todos los beneficios. Los impuestos sobre la nómina siguen entrando cada día de pago. Quiere decir que se acabaría la reserva de bonos juntada en décadas anteriores para completar esos ingresos.
Por ley, los fondos fiduciarios no pueden pagar más de lo que tienen. Cuando las reservas lleguen a cero, los beneficios bajarían automáticamente para todos, hasta igualar lo que entra. Según el informe de 2026 de la SSA Board of Trustees, con el fondo del OASI solo se podría pagar un 78% estimado de los beneficios programados desde el cuarto trimestre de 2032, a menos que el Congreso cambie la ley antes.
La ley no dice cómo se haría un recorte para todos: si cada cheque bajaría el mismo porcentaje el mismo día o si los pagos se retrasarían. La Social Security Administration nunca ha tenido que decidirlo, y los expertos en derecho no están de acuerdo sobre si los beneficiarios podrían demandar para cobrar el monto completo programado.
El Congreso resolvió antes del plazo cada crisis anterior. Las leyes de 1977 y 1983 se aprobaron cuando al fondo fiduciario le faltaban meses para tener problemas. En 2015, el Congreso pasó ingresos de impuestos al fondo del DI con apenas semanas de margen. Si ese patrón se repite con la fecha de la década de 2030 es la gran pregunta política que sigue abierta sobre el programa.
Las mismas cuentas que enfrentó la comisión de 1983, con un reloj más largo
El problema de fondo del Seguro Social no ha cambiado desde 1983: cada vez hay menos trabajadores por cada beneficiario, así que los beneficios programados crecen más rápido que lo que entra por su impuesto sobre la nómina. Aquí están las cifras del informe de 2026 de la SSA Board of Trustees, y las opciones que tiene el Congreso para cerrar la brecha.
El informe de 2026 de los Trustees, de un vistazo
Según el análisis del Committee for a Responsible Federal Budget sobre el informe de 2026 de los Trustees, el déficit actuarial a 75 años del programa completo es del 4.42% de la nómina que paga impuesto, unos 31 billones de dólares en valor presente.
Qué podría arreglarlo
Estas opciones se pueden combinar, y el Congreso ha mezclado varias en cada arreglo importante desde 1935. Aquí aparecen como las opciones que de verdad discuten los economistas y los expertos en políticas públicas, no como una recomendación de un solo camino.
Solo los ingresos hasta el máximo que paga impuesto, 184,500 dólares en 2026, pagan el impuesto sobre la nómina del Seguro Social. Los ingresos por encima de esa cifra, que ganan sobre todo los trabajadores mejor pagados, hoy no pagan nada para el Seguro Social.
La SSA Office of the Chief Actuary ha revisado varias versiones de esta idea. Depende de si los trabajadores recibirían beneficios más altos en el futuro por los ingresos que empezarían a pagar impuesto. Según eso, los cálculos van de cerrar cerca del 58% a cerca del 73% del déficit de 75 años del programa, solo con esta medida.
El tope no se puso al azar. Se ajusta cada año al sueldo promedio del país y, desde 1977, se fija para que cerca del 90 por ciento de todos los ingresos cubiertos queden por debajo. Como la diferencia entre sueldos ha crecido, la parte que de verdad paga impuesto bajó a cerca del 82 a 83 por ciento. Esa es parte de la razón por la que creció el déficit.
Los beneficios también tienen un tope. Por eso, quitar el tope del impuesto sin cambiar los beneficios debilitaría mucho la relación entre lo que pagan los que más ganan y lo que reciben. Quienes apoyan el programa han dicho siempre que esa relación lo protege en la política. Por eso casi todas las propuestas detalladas agregan poco a poco un nuevo tramo alto o un "donut hole" (agujero de rosquilla), que deja una franja de ingresos sin impuesto.
La tasa combinada del 12.4% del impuesto sobre la nómina no ha cambiado desde 1990 (salvo por la rebaja temporal de 2011-2012), aunque desde entonces han subido mucho la esperanza de vida y el total que se paga en beneficios.
Los actuarios de la SSA calculan que una subida inmediata y permanente de unos 3 a 4 puntos, a cerca del 15-16% combinado, bastaría para cerrar todo el déficit de 75 años. Una subida más pequeña y poco a poco tendría que empezar antes para lograr algo parecido.
Para un trabajador que gana el sueldo medio de 2026, unos 60,000 dólares, cada punto más de tasa combinada son unos 600 dólares al año, repartidos entre el empleado y el empleador. Por lo general, los economistas concluyen que al final la mitad del empleador también la paga el trabajador, con sueldos más bajos. Así que todo el costo cae sobre el trabajo.
Las encuestas de AARP y del National Academy of Social Insurance han mostrado una y otra vez que subir poco a poco el impuesto sobre la nómina está entre las soluciones que más acepta el público. Pero ningún Congreso ha votado para subir la tasa desde 1983. Al contrario, la "vacación" temporal del impuesto en 2011-12 la bajó, y el dinero que dejó de entrar se les devolvió a los fondos fiduciarios con dinero general.
La subida de 65 a 67 de la ley de 1983 solo terminó de aplicarse a quienes nacieron en 1960 o después. Desde entonces se ha propuesto varias veces subirla más, a 68 o 69, porque la gente sigue viviendo más años.
El programa ya baja los beneficios a quien los pide antes y los sube a quien los pide más tarde. Por eso, subir la edad de jubilación por sí solo cierra una parte bastante pequeña del déficit. En la práctica, es un recorte de beneficios para todos, que pega más a quienes no pueden trabajar más tiempo por su salud o por el mercado de trabajo.
Lo que ha subido la esperanza de vida desde 1983 no se repartió de forma pareja. Estudios de la Social Security Administration y de las National Academies muestran que, en las últimas décadas, los hombres del quinto con más ingresos ganaron varios años de vida esperada a los 65. En cambio, los hombres del quinto con menos ingresos ganaron poco o nada. Así que subir la edad igual para todos recorta más los beneficios de toda la vida de los que menos ganan.
La edad más temprana para cobrar, 62 años, no se tocó en 1983. Cerca de un tercio de los trabajadores todavía empieza a cobrar a esa edad. Casi todas las propuestas para subir la edad la dejarían igual, así que el efecto principal sería un recorte permanente más grande para quienes empiezan a cobrar antes.
El ajuste automático por el costo de la vida, creado en 1972, hoy se basa en el CPI-W, un índice general de precios de los trabajadores de las ciudades. Algunos economistas dicen que no refleja bien cómo gastan los jubilados, que gastan mucho en salud. Pasar a un "chained CPI" (IPC encadenado) daría aumentos anuales más pequeños. Pasar a un índice experimental para los ancianos (CPI-E) probablemente daría aumentos más grandes.
Los COLA se van sumando durante una jubilación que puede durar décadas. Por eso, hasta un cambio pequeño en la fórmula tiene un efecto enorme a largo plazo. Por lo general se calcula que el chained CPI cerraría una parte pequeña del déficit, mientras que el CPI-E lo haría más grande en vez de cerrarlo.
El chained CPI toma en cuenta que la gente compra cosas más baratas cuando suben los precios. Cada año queda unos 0.25 a 0.3 puntos por debajo del CPI-W. Fue parte de la propuesta de presupuesto del presidente Obama en 2013, pero se dejó de lado porque se opusieron los dos partidos. AARP y muchos demócratas dicen que es un recorte de beneficios, y algunos republicanos no querían juntarlo con subidas de impuestos.
El Bureau of Labor Statistics publica el CPI-E experimental desde 1982. Pero advierte que usa una muestra pequeña y no capta los descuentos ni las distintas tiendas que usan los compradores mayores. Así que, para usarlo, primero habría que crear un nuevo índice de precios.
Hoy la ley solo deja que los fondos fiduciarios tengan bonos del Tesoro de EE. UU. que pagan intereses, sin acciones, bonos de empresas ni fondos indexados. Las propuestas para cambiar eso vienen de hace décadas. Una fue un plan del gobierno de Clinton en 1999 para invertir directamente el 15% del fondo fiduciario en la bolsa. Otra fue una propuesta de los dos partidos en 2024, de los senadores Bill Cassidy y Tim Kaine, para pedir prestados 1.5 billones de dólares e invertirlos durante 75 años.
El Center for Retirement Research calcula que, si se limita la parte en acciones al 40% del fondo fiduciario y se llega a eso poco a poco en 15 años, el Seguro Social tendría menos del 7% de la bolsa de EE. UU. Con la ganancia real histórica del 6.5%, eso podría ayudar bastante a cerrar el déficit. Pero con la ganancia real más prudente del 4.0%, que hoy esperan la mayoría de los economistas, solo cubriría una parte pequeña del costo de un gran plan con dinero prestado. Y quedaría abierta la pregunta más difícil: quién paga si las ganancias reales no alcanzan.
El modelo principal para mantener la política lejos de un fondo así es el Federal Thrift Savings Plan. Sus acciones siguen fondos indexados amplios y las maneja una junta independiente que tiene prohibido votar con esas acciones para influir en las empresas. Los críticos responden que nunca ha habido un gobierno federal con tantas acciones, aunque sea de forma pasiva, y que sería difícil echarse atrás.
La idea Cassidy-Kaine de 2024 no tocaría para nada los fondos fiduciarios que ya existen. Crearía un fondo de inversión aparte con dinero prestado, y apostaría a que 75 años de ganancias del mercado superen los intereses de esa deuda. Si la apuesta sale mal, los fondos fiduciarios actuales servirían de respaldo. No ha llegado a votarse en comisión.
Los fondos fiduciarios de jubilación (OASI) y de invalidez (DI) están separados por ley. Por eso el Congreso puede pasar una parte de la tasa combinada del 12.4% de un fondo al otro sin cambiar lo que pagan los trabajadores en total. Eso fue justo lo que hizo en 2015 para evitar que el DI se agotara, cuando faltaban solo meses.
No se calcula que el fondo del Disability Insurance se agote en los 75 años del cálculo. Así que pasar parte de la tasa al OASI podría atrasar la fecha de agotamiento de 2032. Pero los actuarios dicen que eso solo cambiaría cuál fondo se queda corto primero. No arreglaría el déficit de fondo a largo plazo del programa completo.
Las finanzas del fondo del DI mejoraron mucho después de mediados de la década de 2010. Eso pasó porque la gran generación del baby boom pasó de los beneficios por invalidez a los de jubilación, y porque bajaron las nuevas solicitudes después del punto más alto de la época de la recesión. Por eso el informe de 2026 de los Trustees muestra al DI con dinero de sobra en todo el período del cálculo, y al OASI no.
Desde 1980, el Congreso ha movido la tasa entre los dos fondos unas doce veces, para los dos lados, así que es una herramienta muy usada. Pero, sola, solo cambia las fechas. La fecha "combinada" de 2034, que se cita tanto, ya supone que los dos fondos se tratan como uno, y la ley actual no lo permite sin una votación.
Diez datos que vale la pena conocer
Datos rápidos sacados del material con fuentes de toda esta página. Sirven para una lectura rápida o para empezar una conversación en clase.
En 1937, el primer impuesto sobre la nómina del Seguro Social era de solo el 1% sobre sueldos de hasta 3,000 dólares. El máximo que paga impuesto ha subido a 184,500 dólares en 2026, y todavía paga la tasa combinada del 12.4% que se usa desde 1990.
Ida May Fuller, la primera persona en recibir un cheque mensual de jubilación, pagó solo 24.75 dólares en impuestos del Seguro Social en tres años. Pero cobró 22,888.92 dólares en beneficios antes de morir en 1975, a los 100 años.
La ley nunca pensó la tarjeta del Seguro Social como un documento de identidad nacional. La ley de 1935 ni siquiera hablaba de una tarjeta. La agencia la creó por su cuenta solo para llevar la cuenta de los ingresos de los trabajadores.
Según la SSA, cerca de 70 millones de personas en EE. UU., más de una de cada cinco en el país, recibieron un pago del Seguro Social o de la SSI a finales de 2025.
La prestación mensual promedio de jubilación fue de unos 2,082 dólares en mayo de 2026, según el Monthly Statistical Snapshot de la SSA.
El Seguro Social es gasto obligatorio. Se paga automáticamente con su propio impuesto sobre la nómina, así que casi no le afectan las peleas anuales de asignaciones del Congreso que cierran otras partes del gobierno.
La cantidad de trabajadores por beneficiario bajó de cerca de 16 a 1 en 1950 a cerca de 2.7 a 1 en 2025. Es la causa más grande de la falta de dinero a largo plazo del programa.
En más de 90 años de historia, el Seguro Social nunca ha dejado de hacer un pago programado. Ni siquiera en 1983, cuando al fondo fiduciario le faltaban semanas para no poder pagar a tiempo.
Alan Greenspan, que dirigió la comisión de 1981-83 que rescató al Seguro Social, después dirigió la Reserva Federal casi 19 años, desde 1987.
La ley de 1935 dejó fuera del seguro de vejez a los trabajadores agrícolas y domésticos, muchos de ellos estadounidenses negros del Sur. Las enmiendas que empezaron en 1950 fueron cerrando ese hueco poco a poco.
¿Tienes una inquietud? A quién contactar
Solo el Congreso puede cambiar cómo se financia o se paga el Seguro Social. Aquí ves cómo comunicarte directamente con la Social Security Administration, con los dos comités del Congreso a cargo del programa y con tus propios representantes electos.
Social Security Administration
Preguntas sobre tus propias prestaciones, una solicitud o un pago
- 1-800-772-1213 (TTY 1-800-325-0778)
- Lun. a vie., 8:00 a 19:00, hora local
- Correo: Office of Public Inquiries and Communications Support, 1100 West High Rise, 6401 Security Blvd., Baltimore, MD 21235
House Ways & Means Committee
El comité de la Cámara con jurisdicción sobre la ley del Seguro Social
- (202) 225-3625
- 1139 Longworth House Office Building, Washington, DC 20515
Senate Finance Committee
El comité del Senado con jurisdicción sobre la ley del Seguro Social
- (202) 224-4515
- 219 Dirksen Senate Office Building, Washington, DC 20510
Tu representante de EE. UU.
Solo el Congreso puede cambiar cómo se financia el Seguro Social
- Encuentra a tu propio miembro de la Cámara y escríbele directamente
Tus senadores de EE. UU.
Cada estado tiene dos, sin importar el partido
- Encuentra los datos de contacto de tus dos senadores
La mayoría de las oficinas del Congreso reciben mensajes por el formulario de contacto de su sitio web oficial, no por un correo electrónico público. Por eso los enlaces de arriba llevan a los directorios oficiales de la Cámara y del Senado, y no a una dirección de correo.
Fuentes y lecturas adicionales
- Social Security Administration - History
- SSA Office of the Chief Actuary - 2026 OASDI Trustees Report
- SSA Press Release - 2026 Trustees Report
- National Archives - Milestone Documents, Social Security Act
- Committee for a Responsible Federal Budget
- Congressional Research Service (via Congress.gov)
- Bipartisan Policy Center
Esta página se basa en la historia publicada por la Social Security Administration y en el 2026 OASDI Trustees Report de la SSA Office of the Chief Actuary. También usa los documentos históricos de los National Archives sobre la Social Security Act de 1935, y el análisis fiscal no partidista del Committee for a Responsible Federal Budget, el Congressional Research Service y el Bipartisan Policy Center. La foto de la firma de 1935 es una obra del gobierno de EE. UU. de dominio público de la Library of Congress, en Wikimedia Commons. Las fotos de las firmas de 1965 y 1983 son obras del gobierno de EE. UU. de dominio público de las bibliotecas presidenciales de Truman y de Reagan, parte de los National Archives.