Trueque, monedas extranjeras y un siglo de caos
Estados Unidos no empezó con una moneda nacional: pasó casi un siglo tratando de definir qué era el dinero. Los colonos hacían trueque, usaban las monedas extranjeras que llegaban por el comercio y veían cómo cada colonia imprimía su propio papel moneda sin ponerse de acuerdo con las demás, un desorden que los redactores de la Constitución todavía estaban limpiando un siglo después.
La colonia de la Bahía de Massachusetts emitió billetes de crédito en papel en 1690 para pagarles a los soldados que volvían de una expedición fallida contra Quebec durante la Guerra del Rey Guillermo, porque el tesoro de la colonia estaba vacío y había pocas monedas. Muchos historiadores dicen que fue el primer papel moneda emitido por un gobierno en el mundo occidental, décadas antes que experimentos parecidos en Europa.
Otras colonias siguieron con sus propios billetes de crédito en las décadas siguientes, cada una sin ponerse de acuerdo con las demás. Así, un billete de Massachusetts podía no valer nada o valer mucho menos en Virginia, un anuncio del caos con el dinero que sufriría el país durante el siguiente siglo y medio.
La emisión de 1690 sumó unas 7,000 libras en billetes de 5 chelines a 5 libras, y la colonia prometió aceptarlos para pagar impuestos y cambiarlos algún día por monedas. Cuando los billetes perdieron valor, en 1692 Massachusetts los aceptó para los impuestos con un premio del 5 por ciento, uno de los primeros intentos de un gobierno de sostener el papel moneda garantizando que la gente lo iba a necesitar.
Gran Bretaña se alarmó al ver que las colonias dependían del papel, y el Parlamento aprobó la Ley de la Moneda de 1751, que limitó los billetes de Nueva Inglaterra, y la Ley de la Moneda de 1764, que extendió los límites a todas las colonias. El enojo de los colonos contra esas restricciones suele aparecer entre las quejas económicas que alimentaron la Revolución.
Gran Bretaña limitaba la salida de sus propias monedas hacia las colonias y nunca mandaba suficientes, así que los colonos dependían mucho de monedas extranjeras que llegaban por el comercio, sobre todo el peso de plata español, también llamado "real de a ocho" porque se podía cortar en ocho partes, o "bits", para dar cambio. Se acuñaba en la América española y circulaba tanto que se convirtió en la moneda más común de las 13 colonias.
El dominio del peso español es la razón por la que el nuevo país adoptó el "dólar", y no la "libra", como su moneda después de la independencia. Muchos historiadores creen que el propio signo de dólar ($) viene de una abreviatura escrita a mano del peso español que poco a poco se simplificó en una raya atravesando una "S", según la Colección Numismática Nacional del Smithsonian.
El peso español tenía unos 387 granos de plata pura, y las asambleas coloniales publicaban tablas oficiales para convertir sus "libras" locales a esa moneda, aunque las tasas cambiaban de una colonia a otra. Cortar una moneda en "bits" de 12.5 centavos cada uno es la razón por la que en el inglés de EE. UU. a una moneda de 25 centavos todavía se le dice "two bits" (dos pedazos).
Alexander Hamilton estudió cuánta plata tenían de verdad los pesos españoles gastados que circulaban antes de recomendar el peso del dólar estadounidense en su Informe sobre el Establecimiento de una Casa de Moneda, de 1791. El nuevo dólar se fijó cerca de la plata del peso español para que los dos pudieran circular juntos, y así fue hasta que el Congreso les quitó a las monedas extranjeras su valor legal en 1857.
Sin poder cobrar impuestos y con un ejército que pagar para la Guerra de Independencia, el Congreso Continental empezó a emitir en 1775 un papel moneda llamado "Continental Currency". Lo imprimían empresas de Filadelfia, como Hall & Sellers, antiguos socios de imprenta de Benjamin Franklin, que ponían hojas de verdad prensadas en las placas de impresión como una forma sencilla de evitar las falsificaciones.
El Congreso siguió emitiendo más billetes continentales para cubrir los costos crecientes de la guerra, y como solo los respaldaba una promesa, perdieron valor muy rápido. Para 1779, el Congreso había emitido unos $241 millones en valor nominal, y al final de la guerra los billetes valían una pequeña parte de eso. De ahí viene la frase que todavía se usa, "not worth a Continental" (no vale ni un continental).
La primera emisión, autorizada el 22 de junio de 1775, fue de $2 millones; el Congreso ordenó otras once en los cuatro años siguientes. Como no podía cobrar impuestos, les pidió a los estados que retiraran su parte con impuestos estatales, pero pocos lo hicieron, así que la cantidad de billetes siguió creciendo mientras el respaldo no crecía.
Para 1780, el Congreso devaluó en la práctica su propia moneda, ofreciendo cambiar los billetes continentales viejos por billetes nuevos a 40 por 1. El desastre marcó a los redactores de la Constitución: le dieron al Congreso poder para "borrow" (pedir prestado) y "coin" (acuñar) dinero, pero a propósito no incluyeron ningún poder para "emit bills of credit" (emitir billetes de crédito), una frase que la convención de 1787 borró de un borrador anterior.
En 1785, el Congreso Continental adoptó de manera formal el dólar como la unidad de dinero del nuevo país. Se basó en propuestas de moneda decimal de funcionarios del Congreso Continental y escogió un sistema de base diez, 100 centavos por dólar, en lugar de las confusas libras, chelines y peniques de Gran Bretaña.
Esa decisión todavía se ve en la Constitución ratificada dos años después: el Artículo I le dio al Congreso el poder exclusivo de "coin Money" (acuñar moneda) y les prohibió a los estados acuñar la suya o aceptar como pago legal cualquier cosa que no fueran monedas de oro y plata. Fue una respuesta directa a las monedas de papel de los estados, que competían entre sí y muchas veces no valían nada en los años 1780, según el registro del Archivo Nacional sobre la Convención Constitucional.
En sus "Notas sobre el establecimiento de una unidad monetaria" de 1784, Thomas Jefferson defendió el sistema decimal porque la gente común podía hacer las cuentas, y Robert Morris había propuesto un plan decimal parecido en 1782. El Congreso adoptó el dólar como unidad el 6 de julio de 1785 y fijó sus divisiones en 1786, años antes de que existiera una Casa de Moneda para acuñarlas.
Esa decisión hizo de Estados Unidos uno de los primeros países en adoptar una moneda nacional decimal, después del rublo decimal de Rusia de principios de los años 1700; Francia lo siguió con el franco decimal en los años 1790, y Gran Bretaña no hizo decimal la libra hasta 1971. El poder que da la Constitución para "coin Money" (acuñar moneda) y "regulate the Value thereof" (regular su valor), junto con la prohibición de que los estados acuñen monedas o emitan papel moneda, dejó fijo el dólar decimal como el único estándar nacional.
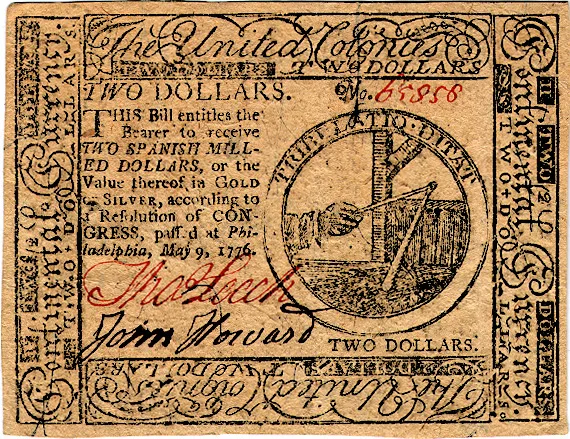
Un billete de la Continental Currency de 1776, el papel moneda que el Congreso imprimió para pagar la Guerra de Independencia antes de tener forma de respaldarlo, y que perdió casi todo su valor antes de que terminara la guerra.
Una Casa de Moneda, y luego un siglo de dinero revuelto
La Ley de Acuñación de 1792 por fin le dio al país una Casa de Moneda y una definición legal del dólar, pero las monedas solas no alcanzaban para lo que necesitaba la joven economía. Durante los siguientes 70 años, miles de billetes de bancos estatales que competían entre sí llenaron ese hueco, hasta que la Guerra Civil obligó al Congreso a hacer por fin igual el papel moneda del país.
La Ley de Acuñación del 2 de abril de 1792 creó la Casa de Moneda de EE. UU. (U.S. Mint) y definió el dólar en la ley por primera vez: 371.25 granos de plata pura, con el oro y la plata unidos a una proporción fija de 15 a 1, un sistema llamado bimetalismo. El primer edificio de la Casa de Moneda, construido ese año en la calle Séptima de Filadelfia, fue el primer edificio federal construido con la nueva Constitución, según la propia historia de la Casa de Moneda.
La Ley nombró al astrónomo y científico David Rittenhouse como el primer director de la Casa de Moneda y, un detalle que repiten mucho las historias de la institución, castigaba con la muerte rebajar el metal de las monedas o robar metal de la Casa de Moneda. Eso muestra lo en serio que el joven gobierno tomaba la honestidad de su nuevo dinero.
La Ley autorizó diez valores: las monedas de oro eagle ($10), media eagle y cuarto de eagle; las de plata de un dólar, medio dólar, 25 centavos, 10 centavos y medio dime; y las de cobre de un centavo y medio centavo. Hamilton calculó el dólar de plata de 371.25 granos a partir de análisis de los pesos españoles que circulaban, y la Ley fijó el precio del oro cerca de $19.39 la onza.
La Casa de Moneda estuvo primero bajo el Departamento de Estado, se volvió una agencia independiente en 1799 y por fin pasó al Departamento del Tesoro en 1873. Su sede de Filadelfia funcionó como una verdadera fábrica federal temprana, con máquinas para laminar y estampar movidas primero por caballos y después por vapor.
La Casa de Moneda acuñó en 1792 un pequeño lote de prueba de medios dimes de plata antes de que su edificio estuviera terminado, y empezó la producción regular en 1793 con medios centavos y centavos de cobre, las primeras monedas federales que circularon en el país. Las monedas de plata de medio dime, de medio dólar y de un dólar llegaron en 1794; las primeras de 10 y 25 centavos, en 1796; y las primeras de oro, de cinco y diez dólares, en 1795.
Aun con una Casa de Moneda nacional funcionando, durante décadas el país no tuvo suficientes monedas para los pagos de todos los días, así que las monedas extranjeras, sobre todo el peso español, siguieron siendo pago legal en Estados Unidos hasta que el Congreso les quitó ese valor en 1857, según la historia publicada de la Casa de Moneda.
Tradicionalmente, aunque sin pruebas seguras, se dice que los cerca de 1,500 medios dimes de 1792 se acuñaron en parte con la platería de Martha Washington. La producción regular de centavos empezó en marzo de 1793; la primera entrega de la Casa de Moneda fue de 11,178 "centavos de cadena" (en total se acuñaron unos 36,000) antes de que al público no le gustara el diseño de la cadena, que se veía como un mal presagio para un país fundado en la libertad, y hubiera que rediseñarlos rápido.
La falta de monedas siguió porque quienes llevaban oro y plata tenían que esperar semanas a que la Casa de Moneda les devolviera las monedas acuñadas, así que muchos siguieron usando metal en barras o monedas extranjeras. Las monedas de cambio eran tan escasas que comerciantes privados hicieron sus propias fichas de cobre hasta los años 1830, y de nuevo durante la Guerra Civil.
Como todavía no había un papel moneda federal, los bancos con licencia de los estados emitían sus propios billetes, y justo antes de la Guerra Civil circulaban en el país unas 8,000 a 10,000 variedades de billetes bancarios estatales, cada una con su propio diseño y cada una valiendo solo lo que tuviera de reservas el banco que la emitía. Algunos bancos llamados "wildcat" se instalaban a propósito en lugares lejanos para que fuera difícil cambiar sus billetes.
Las falsificaciones eran tan comunes que los comerciantes usaban guías publicadas, llamadas "bank note reporters" y "counterfeit detectors", que se actualizaban seguido para ayudar a distinguir los billetes buenos de los falsos entre los miles de diseños que circulaban. Los historiadores suelen señalar ese panorama como uno de los más confusos de la historia del país en cuanto al dinero.
Con las leyes de "banca libre" que muchos estados aprobaron en los años 1830 y 1840, casi cualquiera que cumpliera un capital mínimo y dejara bonos en depósito podía abrir un banco y emitir billetes. El billete de un banco sólido de Boston podía valer lo mismo en Nueva York, mientras que el de un banco de la frontera valía entre 5 y 50 por ciento menos, según la distancia y su fama.
El Thompson's Bank Note Reporter, publicado en Nueva York desde 1842, tenía una lista de miles de bancos con el descuento del momento para sus billetes y descripciones de las falsificaciones conocidas. Los historiadores de la economía calculan que en algunos años hasta una tercera parte de los billetes que circulaban eran falsos o de bancos que ya habían quebrado.
Las Leyes Bancarias Nacionales de 1863 y 1864 permitieron que los bancos obtuvieran una licencia federal y emitieran un billete igual para todos, el National Bank Note, a cambio de dejar bonos de EE. UU. con el Contralor de la Moneda. Así el país tuvo por primera vez un papel moneda de verdad igual en todas partes. El hueco que todavía quedaba, porque el país no tuvo un banco que prestara como último recurso hasta 1913, se explica a fondo en la página de la Reserva Federal de este sitio.
Para terminar el trabajo, en 1865 el Congreso puso un impuesto del 10 por ciento a los billetes de los bancos estatales. Eso hizo que ya no valiera la pena emitirlos y, en pocos años, sacó de circulación el viejo mosaico de miles de monedas locales, según la historia de estas leyes que publica la propia Reserva Federal.
Las Leyes también crearon la Oficina del Contralor de la Moneda dentro del Tesoro para dar licencias a los bancos nacionales y supervisarlos, una oficina que todavía existe. Un banco nacional compraba bonos federales por al menos una tercera parte de su capital, los dejaba en depósito y luego podía emitir billetes hasta por el 90 por ciento del valor de esos bonos. Así, la nueva moneda quedó atada directamente a la deuda de guerra del gobierno.
El impuesto del 10 por ciento, que empezó a aplicarse en 1866, funcionó: los billetes de los bancos estatales en circulación bajaron de unos $240 millones en 1863 a menos de $4 millones para 1868. Muchos bancos estatales sobrevivieron pasándose a las cuentas de cheques, que el impuesto no tocaba, un empujón que nadie buscó hacia el sistema basado en cheques que dominó el siglo siguiente.
Una guerra obliga a crear el primer dinero fiduciario
La crisis de la Unión para pagar la Guerra Civil produjo algo que el país nunca había tenido: papel moneda respaldado solo por la palabra del gobierno. El billete verde sobrevivió a un reto constitucional, a un cambio de opinión de la Corte Suprema y a 17 años valiendo menos que el oro, antes de por fin valer lo mismo que el oro, literalmente, en 1879.
Los costos crecientes de la guerra para la Unión y una ola de retiros masivos de los bancos llevaron a los bancos y al Tesoro a dejar de pagar en monedas de oro y plata a cambio del papel en diciembre de 1861. Eso dejó al gobierno sin suficiente dinero en metal justo cuando tenía que pagarles a soldados, proveedores y sus propias deudas en una escala nunca vista.
El secretario del Tesoro, Salmon P. Chase, a quien en lo personal le preocupaba que el papel moneda subiera los precios, concluyó que el gobierno no tenía otra opción realista que imprimir dinero que no podía respaldar de inmediato con oro. Así se preparó la Ley de Curso Legal que llegó dos meses después.
Para finales de 1861, la guerra le costaba a la Unión cerca de $1.75 millones al día, cuando antes de la guerra el gobierno federal recaudaba menos de $60 millones al año. Un préstamo fallido con los bancos y el conflicto diplomático con Gran Bretaña conocido como el caso Trent llevaron a los bancos de Nueva York a dejar de pagar en metal en diciembre de 1861, y el Tesoro hizo lo mismo.
Chase pagó la guerra por tres caminos: impuestos, incluido el primer impuesto federal sobre la renta en 1861; bonos, que el banquero Jay Cooke les vendía a los ciudadanos comunes; y papel moneda. Chase, un defensor del dinero en metal de Ohio, aceptó el billete verde a regañadientes, y después, como presidente de la Corte Suprema, escribió el fallo Hepburn v. Griswold que anuló parte de la misma ley que él había aplicado.
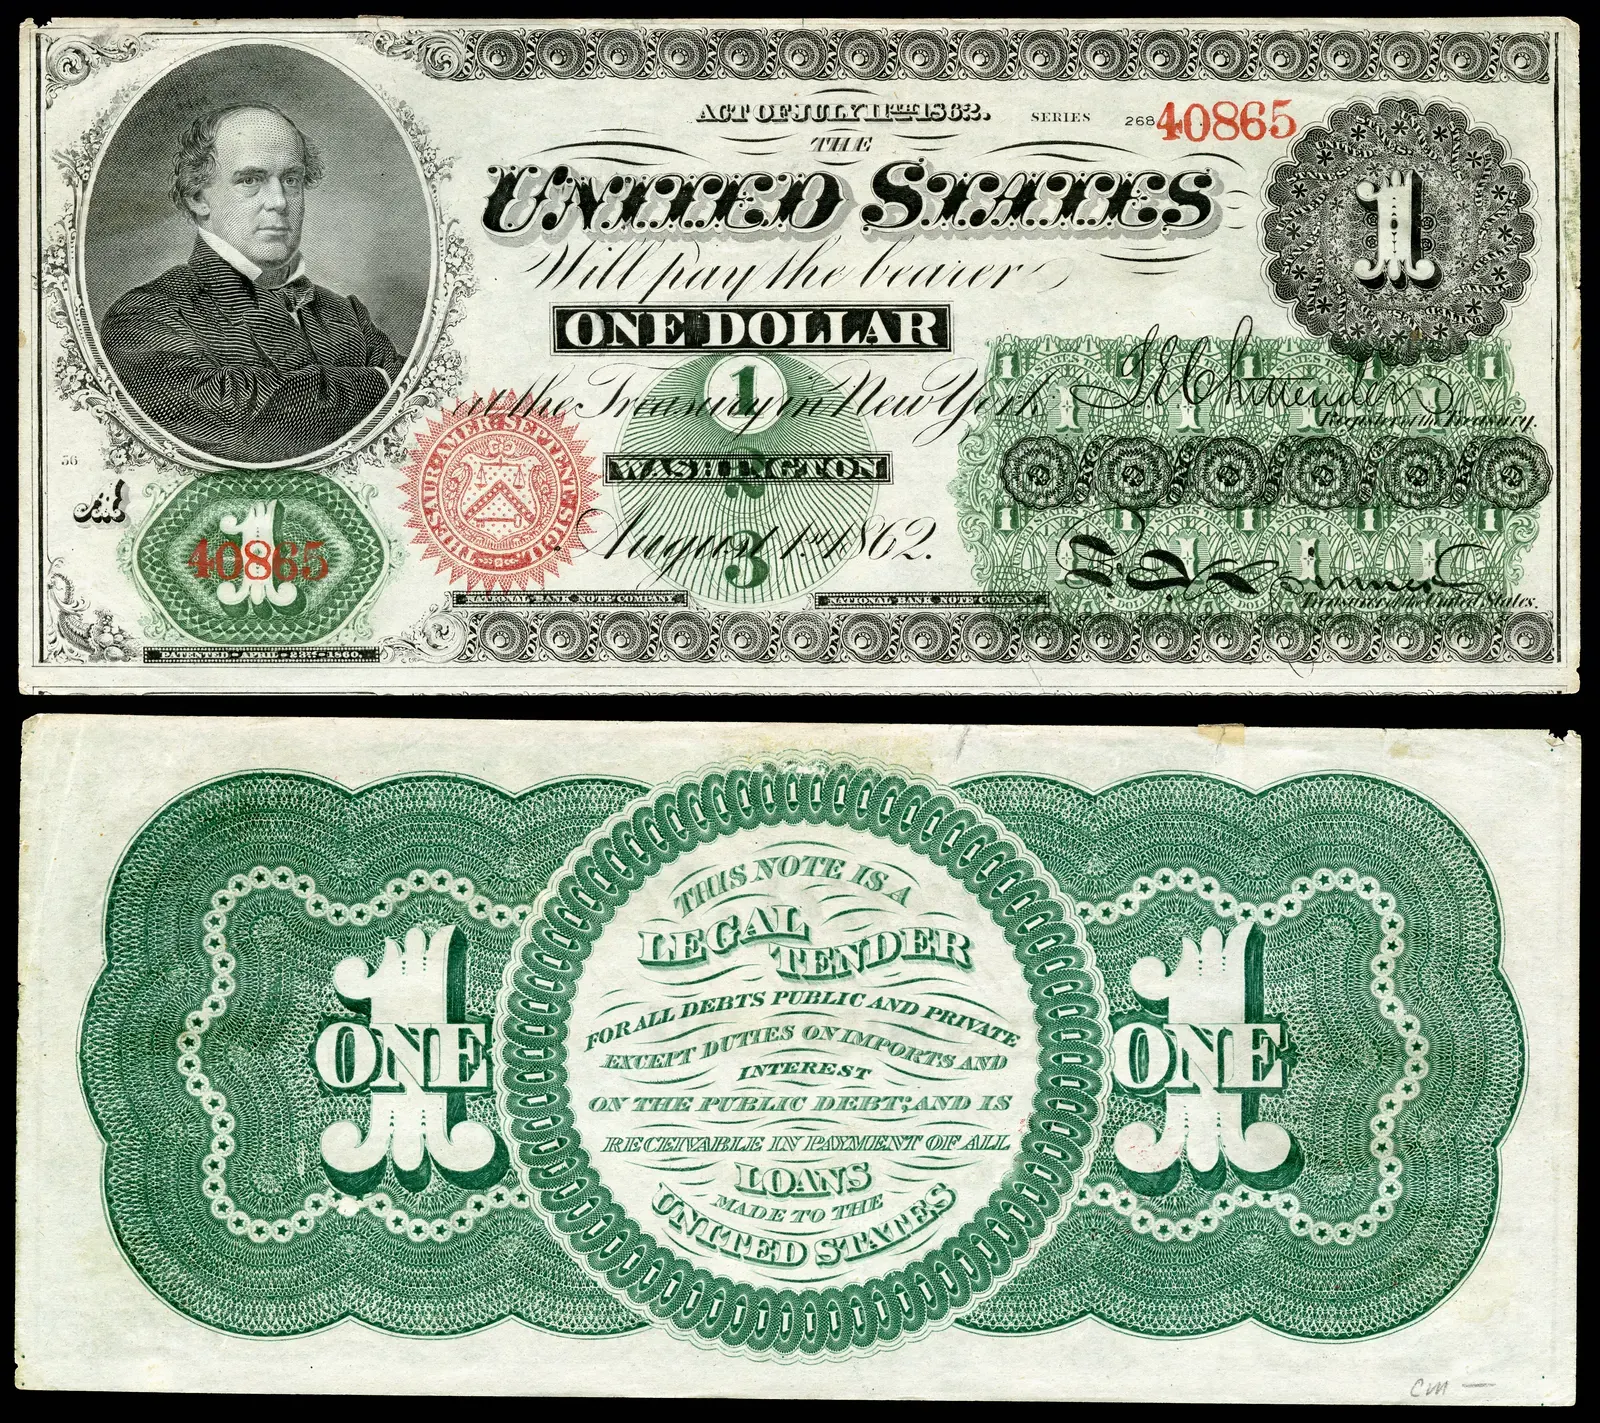
El presidente Lincoln firmó la Ley de Curso Legal el 25 de febrero de 1862. Autorizó $150 millones en United States Notes y los declaró pago legal para casi todas las deudas, públicas y privadas. Fue el primer papel moneda del gobierno federal que era dinero fiduciario puro, respaldado por la ley y no por la promesa de cambiarlo por oro o plata cuando se pidiera.
Los billetes se imprimieron con tinta verde por detrás, en parte a propósito para evitar falsificaciones, porque la fotografía en blanco y negro de la época no podía copiar bien el color. El público pronto los apodó "greenbacks" (billetes verdes), un nombre que se quedó para el papel moneda de EE. UU. mucho después de que los billetes originales dejaran de circular.
La Ley hizo de los United States Notes pago legal para todas las deudas "public and private" (públicas y privadas), salvo los impuestos de importación, que se seguían pagando en oro, y los intereses de los bonos federales, que también se pagaban en oro. Esa excepción mantuvo una demanda permanente de oro y permitió que el gobierno pagara su deuda en metal.
El diseño lo hicieron por contrato la American Bank Note Company y la National Bank Note Company, antes de que la Oficina de Grabado e Impresión se encargara del trabajo. El billete de $1 llevaba el retrato del propio Chase, una forma de hacerse propaganda de un secretario del Tesoro que quería ser presidente.
El Congreso autorizó más rondas de United States Notes en los dos años siguientes, y al final de la guerra circulaban unos $450 millones en billetes verdes. Pagaron una gran parte del esfuerzo de guerra de la Unión, junto con nuevos impuestos sobre la renta y bonos de guerra vendidos directamente al público.
Como los billetes verdes no se podían cambiar por oro, en la bolsa del "Gold Room" de Nueva York valían menos que las monedas de oro, con una diferencia que cambiaba todos los días. Esa diferencia crecía o se achicaba según le iba a la Unión en las batallas, y se volvió una medida diaria, muy seguida, de la confianza en el esfuerzo de guerra.
El Congreso autorizó tres emisiones de $150 millones cada una, en febrero y julio de 1862 y en marzo de 1863, con un tope de $450 millones en United States Notes. El valor del billete verde en oro llegó a su punto más bajo, cerca de 35 centavos por dólar, a mediados de 1864, después de que la incursión del general confederado Jubal Early amenazara Washington, y luego se recuperó con las victorias de la Unión.
El papel moneda de la guerra también incluyó la "moneda fraccionaria": billetes de papel de 3, 5, 10, 25 y 50 centavos emitidos desde 1862 porque la gente estaba guardando las monedas, además de billetes de curso legal que pagaban intereses. Por un tiempo, las estampillas de correo circularon como monedas de cambio, hasta que los billetes fraccionarios las reemplazaron.
En Hepburn v. Griswold (1870), la Corte Suprema decidió que aplicar la Ley de Curso Legal a deudas contraídas antes de 1862 era contrario a la Constitución, pero el fallo apenas duró un año. Después de que llegaron a la Corte dos nuevos jueces nombrados por el presidente Grant, la Corte cambió de rumbo en Knox v. Lee y Parker v. Davis, conocidos juntos como los Casos de Curso Legal (1871), y confirmó el poder del Congreso para hacer del papel moneda un pago legal.
El cambio, decidido por una corte cuya composición Grant acababa de cambiar, provocó en su momento duras acusaciones de que había llenado la Corte a su conveniencia. Y resolvió, para el resto de la historia del país, la pregunta constitucional básica de si el gobierno federal puede emitir papel moneda sin respaldo en oro o plata.
Hepburn se decidió 4 a 3 el 7 de febrero de 1870, con el presidente de la Corte Chase escribiendo que hacer del papel un pago legal para deudas que ya existían no era un poder "appropriate and plainly adapted" (apropiado y claramente adaptado) a ningún fin que diera la Constitución. Ese mismo día, Grant nominó a William Strong y a Joseph Bradley para llenar dos vacantes.
El 1 de mayo de 1871, la Corte con sus nuevos miembros decidió Knox v. Lee y Parker v. Davis por 5 a 4, y anuló Hepburn con base en los poderes del Congreso sobre la guerra y la moneda. En Juilliard v. Greenman (1884), la Corte fue más allá y decidió que el Congreso también podía emitir papel moneda de curso legal en tiempos de paz, el fallo que sigue vigente.
La Ley de Reanudación de Pagos en Metal de 1875 fijó el 1 de enero de 1879 como la fecha en que el Tesoro volvería a cambiar los billetes verdes por monedas de oro cuando se pidiera. Después de varios años juntando en silencio una reserva de oro, el Tesoro cumplió con esa fecha sin problemas, y los billetes verdes empezaron a valer lo mismo que el oro por primera vez desde la guerra.
Los United States Notes siguieron circulando en cantidades pequeñas y fijas durante casi un siglo más, junto con otros tipos de billetes más nuevos, y el Tesoro dejó de emitirlos a principios de los años setenta. Aun así, los billetes verdes que todavía tienen los coleccionistas siguen siendo pago legal hoy, según la historia de la moneda del propio Departamento del Tesoro.
La Ley de 1875 permitió que el Tesoro vendiera bonos a cambio de oro para formar una reserva y que retirara algunos billetes verdes a medida que crecían los billetes de los bancos nacionales. Así la cantidad de billetes verdes bajó hacia los $300 millones antes de que el Congreso la congelara en 1878. El día de la reanudación, el Tesoro tenía unos $135 millones en oro frente a unos $346 millones en billetes.
La reanudación funcionó porque casi nadie fue a cambiar sus billetes: como ahora los billetes verdes "valían lo mismo que el oro", la gente prefería el papel, que pesaba menos. El total de unos $346.7 millones en billetes verdes quedó congelado por ley y solo bajó un poco en el siglo siguiente; los United States Notes se suspendieron de manera formal en 1971, y los que quedan siguen siendo pago legal.
Por qué perdió la plata, y luego también el oro
La plata y el oro estuvieron unidos por ley como dinero desde 1792, hasta que una ley de 1873 que casi no salió en las noticias se convirtió en la gran pelea política de finales del siglo XIX. Al final ganó el patrón oro, pero también se desmontó en los años setenta, y el dólar quedó respaldado solo por la promesa del gobierno, igual que el billete verde un siglo antes.
La primera Ley de Acuñación fijó una proporción legal de 15 onzas de plata por 1 onza de oro, así que los dos metales eran pago legal a un valor fijo. Esa proporción fija nunca coincidió del todo con el valor de mercado de los dos metales, que cambiaba, y según la Ley de Gresham, el metal que valía más en el mercado que en la proporción oficial se guardaba, se fundía o se mandaba al extranjero en lugar de gastarse.
El Congreso cambió la proporción a cerca de 16 a 1 en 1834, lo que volvió a darle a la plata un valor más bajo que el del mercado. Con la llegada de mucho oro nuevo de la Fiebre del Oro de California en 1848, los dólares de plata casi desaparecieron del comercio diario en los años 1850 y 1860, porque valían más como metal que como moneda.
La proporción de 15 a 1 coincidía con los mercados del mundo en 1792, pero se fue quedando atrás a medida que cambiaba la demanda en Europa; para los años 1810 y 1820, el oro valía cerca de 15.6 a 1 en Europa, así que el oro salía de Estados Unidos y el país funcionaba con plata y papel.
La Ley de Gresham, "bad money drives out good" (el dinero malo saca de circulación al bueno), funcionó en las dos direcciones durante el siglo: cuando la ley le daba a la plata un valor mayor, circulaba la plata y se guardaba el oro; después de 1834, cuando el oro tenía el valor mayor, circulaba el oro y se fundían las monedas de plata de peso completo. Casi nunca duró que los dos metales circularan a la vez por su valor oficial.
La Ley de Acuñación de 1873, un amplio arreglo técnico de las leyes de la Casa de Moneda, quitó en silencio el dólar de plata estándar de la lista de monedas que se acuñarían. El cambio casi no llamó la atención en ese momento, porque los dólares de plata ya casi no circulaban.
En pocos años, los enormes hallazgos nuevos de plata en la veta Comstock de Nevada y en otras minas del Oeste hundieron el precio de la plata. Los productores de plata, y los granjeros y deudores que querían más dinero en circulación, querían que la Casa de Moneda les comprara su plata, ahora barata, al viejo precio favorable, y presentaron la ley de 1873 como una traición secreta preparada por los intereses del oro y los banqueros. A esa acusación después se le llamó el "Crimen del 73", aunque la mayoría de los historiadores lo atribuyen más a la mala suerte con el momento que a una conspiración real, según la propia historia de la Casa de Moneda.
La Ley de 1873 tardó tres años y trece borradores en aprobarse, y el Congreso y el Tesoro la debatieron en público; Europa estaba dejando la plata más o menos al mismo tiempo, a medida que los países se pasaban al oro. El dólar de plata del país había circulado mucho por última vez en los años 1830, así que casi nadie notó que se quitaba en 1873.
Todo cambió cuando la Comstock y otras minas casi triplicaron la producción de plata del país en los años 1870, y la proporción de mercado pasó de 30 a 1. Los intereses de la plata decían que, si no fuera por la ley de 1873, el Tesoro habría tenido que comprar toda esa plata a 16 a 1, y la "plata libre" se volvió un movimiento político de masas en la zona agrícola durante 25 años.
Ante la presión política creciente del movimiento de la Plata Libre, el Congreso aprobó en 1878 la Ley Bland-Allison por encima del veto del presidente Hayes. Obligaba al Tesoro a comprar cada mes entre $2 millones y $4 millones en plata y acuñarla en dólares de plata. Fue una victoria parcial para los que defendían la plata, pero muy lejos de su meta de acuñar plata sin límite.
El acuerdo casi no dejó contento del todo a nadie: los estados mineros de plata querían que se comprara mucho más, mientras que los defensores del dinero en oro del Noreste temían que cualquier compra de plata del gobierno terminara llenando el país de dinero que valía menos y sacando el oro de la circulación.
La Cámara había aprobado el proyecto de Richard Bland para acuñar plata sin límite; el senador William Allison lo cambió a un mínimo de $2 millones a $4 millones al mes. Hayes lo vetó por inflacionario el 28 de febrero de 1878, y el Congreso anuló su veto ese mismo día, 196 a 73 en la Cámara y 46 a 19 en el Senado.
Entre 1878 y 1890, el Tesoro compró el mínimo que exigía la ley y acuñó más de 378 millones de dólares de plata "Morgan", la mayoría de los cuales se quedaron sin usar en las bóvedas, porque el público prefería los certificados de plata de papel que se podían cambiar por ellos. Todavía había millones en sacos en las bóvedas del Tesoro cuando se les vendieron a los coleccionistas en los años sesenta y setenta.
La Ley Sherman de Compra de Plata de 1890 casi duplicó lo de Bland-Allison: obligaba al Tesoro a comprar 4.5 millones de onzas de plata cada mes y pagarlas con billetes nuevos que se podían cambiar por oro o por plata. Eso permitía que quien tuviera los billetes vaciara la reserva de oro del Tesoro con solo pedir oro al cambiarlos.
Muchos historiadores de la economía dicen que esa salida constante de oro, sumada a una pérdida más amplia de confianza de los inversionistas, contribuyó directamente al Pánico de 1893, una de las peores crisis financieras que había vivido el país hasta entonces.
Las 4.5 millones de onzas al mes eran casi toda la producción del país, y los nuevos Treasury Notes de 1890 se podían cambiar por oro o plata, según decidiera el gobierno, lo que en la práctica significaba oro. La Ley se aprobó como parte de un trato en el que los senadores de los estados de plata apoyaron el Arancel McKinley.
Quienes tenían los billetes nuevos los cambiaron de inmediato por oro y luego lo mandaron al extranjero o lo guardaron, una maniobra que en esa época se llamaba "la cadena sin fin". La reserva libre de oro del Tesoro bajó de unos $190 millones en 1890 hacia los $100 millones, el nivel que mucha gente veía como el punto de peligro.
Cuando la reserva de oro bajó hacia un nivel políticamente alarmante en 1893, el presidente Grover Cleveland, un demócrata firme defensor del patrón oro, impulsó y logró anular la Ley Sherman de Compra de Plata. Eso enfureció al ala de la plata de su propio partido y dejó a los demócratas divididos abiertamente entre los del oro y los de la plata antes de la siguiente elección presidencial.
El gobierno de Cleveland también acordó en 1895 que un grupo de banqueros privados, dirigido por J.P. Morgan, rellenara la reserva de oro del Tesoro con una venta de bonos. El trato aumentó la confianza en el patrón oro, pero se volvió un problema político y alimentó las acusaciones de que Cleveland le había vendido la política del dinero a Wall Street.
La reserva de oro bajó de los $100 millones en abril de 1893; en pocos meses quebraron cientos de bancos y decenas de ferrocarriles, y el desempleo llegó a entre el 12 y el 18 por ciento, según los cálculos. Cleveland llamó al Congreso a una sesión especial y, después de una pelea dura, logró anular la parte de compras de la Ley Sherman el 1 de noviembre de 1893.
Anularla no detuvo la salida de oro, y el Tesoro vendió bonos a cambio de oro cuatro veces entre 1894 y 1896, incluida la venta de febrero de 1895 a un grupo de Morgan y Belmont, que les dio a los banqueros una ganancia rápida y les dio a los demócratas de la plata un fuerte argumento contra "Wall Street" para 1896.
En la Convención Nacional Demócrata de 1896, William Jennings Bryan, de 36 años, emocionó a los delegados con un discurso que exigía acuñar plata libre y sin límite a 16 a 1. Terminó con la frase "you shall not crucify mankind upon a cross of gold" (no crucificarán a la humanidad en una cruz de oro), y esa actuación le dio en ese mismo momento la nominación presidencial del partido.
El republicano William McKinley, que hizo campaña firme a favor del patrón oro y tuvo detrás una recaudación de fondos nunca vista, dirigida por Mark Hanna, derrotó a Bryan en noviembre. Los historiadores suelen ver ese resultado como el veredicto político decisivo contra el bimetalismo en la política del país.
El discurso de Bryan cerró el debate de la convención sobre la parte del programa dedicada al dinero, y los delegados lo nominaron al día siguiente en la quinta votación. El Partido Populista también lo apoyó y se unió a los demócratas, mientras que los "demócratas del oro" se salieron para presentar otra fórmula con John M. Palmer.
La operación de Hanna recaudó unos $3.5 millones o más, mucho de bancos y empresas asustados por la plata libre, contra unos $500,000 de Bryan, que hizo campaña en tren por 27 estados. McKinley ganó 271 votos electorales contra 176, y se llevó el Noreste y el Medio Oeste industriales.
El presidente McKinley firmó la Ley del Patrón Oro el 14 de marzo de 1900. Definió el dólar solo como un peso fijo de oro y creó un fondo de reserva de oro para cambiar el papel moneda, cerrando en la ley el debate sobre el bimetalismo que había dominado la política del país durante una generación.
La Ley sobre todo confirmó un patrón oro que ya existía en la práctica desde que se reanudaron los pagos en metal en 1879, pero quitó cualquier duda legal que quedara sobre la plata y marcó el punto más alto del patrón oro clásico en Estados Unidos, un sistema que duraría apenas tres décadas antes de que la Gran Depresión lo obligara a ceder.
La Ley definió el dólar como 25.8 granos de oro con nueve décimas de pureza, unos $20.67 por onza de oro puro, y creó un fondo de reserva de $150 millones en oro que el Tesoro tenía que mantener lleno vendiendo bonos si hacía falta. Los dólares y certificados de plata siguieron circulando, pero ya quedaba claro que eran una moneda secundaria.
La aprobación fue más fácil por una racha de prosperidad después de 1897, impulsada en parte por enormes hallazgos nuevos de oro en el Klondike, Sudáfrica y Colorado, y por el proceso de extracción con cianuro. Eso aumentó el dinero en circulación y, sin hacer ruido, les dio a quienes querían más dinero mucho de lo que buscaban, sin necesidad de la plata.
En medio del pánico bancario de la Gran Depresión, una orden ejecutiva del presidente Franklin Roosevelt de 1933 obligó a los estadounidenses a entregar la mayor parte de sus monedas y barras de oro a cambio de papel moneda. La Ley de Reserva de Oro de 1934 que siguió cambió el valor del oro y terminó para siempre con la posibilidad de que los ciudadanos comunes cambiaran dólares por oro dentro del país, aunque el dólar siguió atado al oro a nivel internacional a $35 la onza con el sistema de Bretton Woods de 1944.
El último lazo formal entre el papel moneda y un metal precioso para los estadounidenses comunes se rompió en 1968, cuando el Tesoro dejó de cambiar los certificados de plata por plata en barras. El último lazo con el oro se rompió el 15 de agosto de 1971, cuando el presidente Nixon terminó también con la posibilidad de que los gobiernos extranjeros cambiaran dólares por oro, el llamado "Choque Nixon", que hizo del dólar la moneda totalmente fiduciaria que sigue siendo hoy, respaldada solo por la plena confianza en el crédito de Estados Unidos.
La Orden Ejecutiva 6102 de abril de 1933 obligó a cambiar la mayor parte de las monedas, barras y certificados de oro en manos privadas por otra moneda a $20.67 la onza; la Ley de Reserva de Oro de enero de 1934 luego subió el valor del oro a $35 la onza, una devaluación que aumentó el valor en papel del oro del gobierno y le dio espacio para prestar más.
Con Bretton Woods, el dólar quedó fijo al oro a $35 para los bancos centrales extranjeros, y las demás monedas quedaron fijas al dólar. Los déficits constantes de EE. UU. hicieron imposible mantener esa promesa; Nixon cerró la ventanilla del oro en 1971, el último precio fijo del oro se abandonó en 1973, y el Congreso volvió a permitir que los particulares tuvieran oro en 1974.
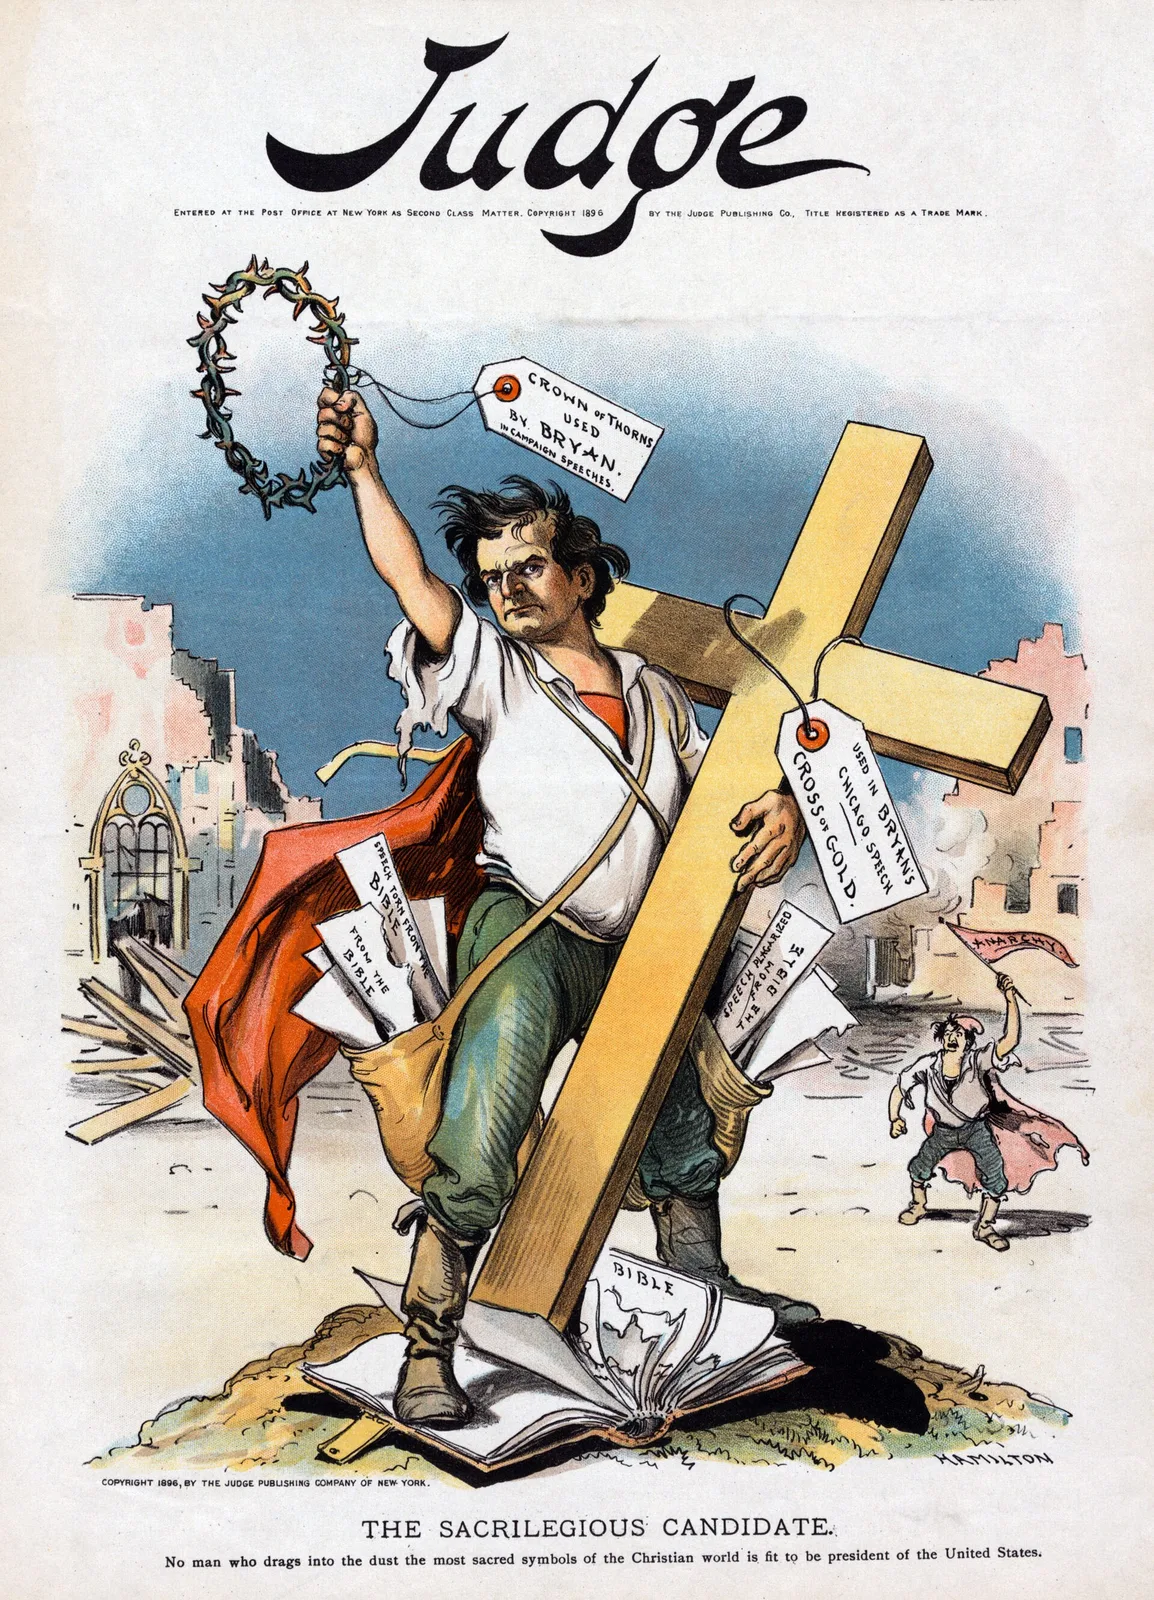
Una caricatura de 1896 que responde al discurso de la "Cruz de Oro" de William Jennings Bryan, el momento en que la pelea entre el oro y la plata se volvió el tema central de una elección presidencial.
Dos agencias, un trabajo: que sea difícil falsificarlo
Cada billete de dólar que circula lo imprimió la Oficina de Grabado e Impresión, y cada moneda la acuñó la Casa de Moneda de EE. UU., las dos agencias del Departamento del Tesoro. Entre el papel especial, las placas grabadas y un grupo de medidas contra las falsificaciones que se renueva, hacer dinero hoy es un proceso mucho más cuidadoso que en la época de miles de billetes que competían entre sí.
El Congreso creó la Oficina de Grabado e Impresión (BEP) en 1862, dentro del Departamento del Tesoro, justamente para imprimir el nuevo billete verde que acababa de autorizar la Ley de Curso Legal. Así les quitó ese trabajo a las empresas privadas de billetes que antes de la guerra imprimían el dinero de cada estado y de cada banco.
Hoy, la BEP es la única que produce los Federal Reserve Notes, el papel moneda que todos los estadounidenses llevan en la cartera, y trabaja en dos plantas: su edificio original en Washington, D.C., y una segunda planta en Fort Worth, Texas, abierta en 1991, donde por primera vez se imprimió moneda de EE. UU. fuera de la capital, según la propia historia de la BEP.
La BEP empezó a imprimir por su cuenta en 1863, en el sótano y el ático del edificio del Tesoro, y el corte y la separación de los billetes lo hacían sobre todo mujeres jóvenes contratadas para eso. No tuvo su propio edificio hasta 1880, y el edificio principal actual, en la calle 14 de Washington, abrió en 1914.
La Oficina imprime miles de millones de billetes al año, la cantidad exacta que fija cada año la Junta de la Reserva Federal, y también produce otros productos federales grabados, como las invitaciones de la Casa Blanca y los certificados de nombramiento militar. No hace monedas; eso le toca a la Casa de Moneda, que es aparte.
La moneda de EE. UU. se imprime en una mezcla especial de 75 por ciento algodón y 25 por ciento lino, no en papel común de pulpa de madera. Eso le da ese tacto firme, parecido a la tela, que la ayuda a sobrevivir una vuelta por la lavadora mucho mejor que una hoja de papel normal. Pequeñas fibras sintéticas rojas y azules repartidas al azar en el material son una medida básica contra las falsificaciones.
Ese papel de algodón y lino es solo una parte de la seguridad: los billetes modernos de más de $5 usan impresión en huecograbado, en la que la tinta entra con mucha presión en líneas finas grabadas en una placa de acero. Eso produce los detalles en relieve de los retratos y los bordes, que son muy difíciles de copiar con una impresora o fotocopiadora común.
El papel de algodón y lino lo da desde 1879 una sola empresa, Crane & Co. de Massachusetts, con un contrato que el Congreso renueva; usar un solo proveedor por mucho tiempo es en sí una medida de seguridad, porque el material de base se controla tanto como los billetes terminados. Hacer o tener este "papel distintivo" fuera de ese contrato es un delito federal.
Desde 1990, la mayoría de los billetes también tienen un hilo de seguridad de plástico metido en el papel, y el nuevo billete de $100 que salió en 2013 agregó una cinta de seguridad tejida en 3D con imágenes que se mueven al inclinar el billete. A la BEP le tomó años aprender a fabricarla bien, y eso retrasó la salida de ese billete.
Desde un gran rediseño que empezó en los años noventa, la BEP ha agregado cosas como tinta que cambia de color en el número del billete al inclinarlo, un hilo de seguridad que brilla de un color específico con luz ultravioleta y que cambia según el valor, y una marca de agua con un retrato que solo se ve al poner el billete a contraluz.
Un comité conjunto contra las falsificaciones, formado por la BEP, la Reserva Federal y el Servicio Secreto de EE. UU., revisa y recomienda nuevas medidas de seguridad más o menos cada siete a diez años, para ir por delante de cualquier tecnología nueva de copiado o impresión que usen los falsificadores.
El Servicio Secreto de EE. UU. se creó en 1865, como una oficina del Tesoro, justamente para combatir las falsificaciones, que entonces se calculaba que afectaban a una tercera parte o más del dinero que circulaba; la protección del presidente se le agregó décadas después. El Servicio sigue haciendo las investigaciones que llevan a los cambios de diseño.
El rediseño de los años noventa se hizo en parte por las fotocopiadoras a color y los programas de edición en computadora, y por el "Superdólar", una falsificación de $100 de muy alta calidad. Hoy, los billetes falsos son una parte muy pequeña del dinero que circula, cerca de uno de cada diez mil según cálculos de la Reserva Federal, y es más común la gente que pasa billetes falsos de vez en cuando que las grandes operaciones de impresión.
La producción de monedas empieza con grandes rollos de una mezcla de metales, que la Casa de Moneda corta en discos en blanco, un paso llamado troquelado. Luego los discos se recuecen (se calientan para ablandar el metal), se lavan y pasan por una máquina que les levanta un borde alrededor antes de estar listos para acuñarse.
En la prensa, dos troqueles grabados, uno para cada lado de la moneda, estampan el diseño sobre el disco con muchísima presión, y producen miles de monedas por hora. Las monedas terminadas se revisan, se cuentan y se meten en sacos para enviarlas. Es casi la misma serie de pasos que usa la Casa de Moneda desde el siglo XVIII, según su resumen publicado de la producción.
Las monedas para circular se acuñan una sola vez; las monedas "proof" de colección, de mejor calidad, se acuñan dos o más veces con troqueles y discos pulidos para tener detalles más finos y un fondo como espejo. Las monedas de 10 y 25 centavos, de medio dólar y de un dólar son de "capas": un centro de cobre entre capas de cobre y níquel. El Congreso hizo ese cambio en 1965, cuando la subida del precio de la plata hizo que las viejas monedas de 90 por ciento plata valieran más que su valor nominal.
La Casa de Moneda acuña unos diez a quince mil millones de monedas al año para circular, para la Reserva Federal. El centavo y la moneda de 5 centavos cuestan desde hace años más de lo que valen: fabricar un centavo cuesta unos dos a tres centavos. Por eso se repiten en el Congreso las propuestas para eliminar el centavo.
La Casa de Moneda de EE. UU. acuña hoy monedas en cuatro plantas: Filadelfia y Denver producen las monedas de todos los días que traes en el bolsillo, San Francisco acuña sobre todo monedas "proof" y de colección, y West Point, Nueva York, produce monedas de inversión como la serie American Eagle, además de algunas de colección.
Casi todas las monedas llevan una pequeña marca de ceca, una letra que dice qué planta la acuñó (P de Filadelfia, D de Denver, S de San Francisco, W de West Point). Es una tradición que viene de la época de la Ley de Acuñación, cuando el Congreso quería poder rastrear hasta una planta específica cualquier moneda que tuviera menos peso o metal del debido.
La Casa de Moneda ha tenido muchas plantas en su historia, como las de Charlotte, Dahlonega y Nueva Orleans, abiertas en los años 1830 para acuñar el oro y la plata que se sacaban en esas zonas, y la de Carson City, Nevada, cerca de la veta Comstock. Esas cerraron a principios del siglo XX; las cuatro de hoy son Filadelfia (1792), San Francisco (1854), Denver (acuña desde 1906) y West Point (casa de moneda oficial desde 1988).
Desde 1980, las monedas de Filadelfia de 5 centavos para arriba llevan la marca de ceca "P" (también la llevaron las monedas de 5 centavos de plata de la guerra, de 1942 a 1945), mientras que el centavo no tuvo marca salvo en 2017, así que un centavo moderno sin marca casi siempre es de Filadelfia. La planta de Denver es la que más monedas produce en el mundo.
Imprimir un billete cuesta solo una pequeña parte de lo que vale, así que el gobierno gana con la diferencia entre lo que cuesta producirlo y lo que vale cuando entra a circular, una diferencia que los economistas llaman señoreaje. Según los costos por unidad que publica la propia BEP, un billete de $1 o $2 cuesta solo unos pocos centavos, mientras que uno de $100, con muchas más medidas de seguridad, cuesta varias veces más.
Esa ganancia por señoreaje no se la queda la BEP, porque la BEP solo le cobra a la Reserva Federal lo que cuesta producir los billetes, no su valor. La ganancia real aparece en las cuentas de la Reserva Federal cuando el dinero entra a circular, y al final llega al Tesoro de EE. UU. como parte de las ganancias que la Reserva Federal le entrega cada año. La página de la Reserva Federal de este sitio explica esa conexión desde el lado de la Reserva.
Según cifras recientes de la BEP, producir un billete de $1 cuesta unos 3 centavos y uno de $100 unos 9 centavos, así que el señoreaje de los billetes es grande. El de las monedas es menor y a veces negativo: la Casa de Moneda reporta ganancias con las monedas de 25 centavos y de un dólar, pero pierde dinero con cada centavo y cada moneda de 5 centavos.
El dinero en circulación, unos $2.3 billones en Federal Reserve Notes a mediados de la década de 2020, es una deuda en el balance de la Reserva Federal, compensada con bienes que dan intereses, como los bonos del Tesoro. Los intereses de esos bienes, menos los costos de la Reserva, se le entregan al Tesoro cada año, decenas de miles de millones de dólares en la mayoría de los años recientes, y esa es la forma práctica que toma la ganancia por señoreaje.
De la imprenta a tu cartera
Los billetes recién impresos no van directo de la Oficina de Grabado e Impresión al cajero de un banco: primero pasan por la Reserva Federal, que los pide, es su dueña y los reparte al sistema bancario. Lo que pasa después, y al final con un billete gastado, es un ciclo que la Reserva maneja todo el tiempo para que circule justo el efectivo necesario en la economía.
La BEP no les vende billetes directamente a los bancos ni al público. La Junta de la Reserva Federal calcula cuánto dinero nuevo necesitará la economía cada año, según cosas como el crecimiento económico, los billetes gastados que salen de circulación y la demanda de cada temporada, y le pide esa cantidad a la BEP, pagando solo el costo de producción.
Una vez impresos, los billetes nuevos pasan a ser una deuda en las cuentas de los Bancos de la Reserva Federal regionales, y como la Reserva solo le paga a la BEP el costo de producción y no el valor del billete, la ganancia del gobierno por señoreaje termina como ingreso de la Reserva y no como una partida de la Oficina.
El pedido anual de impresión lo fija la Oficina de Productos en Efectivo de la Junta junto con los Bancos de la Reserva, y cada año cerca del 85 al 95 por ciento es solo para reemplazar los billetes gastados que se destruyen, no para aumentar el dinero en circulación.
La Reserva registra los billetes por su valor como una deuda cuando salen de sus bóvedas a circular, mientras que los bienes que la compensan ganan intereses. Por eso emitir dinero le deja ganancias al gobierno, la forma contable del señoreaje.
Los 12 Bancos de la Reserva Federal regionales y sus oficinas de efectivo reparten billetes y monedas a unas 8,000 instituciones de depósito, bancos, cajas de ahorro y cooperativas de crédito, que tienen cuenta directa con la Reserva, casi siempre mandando el efectivo en camiones blindados contratados. Las instituciones más pequeñas, sin relación directa con la Reserva, reciben su efectivo por medio de un banco más grande que les da ese servicio.
Los pedidos van en las dos direcciones: los bancos le piden más efectivo a su Banco de la Reserva antes de los picos de demanda que se pueden prever, como la temporada de compras navideñas, y el resto del año le devuelven a la Reserva el efectivo que les sobra o que está gastado. Así, el total de efectivo en el sistema bancario se mantiene más o menos igual a lo que la gente de verdad quiere tener.
Los Bancos de la Reserva y sus unas 28 oficinas de manejo de efectivo son la capa mayorista entre la BEP y la Casa de Moneda por un lado y los bancos comerciales por el otro. Cuando un banco pide efectivo, la Reserva lo manda y le descuenta el valor de su cuenta de reservas.
Para que los bancos no muevan efectivo de ida y vuelta sin necesidad, la Reserva tiene un programa de inventario bajo custodia y cobra tarifas por los envíos cruzados. Empresas de transporte blindado como Brink's y Loomis mueven el dinero físico con normas estrictas de la Reserva para empacarlo y comprobar que es auténtico.
Cada billete que vuelve a un Banco de la Reserva Federal pasa por máquinas de clasificación muy rápidas que revisan si es auténtico y en qué estado está. Los billetes demasiado gastados, rotos o sucios para seguir usándose se sacan y se trituran, y los que siguen en buen estado se vuelven a mandar a los bancos.
Cuánto dura un billete depende mucho de qué tan seguido cambia de manos: un billete de $1, que pasa todo el tiempo de la cartera a la caja, casi siempre se gasta en pocos años, mientras que uno de $100, que más bien se guarda, puede circular mucho más de una década, según los datos de la Reserva Federal sobre la vida de los billetes. Con los años, los billetes triturados se han usado para todo, desde abono hasta material para techos y bolsitas de recuerdo que venden algunas tiendas de los Bancos de la Reserva.
Las máquinas pueden revisar decenas de miles de billetes por hora para saber su valor, si son auténticos y si todavía sirven, usando sensores de imagen y pruebas del hilo de seguridad y de la tinta magnética. Los billetes que no pasan la prueba se trituran ahí mismo, y la Reserva destruye así miles de millones de billetes al año.
Según los promedios que publica la Reserva, un billete de $1 dura unos 6.5 años y uno de $100 unos 22.9 años, y el de $5 es el que menos dura, menos de 5 años, porque circula mucho y se trata con poco cuidado. Los billetes triturados casi siempre terminan en rellenos sanitarios o como abono; las bolsitas de recuerdo y algunos intentos breves de usarlos como material de construcción son las excepciones.
Las monedas duran muchísimo más que los billetes y pueden circular durante décadas sin necesidad de reemplazarlas. Por eso, a diferencia del papel moneda, lo que lleva a la Casa de Moneda a seguir produciendo es sobre todo que crece la demanda de monedas y que muchas simplemente salen de circulación y se quedan en frascos, entre los cojines del sillón o en las alcantarillas, no que se gasten.
Como tantas monedas se guardan y se olvidan en lugar de gastarse, la Reserva Federal hace de vez en cuando campañas para pedirle a la gente que deposite o cambie las monedas que tiene paradas en casa, porque si no la Casa de Moneda tendría que acuñar más monedas nuevas para cubrir la misma demanda de todos los días.
Por lo general se espera que una moneda en circulación dure 30 años o más, así que la producción de la Casa de Moneda sigue la actividad económica y las monedas que se "escapan" a frascos y fuentes, no el reemplazo de monedas gastadas. Los cálculos del valor de las monedas paradas en las casas del país llegan a decenas de miles de millones de dólares.
La pandemia de COVID-19 frenó mucho la circulación de monedas en 2020, cuando cerraron los negocios y la gente dejó de usar efectivo. Eso llevó a crear un Grupo de Trabajo sobre las Monedas de EE. UU. y a que la Reserva y la Casa de Moneda le pidieran a la gente depositar o gastar su cambio. Fue una falta de movimiento, no de monedas, y se calmó cuando volvió a abrir el comercio.
Diez datos que vale la pena saber
Una lista rápida de datos tomados del material con fuentes de esta página, útil para una lectura rápida o para empezar una conversación en clase.
Massachusetts emitió en 1690 el primer papel moneda de un gobierno en el mundo occidental, casi un siglo antes de que existiera Estados Unidos.
El peso de plata español fue la moneda más común de las colonias, y por lo mucho que se usaba el nuevo país llamó a su moneda "dólar" y no "libra".
La Continental Currency perdió tanto valor durante la Guerra de Independencia que "not worth a Continental" (no vale ni un continental) se volvió una frase para decir que algo no vale nada.
La Ley de Acuñación de 1792 castigaba con la muerte rebajar el metal de las monedas de EE. UU., una muestra de lo en serio que el joven gobierno cuidaba su nuevo dinero.
Los billetes verdes (greenbacks) deben su apodo a la tinta verde de su parte de atrás, en parte porque la fotografía en blanco y negro de los años 1860 no podía copiar el color, y eso frenaba a los falsificadores.
El discurso de la "Cruz de Oro" de William Jennings Bryan en 1896 le dio la nominación demócrata a los 36 años, pero igual perdió la elección general contra el republicano del patrón oro William McKinley.
Los últimos lazos formales del dólar con los metales preciosos se rompieron por etapas: el cambio de los certificados de plata terminó en 1968, y la posibilidad de que los gobiernos extranjeros cambiaran dólares por oro terminó en 1971.
El papel de los billetes de EE. UU. es 75 por ciento algodón y 25 por ciento lino, no pulpa de madera, y por eso un billete de dólar puede sobrevivir una vuelta por la lavadora.
La mayoría de las monedas llevan una marca de ceca que dice en cuál de las cuatro plantas activas de la Casa de Moneda se acuñó: Filadelfia, Denver, San Francisco o West Point.
Un billete de $100 puede circular mucho más de una década porque cambia de manos mucho menos que uno de $1, que casi siempre se gasta en solo unos pocos años.
Fuentes y lecturas adicionales
- U.S. Bureau of Engraving and Printing, The Buck Starts Here: How Money Is Made
- U.S. Mint, Coinage Act of April 2, 1792
- U.S. Mint, History of the U.S. Mint
- U.S. Mint, Historic Coin Production
- U.S. Mint, Mint History: The 'Crime of 1873'
- Federal Reserve History, National Banking Acts of 1863 and 1864
- Federal Reserve Bank of New York, How Currency Gets into Circulation
- Board of Governors of the Federal Reserve System, The Role of the Federal Reserve (Coin)
- U.S. Department of the Treasury, Currency and Coins
- Library of Congress, [A "Greenback"; one dollar bill, 1862]
- Library of Congress, Fac-simile of the First Money Coined by the United States, Continental Currency 1776
- Library of Congress, Inside Adams, The Cost of Independence: Highlights from the Early American Paper Money Collection
- National Archives, Founders Online, Design of Coinage, [24 March] 1792
- Smithsonian National Museum of American History, National Numismatic Collection
- Wikimedia Commons, Cross of Gold Speech Cartoon (Grant Hamilton, Judge magazine, 1896)
Esta página se basa en las historias publicadas por la propia Casa de Moneda de EE. UU. y la Oficina de Grabado e Impresión, en el material educativo de la Reserva Federal y del Banco de la Reserva Federal de Nueva York sobre la producción y circulación del dinero, en los registros de fuentes primarias de la Biblioteca del Congreso y del Archivo Nacional sobre el dinero de la época colonial y de la Revolución, y en la Colección Numismática Nacional del Smithsonian. Las imágenes del billete de un dólar de 1862 y del billete de la Continental Currency de 1776 son obras de dominio público del gobierno de EE. UU., del archivo de la Colección Numismática Nacional en Wikimedia Commons; la caricatura política de 1896 es una obra de dominio público publicada por primera vez antes de 1931.