Qué hace el HUD
Creado el 9 de septiembre de 1965, el Departamento de Vivienda y Desarrollo Urbano de EE. UU. es uno de los quince departamentos de rango de Gabinete del gobierno federal de EE. UU.
La misión del HUD es que los estadounidenses tengan una vivienda segura, digna y a buen precio. Hace cumplir la Fair Housing Act federal (Ley de Vivienda Justa). Esa ley prohíbe discriminar en la vivienda por raza, religión, origen nacional, sexo, discapacidad o situación familiar. Cada año, el HUD investiga miles de quejas de discriminación en la vivienda.
La Administración Federal de Vivienda, parte del departamento, asegura las hipotecas que dan los prestamistas privados. Gracias a eso, millones de compradores pueden conseguir un préstamo que de otra forma no tendrían, sobre todo quienes compran casa por primera vez y quienes dan un pago inicial más pequeño. Desde que se creó en 1934, ha respaldado más de 47 millones de hipotecas.
El HUD también paga a las autoridades de vivienda pública y el programa de Vales de Elección de Vivienda (conocido como Sección 8), que ayuda a pagar la renta de millones de hogares de bajos ingresos. Además, reparte Subvenciones en Bloque para el Desarrollo Comunitario. Las ciudades y los pueblos usan ese dinero para infraestructura, vivienda a buen precio y proyectos para mejorar los barrios.
El HUD es uno de los departamentos del Gabinete con menos personal, pero maneja un presupuesto grande que casi todo se paga a otros. Cerca del 85 por ciento de su dinero va a ayudas para la renta. Casi todo el resto va a subvenciones en bloque para ciudades y estados y a programas para personas sin hogar. Sus programas de renta llegan solo a más o menos uno de cada cuatro hogares de bajos ingresos que califican. Esto pasa porque el Congreso les da una cantidad fija cada año, en lugar de hacerlos un derecho garantizado. Por eso, gran parte del trabajo consiste en manejar listas de espera.

El cargo de secretario de Vivienda y Desarrollo Urbano
La persona que ocupa el cargo de secretario de Vivienda y Desarrollo Urbano dirige el HUD y forma parte del Gabinete del presidente. Para llegar al cargo, necesita la aprobación de la mayoría del Senado de EE. UU.
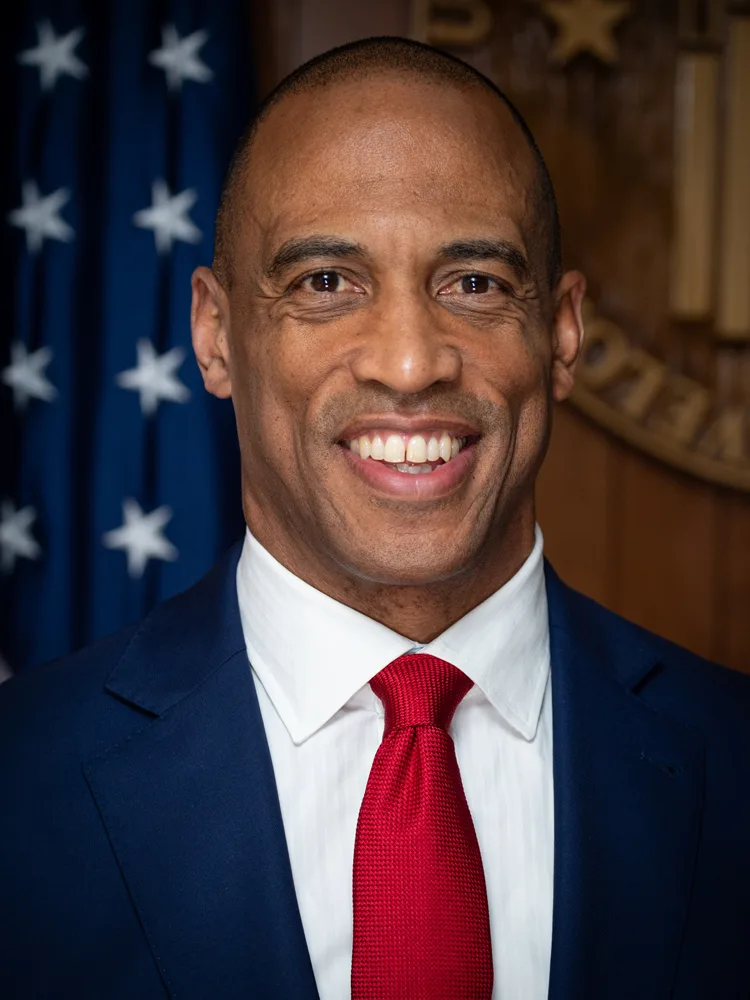
secretario de Vivienda y Desarrollo Urbano actual
Scott Turner
En el cargo desde
5 de febrero de 2025
Cargo anterior: director ejecutivo del Consejo de Oportunidad y Revitalización de la Casa Blanca (2019-2021); exjugador de la NFL
El Senado confirmó a Scott Turner como secretario del HUD el 5 de febrero de 2025. En el primer gobierno de Trump dirigió el Consejo de Oportunidad y Revitalización de la Casa Blanca. Ese consejo coordinaba la inversión federal en las Opportunity Zones (Zonas de Oportunidad), un programa de beneficios de impuestos para comunidades de bajos ingresos que creó la ley de impuestos de 2017.
Antes de entrar al servicio público, Turner jugó nueve temporadas como cornerback en la NFL con los San Diego Chargers, Washington y los Denver Broncos. Después fue representante estatal de Texas. Así, su experiencia junta el deporte profesional, el trabajo en una legislatura estatal y la política federal de vivienda.
Principales subagencias y oficinas
El HUD hace su trabajo por medio de divisiones y subagencias. Cada una tiene su propia tarea.
La Administración Federal de Vivienda asegura las hipotecas que dan prestamistas privados aprobados. Si la persona deja de pagar, el seguro protege al prestamista de la pérdida. Así, los prestamistas pueden ofrecer hipotecas con pagos iniciales más bajos y requisitos de crédito más flexibles que muchos préstamos normales. Esto ayuda sobre todo a quienes compran casa por primera vez y a quienes ganan menos.
Se creó en 1934, durante la Gran Depresión, cuando los préstamos privados para vivienda casi se habían detenido. Se dice que la Administración Federal de Vivienda ayudó a hacer de la hipoteca a 30 años con interés fijo el préstamo normal para vivienda en Estados Unidos. Hoy sigue siendo la opción que usa la mayoría de los compradores.
La Administración Federal de Vivienda asegura cerca del 15 por ciento de las nuevas hipotecas para comprar casa. Acepta pagos iniciales de solo el 3,5 por ciento. En la mayoría de los años, se paga con las primas que pagan los que piden el préstamo, no con dinero de los impuestos. Por ley, su Fondo Mutuo de Seguro Hipotecario debe tener reservas de por lo menos el 2 por ciento del valor de los préstamos asegurados. Cerca de un tercio de sus clientes son negros o hispanos, una proporción mucho más alta que en el mercado normal.
La Administración Federal de Vivienda también asegura préstamos para edificios de apartamentos, hospitales y asilos de ancianos. Además, maneja la Hipoteca de Conversión del Valor de la Vivienda, la hipoteca inversa con seguro del gobierno para dueños de casa de 62 años o más. Ginnie Mae, una empresa del gobierno que también está en el HUD, junta los préstamos de la Administración Federal de Vivienda y del Departamento de Asuntos de Veteranos en títulos respaldados por hipotecas. Esos títulos atraen dinero de inversionistas de todo el mundo hacia el crédito para vivienda en EE. UU.
Esta oficina da dinero a unas 3.000 autoridades locales de vivienda pública de todo el país. Esas autoridades son dueñas de los conjuntos de vivienda pública y los operan. También manejan el programa de Vales de Elección de Vivienda (Sección 8), que ayuda a pagar la renta de hogares de bajos ingresos en viviendas privadas, en lugar de en conjuntos del gobierno.
La oficina también maneja programas de vivienda pensados para las tribus indígenas americanas y las aldeas nativas de Alaska. Da dinero a autoridades de vivienda tribales, que trabajan casi por su cuenta bajo una ley distinta a la del sistema general de vivienda pública.
La vivienda pública ha bajado de un máximo de unas 1,4 millones de unidades a menos de 900.000. La Faircloth Amendment de 1998 prohibió construir más unidades nuevas que las que se perdían. En su lugar, el HUD usó programas como HOPE VI y la Demostración de Ayuda al Alquiler para derribar o cambiar edificios viejos. Muchas veces los convirtió en conjuntos con familias de distintos ingresos, manejados por administradores privados. Desde hace tiempo se calcula que las reparaciones pendientes cuestan decenas de miles de millones de dólares.
La subvención en bloque de vivienda tribal se creó con la ley NAHASDA de 1996. Les da a las tribus reconocidas por el gobierno federal una cantidad anual, según una fórmula, para que manejen sus propios programas de vivienda. Es un modelo de autodeterminación, parecido a cómo las tribus contratan el manejo de otros servicios federales.
Esta oficina hace cumplir la Fair Housing Act de 1968. Investiga quejas de discriminación en la vivienda. Por ejemplo, dueños que no quieren rentar a familias con niños, prestamistas que niegan hipotecas por la raza de la persona o constructores que hacen edificios sin cumplir las reglas de acceso para personas con discapacidad.
El HUD puede tomar medidas por su cuenta o mandar los casos graves al Departamento de Justicia para llevarlos a un tribunal federal. La oficina también paga a grupos de vivienda justa de todo el país que hacen pruebas. Mandan parejas de personas parecidas a buscar vivienda para descubrir un trato injusto que los dueños y prestamistas de otro modo podrían esconder.
El HUD y los grupos que paga atienden unas 30.000 quejas de vivienda justa al año. La mayoría dice que hubo discriminación por discapacidad, como negar un ajuste razonable. Les siguen la raza y la situación familiar. Las pruebas en parejas del HUD han mostrado una y otra vez que a los inquilinos y compradores de minorías les enseñan menos viviendas que a personas blancas con las mismas condiciones.
La ley también exige a quienes reciben dinero del HUD "promover de forma afirmativa la vivienda justa". No está claro si esto obliga a los gobiernos locales a reducir activamente la segregación. Ese significado se ha definido, eliminado y vuelto a definir por reglamento bajo los gobiernos de Obama, Trump y Biden, y sigue en disputa.
Esta oficina maneja el programa de Subvenciones en Bloque para el Desarrollo Comunitario. Ese programa da dinero flexible directamente a ciudades y condados para vivienda a buen precio, infraestructura y proyectos para mejorar los barrios. También maneja el Programa de Alianzas de Inversión HOME, que paga en específico la construcción y el arreglo de vivienda a buen precio.
Estos programas les dan a los gobiernos locales bastante libertad para decidir cómo gastar el dinero federal, siempre dentro de reglas federales amplias. Están diseñados para que cada comunidad atienda sus propias prioridades de vivienda y desarrollo.
La oficina también maneja ayudas para personas sin hogar. Y algo muy importante: es el camino por el que llega la ayuda para recuperarse de desastres. Después de grandes huracanes e incendios forestales, el Congreso suele aprobar decenas de miles de millones de dólares de "Recuperación de Desastres CDBG". Los estados usan ese dinero para reconstruir viviendas e infraestructura años después de que termina la respuesta inmediata de la FEMA.
HOME se creó en 1990. Es la mayor subvención en bloque federal dedicada a construir y conservar vivienda a buen precio, tanto para rentar como para comprar. Por lo general, los estados y gobiernos locales que la reciben deben poner, con su propio dinero, una cantidad igual a una cuarta parte del dinero federal.
De 9 de septiembre de 1965 a hoy
El antecesor del HUD fue la Agencia de Financiación de Vivienda y del Hogar (1947-1965). Así llegó el HUD a su forma actual.
En 1934, el Congreso creó la Administración Federal de Vivienda como parte del New Deal. Fue una respuesta al derrumbe del mercado de hipotecas privadas durante la Gran Depresión. En ese tiempo, los préstamos eran cortos y terminaban con un gran pago final. Muchos dueños de casa no podían refinanciar y estaban a punto de perder su vivienda.
El seguro de la Administración Federal de Vivienda animó a los prestamistas a ofrecer hipotecas más largas, que se pagan por completo con pagos regulares. Con el tiempo, esas hipotecas se volvieron el préstamo normal para vivienda en Estados Unidos. Esto cambió por generaciones la forma en que la gente pagaba su casa en el país.
Los primeros manuales de préstamos de la Administración Federal de Vivienda les decían directamente a los evaluadores que dieran una calificación más baja a los barrios con "grupos raciales no armónicos". La agencia también hizo mapas con colores para marcar las zonas "en declive", y de ahí viene el nombre de la práctica llamada redlining. Durante casi treinta años, el crédito respaldado por la agencia fue casi todo a los nuevos suburbios blancos y no a los barrios negros de las ciudades. El gobierno no dejó oficialmente esa política hasta los años sesenta.
En 1947, el Congreso juntó varios programas federales de vivienda en la Agencia de Financiación de Vivienda y del Hogar. Entre ellos estaban la Administración Federal de Vivienda y la Autoridad de Vivienda de EE. UU. Era una agencia independiente, pero sin lugar en el Gabinete. Durante los dieciocho años siguientes fue la antecesora directa del HUD.
Esta unión fue una respuesta a la falta de vivienda después de la Segunda Guerra Mundial. Millones de veteranos que volvían y sus nuevas familias necesitaban casa. Los programas federales que existían estaban repartidos entre varias agencias y no estaban bien organizados para atender esa necesidad.
La Housing Act de 1949 (Ley de Vivienda) fijó una meta nacional oficial: "un hogar digno y un entorno de vida adecuado para cada familia estadounidense". También autorizó vivienda pública a gran escala y la "renovación urbana", un programa para eliminar los barrios pobres. En las dos décadas siguientes, ese programa derribó cientos de miles de viviendas, muchas más en barrios negros que en otros. Con frecuencia las reemplazó con autopistas, edificios públicos o viviendas más caras.
En 1965, el presidente Lyndon Johnson firmó la ley que creó el HUD como un departamento completo del Gabinete. Era parte de su plan más amplio de la Gran Sociedad. Nombró a Robert C. Weaver como primer secretario. Weaver fue el primer afroamericano en servir en el Gabinete de un presidente en la historia de EE. UU.
La creación del HUD mostró que el gobierno federal ponía cada vez más atención a la pobreza en las ciudades, la discriminación en la vivienda y el deterioro de los centros de las ciudades en los años sesenta. Estos problemas se veían cada vez más durante el movimiento por los derechos civiles y los disturbios en las ciudades de esa época.
En 1961, el nombramiento de Weaver se bloqueó en parte por su raza. Johnson retrasó a propósito la creación del departamento hasta que pudo lograr que confirmaran a Weaver como su primer líder. Después de los disturbios en las ciudades en 1967, Johnson nombró la Comisión Kerner. En 1968, la comisión concluyó que el país se estaba "moviendo hacia dos sociedades, una negra, otra blanca, separadas y desiguales". Pidió ampliar mucho los programas de vivienda que manejaba el HUD.
En abril de 1968, pocos días después del asesinato de Martin Luther King Jr., el Congreso aprobó la Fair Housing Act. La ley prohibió discriminar por raza, religión u origen nacional al vender, rentar o financiar una vivienda. El sexo se agregó en 1974, y la discapacidad y la situación familiar en 1988.
El HUD recibió la responsabilidad principal de hacer cumplir la nueva ley. Sigue siendo una de las leyes de derechos civiles más importantes en la historia de Estados Unidos. Aun así, décadas después de aprobarse, las quejas y las pruebas de vivienda justa siguen mostrando violaciones.
Al principio, la ley de 1968 tenía poca fuerza: el HUD solo podía "reunir, conciliar y persuadir". Eso cambió con la Fair Housing Amendments Act de 1988 (Ley de Enmiendas a la Vivienda Justa), que le dio poder para presentar cargos y poner multas. Esa ley también agregó la protección por discapacidad y por situación familiar. Las enmiendas de 1988 también exigieron que la mayoría de los nuevos edificios para varias familias se construyeran con acceso para personas con discapacidad.
La crisis financiera de 2008 la causaron en gran parte las hipotecas subprime, préstamos de alto riesgo que estaban fuera del seguro tradicional de la Administración Federal de Vivienda. Durante la crisis, el departamento dio más préstamos de la Administración Federal de Vivienda para ayudar a calmar un mercado de vivienda que se estaba derrumbando. Como los prestamistas privados se retiraban, la parte de las nuevas hipotecas que aseguraba la agencia creció mucho.
La crisis llevó al Congreso a vigilar más todos los préstamos para vivienda con la Dodd-Frank Act de 2010 (Ley Dodd-Frank). Desde entonces, el programa de la Administración Federal de Vivienda ha servido como apoyo en tiempos malos: da más préstamos cuando los bancos privados prestan menos.
Antes de la crisis, la Administración Federal de Vivienda aseguraba un porcentaje pequeño de las nuevas hipotecas para comprar casa. Para 2010 ya aseguraba cerca del 30 por ciento. Más personas dejaron de pagar, y su fondo de seguro bajó de la reserva obligatoria del 2 por ciento. En 2013, la agencia tomó unos 1.700 millones de dólares del Tesoro. Es la única vez en su historia que lo ha hecho. En pocos años, las primas volvieron a llenar el fondo.
Momentos decisivos
Hechos que cambiaron el poder, la organización o el papel público del departamento.
En 1966, Robert C. Weaver se convirtió en el primer secretario del HUD. Así fue el primer afroamericano en el Gabinete de un presidente en la historia de EE. UU. Este logro llegó en el mejor momento del movimiento por los derechos civiles. También reflejaba la misión del HUD, enfocada en las ciudades y comunidades más afectadas por la discriminación en la vivienda.
Weaver había sido experto en política de vivienda durante décadas antes de su nombramiento. Bajo su liderazgo, el HUD hizo de la vivienda justa una misión central desde el principio, no un tema secundario. Ese legado marcó la identidad del departamento durante décadas.
Weaver era un economista formado en Harvard. Había sido parte del "Gabinete Negro", un grupo informal de asesores del New Deal bajo Franklin Roosevelt. En 1948 escribió un libro, The Negro Ghetto, que mostraba cómo la política federal de vivienda creó y reforzó la segregación. En su momento, mucha gente notó que lo pusieran a dirigir el departamento que había hecho buena parte de eso.
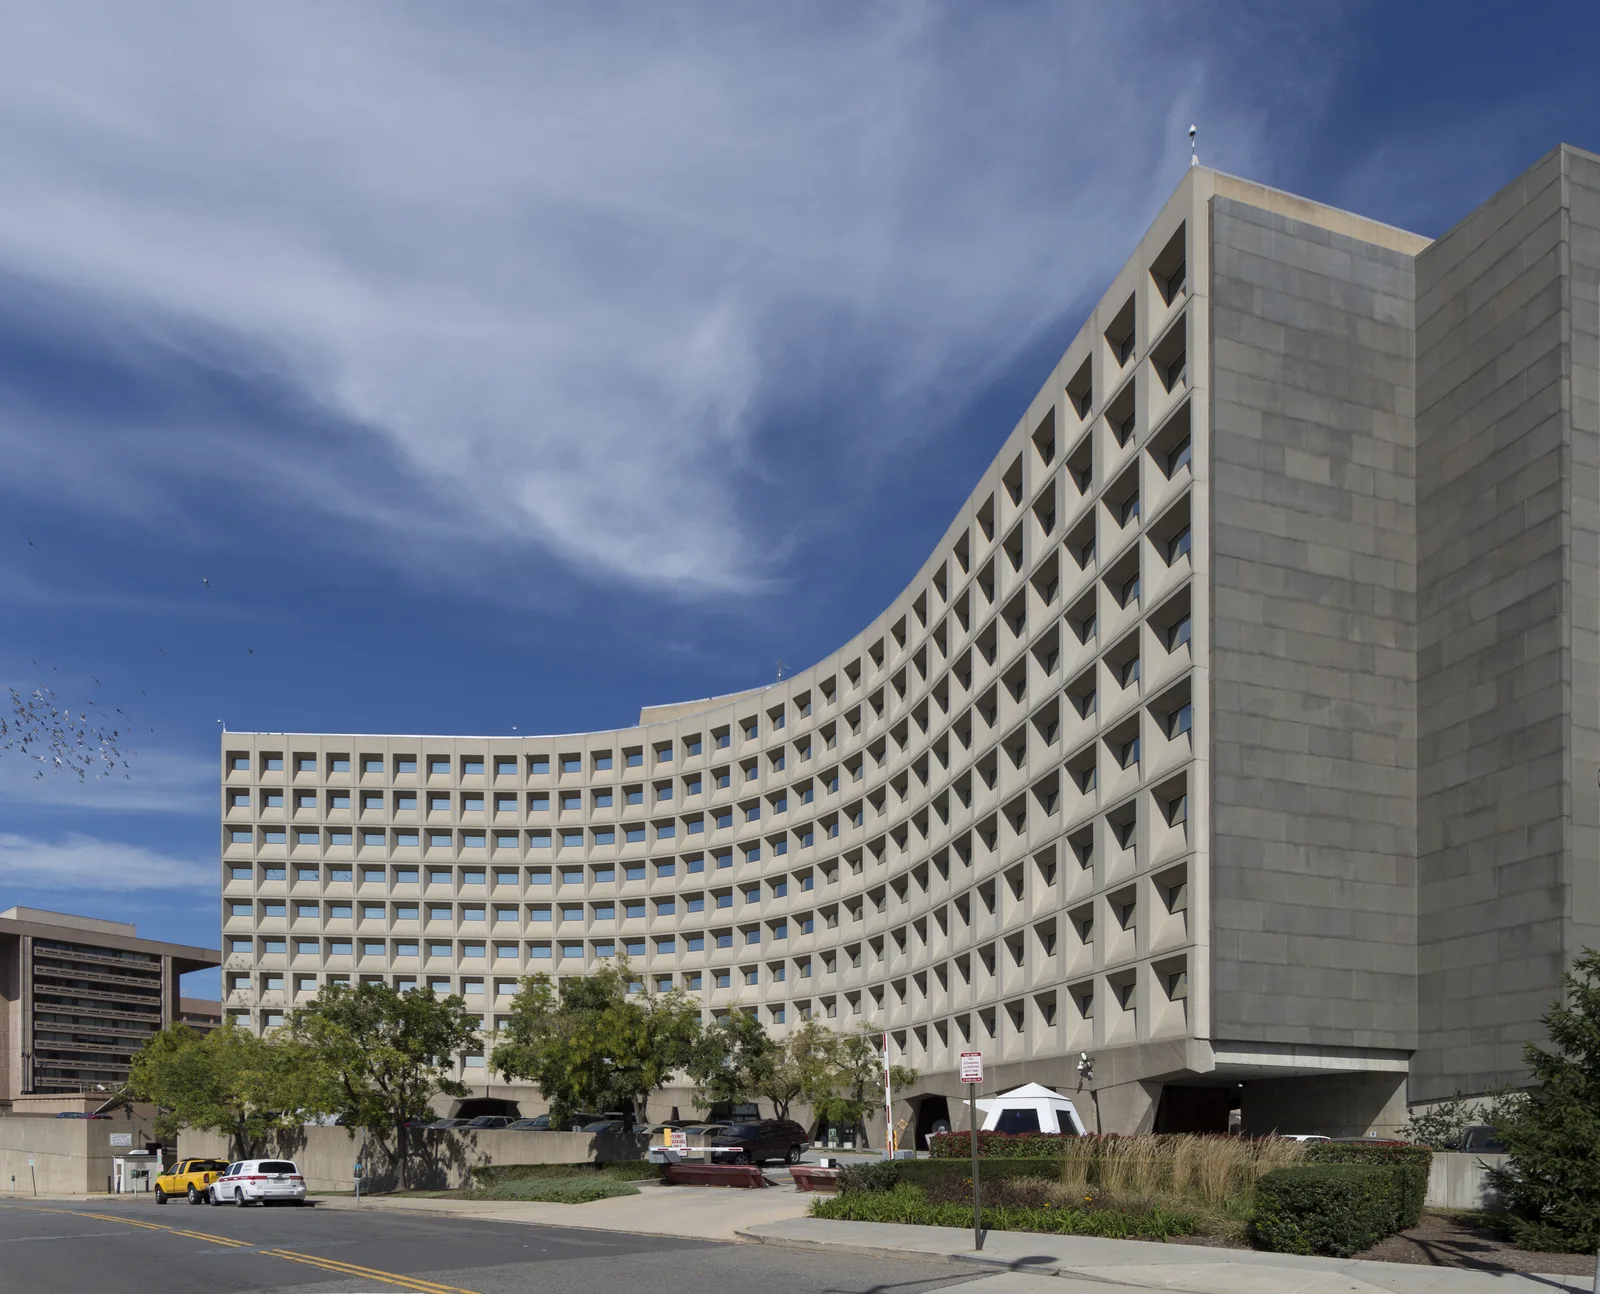
El edificio Weaver, en Washington, todavía lleva su nombre, y el departamento le cambió el nombre a un premio de vivienda justa en su honor. En los 177 años entre el primer Gabinete de Washington y la confirmación de Weaver, ningún estadounidense negro había tenido un puesto en el Gabinete.
La Fair Housing Act estuvo detenida en el Congreso durante años. Por fin se aprobó en abril de 1968, en los días llenos de emoción que siguieron al asesinato de Martin Luther King Jr. Ese momento movió suficientes votos en el Congreso para vencer años de resistencia.
Los historiadores suelen usar esta ley como ejemplo de cómo una sola tragedia nacional puede unir al país y destrabar una ley detenida por mucho tiempo. Hacer cumplir esta ley sigue siendo una de las tareas más importantes y más vigiladas del HUD.
Un proyecto de ley de vivienda justa había fracasado en 1966 y en 1967 por el obstruccionismo en el Senado, es decir, por debates alargados para bloquear el voto. El senador Everett Dirksen, que se había opuesto, empezó a apoyar una versión negociada a principios de 1968. King fue asesinado el 4 de abril y hubo disturbios en más de 100 ciudades. La Cámara aprobó el proyecto del Senado sin cambios el 10 de abril, y el presidente Johnson lo firmó al día siguiente.
La ley de 1968 también incluyó ayudas de la "Sección 235" para que compradores de bajos ingresos compraran casa. En pocos años hubo un escándalo: algunos evaluadores de la Administración Federal de Vivienda y algunos especuladores llevaron a familias pobres a comprar casas en mal estado que valían mucho menos de lo que pagaban. Por ese caso, el Congreso y el HUD desconfiaron durante décadas de las ayudas directas para comprar casa.
La crisis financiera de 2008 mostró algo importante. Los préstamos de alto riesgo estaban sobre todo fuera del seguro regulado de la Administración Federal de Vivienda. Eran hipotecas subprime que vendían prestamistas privados sin regulación. Aun así, causaron un derrumbe del mercado de vivienda tan grave que puso en peligro toda la economía del país.
La crisis llevó a revisar a fondo toda la política federal sobre el crédito para vivienda. Las reglas de crédito de la propia Administración Federal de Vivienda, junto con las reglas más amplias que el Congreso y los reguladores endurecieron después, reflejan lecciones que vienen directamente de esos años.
Los precios de las casas en EE. UU. bajaron cerca de un tercio desde su punto más alto en 2006. En los años siguientes, unos 10 millones de hogares perdieron su casa por embargo o por venta forzada. A los dueños negros e hispanos les habían vendido muchos más préstamos subprime caros, y perdieron su patrimonio a tasas más altas. Eso agrandó la diferencia racial en quién es dueño de su casa.
La Dodd-Frank Act de 2010 creó la Oficina de Protección Financiera del Consumidor y una regla federal de "capacidad de pago" para las hipotecas. Antes de la crisis, el HUD ayudaba a fijar las metas de vivienda a buen precio para Fannie Mae y Freddie Mac. En 2008, el gobierno federal tomó el control de las dos empresas. Después, esa supervisión pasó a la nueva Agencia Federal de Financiación de la Vivienda, y las dos empresas siguen bajo control del gobierno.
Programas e iniciativas destacados
Algunos de los programas que maneja el HUD y para qué sirve cada uno en la práctica.
El programa de Vales de Elección de Vivienda ayuda a pagar la renta de unos 2,3 millones de hogares de bajos ingresos. Con el vale, las familias pueden rentar en el mercado privado, en lugar de vivir en conjuntos de vivienda pública del gobierno. El HUD paga la diferencia entre lo que el hogar puede pagar y la renta justa de mercado de la zona.
En la mayoría de las ciudades, hay muchos más hogares que quieren un vale que dinero para darlos. Muchas autoridades de vivienda pública tienen listas de espera que pueden durar años. Por eso, la falta de vales es uno de los mayores obstáculos para que más gente consiga vivienda de renta a buen precio.
Por lo general, el hogar paga el 30 por ciento de sus ingresos en renta, y el vale cubre el resto hasta un límite local que depende de las cifras de Alquiler de Mercado Justo del HUD. En todo el país, solo más o menos uno de cada cuatro hogares que califican recibe algún tipo de ayuda para la renta. Los estudios encuentran que muchos que tienen un vale batallan para encontrar un dueño que lo acepte, sobre todo en barrios con más oportunidades. Por eso, algunos estados y ciudades prohibieron discriminar por la "fuente de ingresos".
Hubo un experimento llamado Moving to Opportunity (Mudarse a la Oportunidad), y también estudios posteriores. Encontraron que los niños cuyas familias usaron vales para mudarse a zonas con menos pobreza cuando eran pequeños ganaron más dinero y fueron más a la universidad de adultos. Desde entonces, el HUD ha probado dar consejos de "movilidad" para ayudar a las familias a usar los vales en más barrios.
El programa de Subvenciones en Bloque para el Desarrollo Comunitario se creó en 1974. Cada año da dinero flexible directamente a más de 1.200 ciudades, condados y estados. Ellos lo usan para muchas prioridades locales, como construir vivienda a buen precio, arreglar infraestructura y dar servicios públicos en barrios de bajos ingresos.
El programa deja que los funcionarios locales decidan cómo gastar el dinero, dentro de reglas federales amplias. Por eso ha sido uno de los programas del HUD más queridos por los gobiernos locales de los dos partidos. Pero la cantidad total de dinero que recibe ha cambiado mucho a lo largo de las décadas.
Estas subvenciones juntaron en uno siete programas más antiguos que daban dinero para fines específicos. Por lo menos el 70 por ciento del gasto de cada beneficiario debe ayudar a personas de ingresos bajos y medios. Su dinero anual normal, de unos 3.300 millones de dólares, ha bajado más de la mitad desde 1980, si se ajusta por la inflación. Por eso, muchas ciudades hoy lo usan sobre todo para tareas básicas como arreglar viviendas, hacer cumplir los códigos de construcción y mantener instalaciones públicas.
Desde el huracán Katrina, la versión de estas subvenciones para recuperarse de desastres se ha vuelto una de las mayores fuentes de dinero para la reconstrucción a largo plazo en el país. Pero el Congreso la crea a la medida después de cada desastre, con reglas distintas cada vez. Por eso, la Oficina de Rendición de Cuentas del Gobierno ha pedido una y otra vez que sea un programa permanente y con reglas fijas.
El programa Continuum of Care del HUD paga a grupos locales de servicios para personas sin hogar, albergues y agencias de vivienda de todo el país. Apoya albergues de emergencia y también vivienda permanente con apoyo, con la meta de que las personas sin hogar lleguen a tener una vivienda estable.
Cada año, el HUD hace el Recuento por Punto en el Tiempo, un conteo nacional de personas sin hogar en una sola noche. Es la fuente de datos nacional sobre personas sin hogar que más se cita. Pero los investigadores dicen que seguramente cuenta menos personas de las que hay, sobre todo entre quienes no tienen albergue o viven en casa de familiares.
El recuento de 2024 encontró a unas 771.000 personas sin hogar en una sola noche, la cifra más alta desde que empezó el conteo. Las causas principales fueron las rentas más altas y que más familias y adultos mayores quedaron sin hogar por primera vez. Desde los años dos mil, el HUD ha dado prioridad a "Housing First" (La Vivienda Primero). Este modelo da vivienda permanente a las personas antes de pedirles tratamiento o que dejen de consumir. Se dice que ayudó a bajar mucho la falta de hogar crónica y entre veteranos en la década de 2010. En la década de 2020 se debate, porque las cifras generales están subiendo.
El HUD, el Departamento de Asuntos de Veteranos y otras agencias trabajan juntos en el Consejo Interinstitucional de EE. UU. sobre la Falta de Hogar. Entre 2010 y mediados de la década de 2020, el número de veteranos sin hogar bajó cerca de la mitad. Mucho de ese logro vino de un programa de vales que comparten el HUD y el Departamento de Asuntos de Veteranos (HUD-VASH), que junta ayuda para la renta con el acompañamiento de un trabajador del Departamento de Asuntos de Veteranos.
Las Zonas de Oportunidad se crearon con la Tax Cuts and Jobs Act de 2017 (Ley de Recortes de Impuestos y Empleos). Dan beneficios de impuestos sobre las ganancias de capital a los inversionistas que ponen dinero en proyectos en ciertas zonas censales de bajos ingresos. El HUD ayuda a coordinar el programa por medio del consejo entre agencias que el secretario Turner dirigió en el primer gobierno de Trump.
Los estudios de los primeros años del programa dieron resultados mixtos. Algunos encontraron que llegó inversión nueva y real a comunidades con problemas. Otros encontraron que a veces el dinero fue a proyectos que seguramente se habrían hecho de todos modos. El tema sigue en debate mientras el programa sigue funcionando.
En 2018, los gobernadores eligieron como zonas unas 8.700 áreas censales, cerca del 12 por ciento de todas las de EE. UU. El beneficio retrasa y baja el impuesto sobre las ganancias de capital del dinero que se vuelve a invertir en un "fondo de oportunidad cualificado". Si la inversión se mantiene 10 años, las ganancias del propio fondo no pagan impuestos. El programa lo manejan sobre todo el Tesoro y el IRS por medio del código de impuestos, no el HUD directamente.
Los primeros estudios encontraron que la inversión se concentró en unas pocas zonas, muchas veces las que ya se estaban volviendo más caras. También se fue sobre todo a bienes raíces, no a negocios en marcha ni a empleos. La ley original no exigió medir resultados. La ley de reconciliación de 2025 (P.L. 119-21) hizo el programa permanente, con nuevas zonas que se eligen cada 10 años y más requisitos de informes.
Cómo te afecta esto en el día a día
Millones de estadounidenses usan hipotecas respaldadas por el HUD para comprar su casa. Los préstamos asegurados por la Administración Federal de Vivienda siguen siendo uno de los caminos más comunes para quienes compran por primera vez y para quienes tienen pocos ahorros para el pago inicial. Por eso, el HUD influye directamente en si muchas familias pueden llegar a ser dueñas de su casa.
Para los cerca de 2,3 millones de hogares con Vales de Elección de Vivienda, y para quienes viven en vivienda pública en todo el país, el dinero del HUD es la diferencia entre tener un hogar estable o no. Cuando el presupuesto del HUD sube o baja, cambian enseguida el largo de las listas de espera y la cantidad de vales.
El HUD protege a inquilinos y compradores de la discriminación al comprar o rentar una vivienda. Esa es una de las decisiones de dinero y de vida más grandes que toman la mayoría de los estadounidenses. Además, sus Subvenciones en Bloque para el Desarrollo Comunitario pagan proyectos locales que se ven, desde banquetas hasta centros comunitarios, en miles de pueblos y ciudades.
Después de un gran huracán o incendio forestal, el dinero para reconstruir casas y barrios en los años siguientes suele llegar por las subvenciones en bloque del HUD para recuperarse de desastres. Esto pasa mucho después de que termina la primera respuesta de la FEMA. Así, el departamento influye en cómo, y qué tan rápido, se recuperan las comunidades golpeadas por un desastre.
Datos y cifras rápidos
Cifras clave y datos básicos sobre el HUD.
| Creado | 9 de septiembre de 1965 |
| Sede | Edificio Federal Robert C. Weaver, Washington D. C. |
| Secretario actual | Scott Turner |
| Presupuesto anual | ~73.000 millones de dólares (EF2025 aprobado) |
| Empleados | ~8.000 |
| Primer secretario | Robert C. Weaver, primer secretario del Gabinete negro (1966) |
| Hipotecas respaldadas por la FHA desde 1934 | 47 millones+ |
| Sitio web | hud.gov |
¿Sabías que...?
Desde 1934, la Administración Federal de Vivienda del HUD ha respaldado más de 47 millones de hipotecas. Así, millones de personas que no calificaban para un préstamo normal pudieron comprar su casa.
Robert C. Weaver, primer secretario del HUD, fue el primer afroamericano en el Gabinete de un presidente de EE. UU. Lo nombraron en 1966.
La Fair Housing Act pasó en el Congreso pocos días después del asesinato de Martin Luther King Jr., en abril de 1968. Antes había estado detenida en el Congreso durante años.
El HUD es uno de los departamentos del Gabinete con menos empleados, unos 8.000. Aun así, supervisa decenas de miles de millones de dólares al año en gasto de vivienda.
Scott Turner, secretario del HUD, jugó nueve temporadas como cornerback en la NFL antes de entrar a la política y llegar a dirigir el departamento.