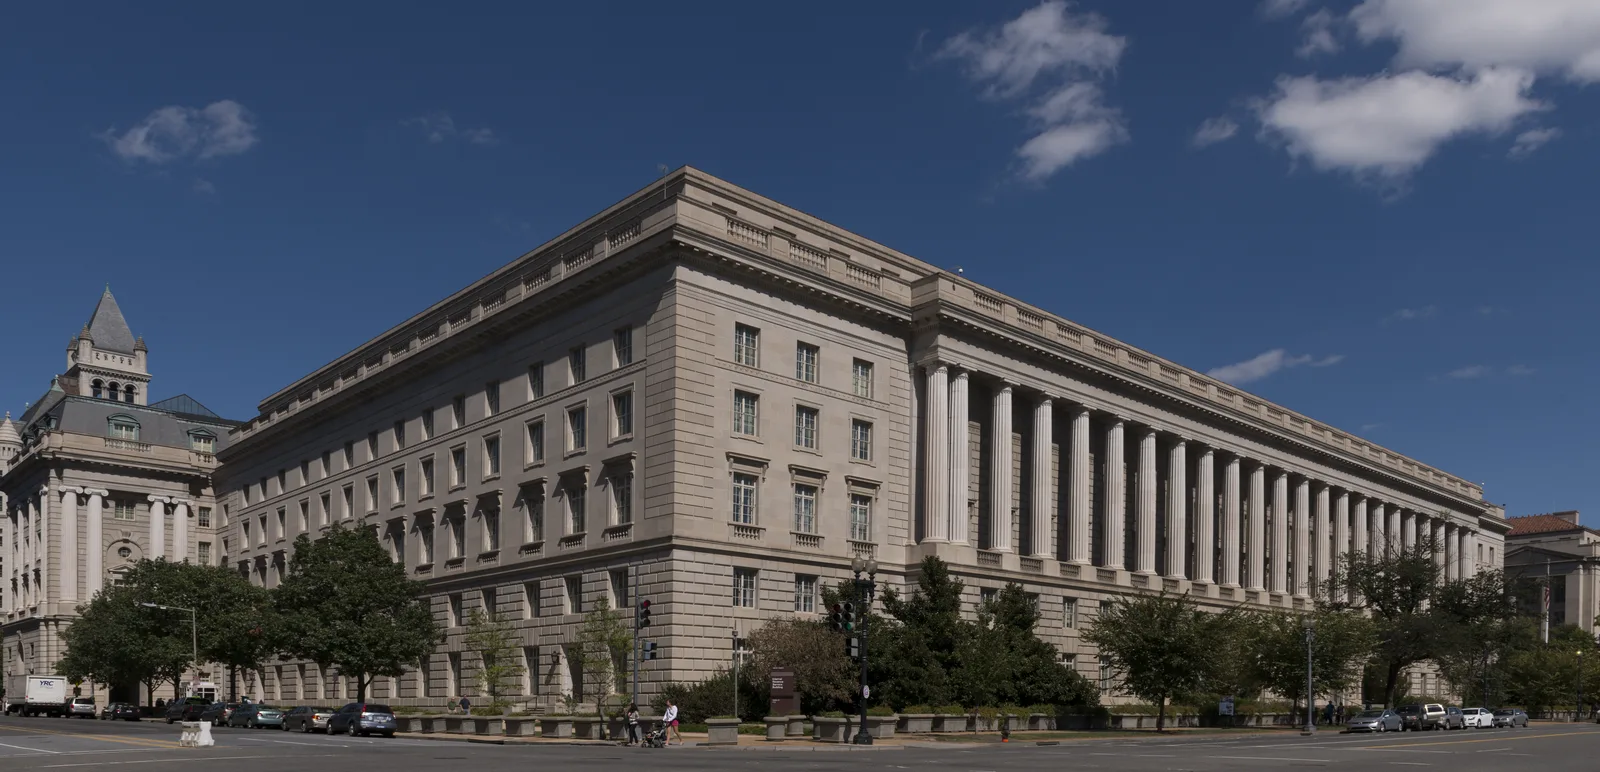
¿Qué es el IRS?
El Servicio de Impuestos Internos es la oficina del Departamento del Tesoro que cobra casi todos los impuestos federales, más de 5 billones de dólares en un año normal, y que aplica el código tributario que escribe el Congreso. Procesa más de 160 millones de declaraciones individuales al año, paga la mayoría de las devoluciones federales y hace cumplir la ley con auditorías y, en los casos más graves, con investigaciones penales.
¿Quién dirige el IRS ahora mismo?
Cuando se publicó esta página, el IRS no tenía un comisionado confirmado por el Senado. Danny Werfel se fue en enero de 2025, y después vinieron varios líderes interinos uno tras otro. Billy Long fue confirmado en junio de 2025, pero dejó el cargo semanas después, ese agosto. El secretario del Tesoro, Scott Bessent, fue comisionado interino hasta 2026, cuando se venció su autoridad temporal. Desde entonces, el manejo diario está a cargo de un cargo llamado "IRS CEO" (director ejecutivo del IRS). Expertos legales dicen que es algo poco común según la Constitución, porque tiene la autoridad de un comisionado sin que el Senado lo confirme. La pestaña de Historia explica esto con más detalle.
Cómo está organizado el IRS
Esta división atiende a las personas que ganan su dinero sobre todo con salarios e inversiones, que son más o menos la mayoría de todos los declarantes del país. Procesa la mayoría de las declaraciones individuales, envía la mayoría de las devoluciones y maneja las líneas telefónicas de ayuda y los Centros de Asistencia al Contribuyente, donde se puede ir sin cita.
Salarios e Inversiones también maneja el programa Volunteer Income Tax Assistance (VITA). En él, voluntarios de la comunidad capacitados por el IRS preparan declaraciones gratis para personas de ingresos bajos y medios, personas con discapacidad y personas que hablan poco inglés.
Es por mucho la división con más trabajo del IRS: más de 160 millones de declaraciones individuales al año, la mayoría electrónicas. Los empleadores y los bancos le informan al IRS por separado los salarios y las ganancias de inversión en los formularios W-2 y 1099. Así la agencia puede comparar esos formularios con cada declaración de forma automática. Por eso este grupo es el que mejor cumple por su cuenta y el que menos auditorías recibe.
La calidad del servicio de esta división es la cifra que más vigila el National Taxpayer Advocate (el Defensor Nacional del Contribuyente). En los peores años de la pandemia, el IRS contestó mucho menos de una quinta parte de las llamadas a sus líneas principales. Después del aumento de fondos de 2022, contrató a miles de personas para el teléfono y la atención en persona. Así, antes de los recortes de personal de 2025, las llamadas contestadas y los tiempos de espera volvieron a niveles más normales.
Esta división atiende a unos 57 millones de pequeñas empresas y personas que trabajan por su cuenta. Eso incluye a dueños únicos de negocios, sociedades y sociedades tipo S con menos de 10 millones de dólares en activos. Aquí también trabaja la mayor parte del personal de auditoría de campo del IRS, que hace las auditorías en persona a estos declarantes.
A diferencia de un salario W-2, el IRS no puede comprobar tan fácilmente con informes de otros lo que ganan las pequeñas empresas y quienes trabajan por su cuenta. Por eso esta división se enfoca mucho en áreas donde es común declarar de menos, como los negocios que manejan mucho efectivo y los que mezclan gastos personales con gastos del negocio.
El IRS calcula que los dueños únicos de negocios y otras personas que trabajan por su cuenta declaran solo cerca del 45 por ciento de lo que ganan de verdad, contra cerca del 99 por ciento en los salarios. Esta diferencia es la parte más grande de la "brecha fiscal" (tax gap): los más de 600,000 millones de dólares al año entre los impuestos que se deben y los que se pagan a tiempo.
La división también maneja los impuestos sobre la nómina (payroll), los impuestos especiales sobre el combustible, el alcohol, el tabaco y otros productos, y el impuesto sobre herencias y regalos. Su personal de cobro se encarga de los gravámenes, los embargos, los descuentos del salario y los planes de pago para quienes deben impuestos y no los han pagado.
LB&I supervisa a las corporaciones, sociedades y sociedades tipo S con más de 10 millones de dólares en activos. También se ocupa de los temas fiscales internacionales de las empresas multinacionales y de las personas de altos ingresos con bienes en otros países. Sus revisiones de las corporaciones más grandes suelen ser las auditorías más complicadas y largas del IRS.
LB&I también hace cumplir la Foreign Account Tax Compliance Act (FATCA, la ley de cumplimiento fiscal de cuentas en el extranjero). Esa ley obliga a los bancos de otros países a informar sobre las cuentas de contribuyentes estadounidenses, y es una de las principales herramientas del IRS para descubrir a quienes esconden dinero en el extranjero para no pagar impuestos.
A las corporaciones más grandes se les audita casi todos los años como rutina. La auditoría es continua y no empieza por una señal de alarma. Las auditorías grandes suelen durar de tres a cinco años, y muchas terminan en la oficina independiente de Apelaciones del IRS o en el U.S. Tax Court (el Tribunal Fiscal de EE. UU.), por temas técnicos que valen decenas o cientos de millones de dólares.
Mucho del trabajo de LB&I es revisar los "precios de transferencia" (transfer pricing). Es decir, comprobar si una multinacional pasó ganancias a países con impuestos bajos por medio de los precios que sus propias empresas se cobraban entre sí. También aplica las reglas internacionales de la ley de impuestos de 2017, el impuesto mínimo alternativo del 15 por ciento para corporaciones y el impuesto mínimo global que se negoció en la OCDE en la década de 2020.
TE/GE supervisa a las organizaciones que no pagan impuestos. Eso incluye a las cerca de 1.8 millones de organizaciones benéficas, iglesias y otras organizaciones sin fines de lucro reconocidas según la Sección 501(c)(3) del código tributario. También supervisa los planes de jubilación de los empleados y a los gobiernos estatales y locales.
Esta es la división que estuvo en el centro de la polémica de 2013. Se descubrió que su unidad de organizaciones exentas había escogido de forma indebida a grupos conservadores sin fines de lucro para revisarlos más a fondo cuando pedían no pagar impuestos.
Las organizaciones exentas de impuestos son una parte grande de la economía de EE. UU.: cerca del 10 por ciento del empleo privado y billones de dólares en bienes. Presentan informes públicos (la serie del Formulario 990) que cualquiera puede leer, así que este sector es mucho más transparente que las empresas privadas.
La división también vigila el límite entre lo que se permite y lo que no. Las organizaciones benéficas 501(c)(3) no pueden meterse en campañas políticas y tienen límites para hacer cabildeo. En cambio, los grupos de "bienestar social" 501(c)(4) pueden gastar algo en política sin decir quiénes son sus donantes, una diferencia que está en el centro del debate sobre el "dinero oscuro" (dark money). La división también revisa que los planes de jubilación cumplan las reglas que les dan un trato fiscal favorable a los aportes a los 401(k) y a las pensiones.
IRS-CI es la única agencia federal policial con autoridad sobre los delitos fiscales federales. Sus cerca de 2,000 agentes especiales investigan de todo, desde personas que no pagan sus impuestos hasta delitos financieros complicados, como el lavado de dinero, el fraude con criptomonedas y la corrupción pública.
IRS-CI tiene una tasa de condenas de más del 90%, de las más altas de todas las agencias policiales federales. En gran parte es porque sus agentes arman los casos con documentos financieros, registros bancarios y contabilidad forense, no con lo que dicen los testigos.
IRS-CI viene de 1919, cuando se pidió prestado un pequeño grupo de inspectores del correo para investigar el fraude fiscal. Es famosa por la condena por evasión de impuestos que mandó a Al Capone a prisión en 1931, después de que fallaran otros cargos. Sus agentes son los expertos del gobierno federal en "seguir el dinero".
La división dirige o ayuda a dirigir grandes equipos contra el lavado de dinero del narcotráfico, el financiamiento del terrorismo y, más recientemente, el fraude con ayudas de la pandemia y el robo de identidad. También es la que mejor sabe rastrear pagos con criptomonedas en el gobierno, y con ese trabajo ha recuperado miles de millones de dólares en activos digitales robados o lavados.
De un impuesto de la Guerra Civil al IRS moderno
La agencia que llegaría a ser el IRS se creó para pagar la Guerra Civil, y no se volvió parte permanente de la vida estadounidense hasta la 16.ª Enmienda, en 1913. Desde entonces, sus tareas no han dejado de crecer, con escándalos y reformas cada cierto tiempo y, hace poco, una etapa muy agitada de cambios de líderes y peleas por el presupuesto.
Para ayudar a pagar la Guerra Civil, el Congreso aprobó el primer impuesto federal sobre la renta del país en la Revenue Act of 1861. Era un impuesto fijo del 3% sobre los ingresos de más de 800 dólares, pero en la práctica nunca se cobró. Luego el presidente Lincoln firmó la Revenue Act of 1862 (la ley de ingresos de 1862), que creó el cargo de Commissioner of Internal Revenue y cambió ese impuesto por tasas del 3% y el 5% según los ingresos. El Congreso dejó que el impuesto de guerra se acabara en 1872. Durante las cuatro décadas siguientes, el gobierno federal vivió sobre todo de los aranceles y los impuestos especiales.
Ese mismo año, la Legal Tender Act autorizó el papel moneda conocido como "greenbacks" (billetes verdes). El Tesoro creó una oficina para cortar y sellar esos billetes, y esa oficina se volvió el Bureau of Engraving and Printing. Los greenbacks ayudaron a pagar la guerra de la Unión cuando el gobierno se estaba quedando sin oro y plata.
La ley de 1862 también puso un montón de impuestos especiales: al licor, el tabaco, los naipes, la pólvora, las plumas, los telegramas, los documentos legales y mucho más. Además creó las licencias para vender alcohol y tabaco, que la oficina hizo cumplir el resto del siglo XIX. Para 1866, solo el impuesto sobre la renta de guerra recaudaba el equivalente a cientos de millones de dólares.
En 1894 se intentó volver a cobrar un impuesto sobre la renta en tiempos de paz, pero la Corte Suprema lo anuló en Pollock v. Farmers' Loan & Trust Co. (1895). Decidió que un impuesto sobre los ingresos de la propiedad era un "impuesto directo", y la Constitución exigía repartir ese tipo de impuesto entre los estados según su población. Por ese fallo hizo falta una enmienda a la Constitución.
La 16.ª Enmienda se ratificó en febrero de 1913. Le dio al Congreso el poder de cobrar impuestos directamente sobre los ingresos de las personas sin repartirlos entre los estados según su población. Así dejó sin efecto una decisión de la Corte Suprema de 1895 que había anulado una ley federal anterior de impuesto sobre la renta.
El primer impuesto federal permanente sobre la renta con la nueva enmienda solo se cobraba a los estadounidenses más ricos. La tasa más alta era del 7% sobre los ingresos de más de 500,000 dólares (unos 16 millones de dólares de hoy). Lo pagaba mucha menos gente que el impuesto sobre la renta que conoce hoy la mayoría de los estadounidenses.
En 1913, menos del 1 por ciento de los hogares debía impuesto sobre la renta, y el Formulario 1040 original tenía tres páginas más una de instrucciones. El impuesto siguió siendo un "impuesto de clase" para los ricos hasta la Segunda Guerra Mundial. Entonces el Congreso bajó las exenciones y subió las tasas, y lo convirtió en un "impuesto de masas" que paga la mayoría de los estadounidenses que trabajan. El número de declaraciones individuales con impuesto a pagar saltó de unos 4 millones en 1939 a más de 40 millones en 1945 (el total de declaraciones pasó de unos 7.6 millones a unos 50 millones).
Un Congreso republicano propuso la enmienda en 1909, en parte como jugada política. Pensaban que las legislaturas estatales conservadoras nunca la ratificarían. Pero 42 estados la ratificaron en cuatro años, empujados por el enojo de la era progresista contra la dependencia de los aranceles, que golpeaban más a los consumidores.
La Current Tax Payment Act of 1943 (la ley de pago corriente de impuestos de 1943) creó la retención en la nómina. Los empleadores tenían que descontar del cheque de los trabajadores el impuesto sobre la renta estimado y mandarlo al gobierno. Antes, la gente pagaba todo el impuesto del año de una sola vez. El cambio se pensó para pagar el costo de la Segunda Guerra Mundial, que crecía rápido, con un flujo constante de dinero.
La retención cambió por completo cómo vive la mayoría de los estadounidenses el impuesto sobre la renta. Hoy casi todos los asalariados pagan durante el año por medio de su empleador, no con un solo pago muy visible. Hace tiempo que los economistas dicen que eso hace que el impuesto se note menos en la política que si fuera una sola cuenta grande.
Para facilitar el cambio, el Congreso perdonó casi todo un año de impuestos, para que la gente no tuviera que pagar al mismo tiempo el pago anual viejo y la nueva retención. A ese acuerdo se le asocia con Beardsley Ruml, ejecutivo de Macy's y economista. Por la retención, la mayoría de los declarantes hoy recibe una devolución: su empleador suele descontarles un poco más de lo que deben.
La retención hizo posible cobrar impuestos a millones de personas, pero también le pasó a los empleadores buena parte del trabajo de cumplir. Ahora ellos calculan, descuentan, depositan e informan los impuestos sobre la nómina y sobre la renta de sus trabajadores. Hoy, los impuestos sobre la nómina que descuentan y entregan los empleadores son la fuente más grande de ingresos federales.
En 1953, el presidente Eisenhower reorganizó el Bureau of Internal Revenue y le cambió el nombre a Internal Revenue Service. Era parte de un esfuerzo más grande para modernizarlo y hacer más profesional el cobro de impuestos. La idea era dejar atrás el sistema de nombramientos por favores políticos, que había causado escándalos de corrupción cada cierto tiempo en las primeras décadas.
La reorganización llevó a la agencia hacia una estructura menos centralizada, organizada por tipo de contribuyente y no por región. Con otros cambios a finales de la década de 1990, esa estructura todavía define en gran parte cómo funciona el IRS hoy.
El cambio llegó después de un escándalo en 1951 y 1952. Un subcomité de la Cámara encontró sobornos, extorsión y favoritismo en decenas de las oficinas regionales de cobro. Más de 100 empleados fueron despedidos o renunciaron, y varios fueron condenados. La solución principal fue cambiar a los "recaudadores" (collectors) nombrados por política por directores de distrito de carrera.
En las décadas de 1950 y 1960 también llegaron las primeras computadoras del IRS. La agencia le dio a cada contribuyente un número de cuenta basado en el del Seguro Social y construyó un centro nacional de cómputo en Martinsburg, Virginia Occidental. Para 1967 procesaba todas las declaraciones en un archivo maestro central. Ese sistema principal, lleno de parches desde entonces, es el que la agencia todavía intentaba reemplazar por completo décadas después.
En 1997 y 1998, el Congreso hizo audiencias en las que los contribuyentes contaron cómo el IRS los presionaba para cobrar, a veces de forma abusiva. Luego el Congreso aprobó la IRS Restructuring and Reform Act of 1998 (la ley de reestructuración y reforma del IRS de 1998). Fue el cambio más grande en la estructura de la agencia y en las protecciones al contribuyente desde 1953.
La ley creó el Taxpayer Advocate Service moderno. En ciertas disputas fiscales civiles, pasó al IRS la obligación de probar sus argumentos. También reorganizó la agencia en las cuatro divisiones que atienden a distintos tipos de contribuyentes y que todavía existen, en lugar del viejo sistema de oficinas de distrito por región.
También creó un IRS Oversight Board de nueve miembros, casi todos ciudadanos privados, y fijó un mandato de cinco años para el comisionado. Añadió una protección para el "cónyuge inocente" (innocent spouse), para personas cuya pareja declaró menos ingresos de los reales. Y exigió que el IRS informara a los contribuyentes de sus derechos antes de tomar medidas de cobro. Más tarde, investigadores del gobierno concluyeron que parte de los testimonios dramáticos sobre abusos del IRS en las audiencias se habían exagerado o no se podían comprobar.
Los límites de la ley de 1998 a las medidas de cobro, junto con presupuestos que no crecían, coincidieron con una fuerte caída de las auditorías y los cobros en los años siguientes. Para mediados de la década de 2000, la tasa de auditoría individual había bajado mucho por debajo del 1 por ciento. Siguió bajando mientras el presupuesto de la agencia se encogía, descontando la inflación, durante la década de 2010.
La Affordable Care Act de 2010 (la Ley de Cuidado de Salud Asequible) le dio al IRS nuevas tareas. Tenía que hacer cumplir el mandato individual de la ley, una multa fiscal por no tener seguro médico, que el Congreso bajó a 0 dólares en 2017. También tenía que manejar los créditos fiscales para las primas de quienes compraron seguro en los mercados de la ACA.
Ese trabajo extra puso al IRS en medio de la pelea política sobre la ACA. Luego el Congreso le recortó el presupuesto, descontando la inflación, varios años seguidos, aunque sus tareas crecían. El propio National Taxpayer Advocate de la agencia dijo después que ese período fue una de las razones principales de que empeorara el servicio.
Solo el crédito anticipado para las primas obliga al IRS a revisar, en decenas de millones de declaraciones cada año, cuánta ayuda recibió cada hogar durante el año y cuánta le tocaba según lo que ganó de verdad. Ese cálculo causa muchos errores en las declaraciones y muchas devoluciones atrasadas.
Entre 2010 y 2021, el presupuesto del IRS bajó cerca de un 20 por ciento, descontando la inflación, mientras subía el número de declaraciones. Su personal bajó cerca de un 20 por ciento y el personal de cobro y auditoría casi un 40 por ciento. En Sebelius (2012), la Corte Suprema aceptó el mandato individual justamente como un impuesto que el Congreso puede cobrar, y por eso lo hacía cumplir el IRS y no una agencia de salud.
En mayo de 2013, un informe del Treasury Inspector General for Tax Administration confirmó que personal del IRS en la división de Entidades Exentas de Impuestos y Gubernamentales había usado de forma indebida palabras como "tea party" y "patriot". Con ellas señalaba para revisar más a fondo las solicitudes de grupos conservadores sin fines de lucro que pedían no pagar impuestos. Lois Lerner, que dirigía la unidad de organizaciones exentas, usó su derecho de la Quinta Enmienda a no declarar ante el Congreso y renunció ese mismo año.
El Departamento de Justicia llegó a un acuerdo en dos demandas juntas presentadas por más de 450 grupos afectados, por un total de 3.5 millones de dólares. Un juez federal dio la aprobación final en agosto de 2018. Al aprobar el acuerdo, el Departamento de Justicia del nuevo gobierno dijo en público que Lerner no había detenido la selección injusta y que se la había ocultado al Congreso durante unos dos años. Eso cambió lo que el mismo departamento había concluido en 2015.
Todo pasó tras una ola de solicitudes después del fallo de la Corte Suprema en Citizens United, en 2010. Ese fallo animó a muchos grupos nuevos de "bienestar social" 501(c)(4) que querían gastar en política sin revelar a sus donantes. Una unidad de revisión en Cincinnati, con demasiado trabajo, usó palabras clave como atajo para clasificarlos. Una revisión posterior y más amplia del Inspector General encontró que también se habían usado palabras de tendencia progresista, como "progressive" y "occupy", en algunas listas de vigilancia.
No se encontraron pruebas de que alguien de fuera del IRS hubiera dirigido esto, y no hubo cargos penales. Aun así, el comisionado interino renunció y hubo años de audiencias en el Congreso. En 2014, la Cámara intentó sin éxito hacerle un juicio político al comisionado John Koskinen. Quedó una desconfianza de los dos partidos que marcó las peleas posteriores sobre el dinero para el IRS.
La Inflation Reduction Act de 2022 (la Ley de Reducción de la Inflación) le dio al IRS cerca de 79,400 millones de dólares extra para diez años, el mayor aumento de fondos de la historia de la agencia. El dinero era para modernizar tecnología vieja, mejorar la atención al público y aumentar las auditorías y el cobro a las grandes corporaciones y a las personas de altos ingresos, no al declarante promedio.
Los fondos causaron polémica política casi de inmediato. El Congreso recuperó parte de ese dinero en leyes posteriores, entre ellas 1,400 millones de dólares con la Fiscal Responsibility Act de 2023 y otros recortes en leyes de presupuesto posteriores. Hasta 2025, los informes de los organismos de control del gobierno siguieron lo que quedaba de los fondos originales, una cantidad cada vez más pequeña y en disputa.
Del total original, cerca de 46,000 millones de dólares eran para auditorías y cobro, 25,000 millones para operaciones, 4,800 millones para modernizar la tecnología y 3,200 millones para servicios al contribuyente. El Tesoro prometió que las auditorías a los hogares que ganan menos de 400,000 dólares no subirían por encima de sus niveles históricos. Los críticos dijeron que esa promesa era difícil de comprobar.
La Congressional Budget Office (la Oficina de Presupuesto del Congreso) calculó que el dinero para auditorías y cobro traería más ingresos de lo que costaba, unos 180,000 millones de dólares en una década antes de los recortes. Esto es porque las auditorías a declarantes de altos ingresos y a grandes sociedades recuperan varias veces lo que cuestan. Quienes apoyaban el dinero decían que servía para cerrar la brecha fiscal. Quienes se oponían decían que traería auditorías agresivas. La pelea se volvió un tema de siempre en las negociaciones del presupuesto.
Con parte del dinero de la Inflation Reduction Act, el IRS lanzó Direct File en la temporada de declaración de 2024. Era un sistema electrónico gratuito del gobierno. Permitía que los contribuyentes que calificaban en 12 estados de prueba presentaran declaraciones federales simples directamente al IRS, gratis, sin usar una empresa privada de impuestos. Para la temporada de 2025, el programa llegó a 25 estados.
Direct File nació de un estudio que el Congreso pidió en la Inflation Reduction Act. Se diseñó a propósito para no mandar a los contribuyentes a programas comerciales. Por eso lo elogiaron los defensores del consumidor y se opusieron todo el tiempo las empresas privadas de preparación de impuestos.
La prueba solo servía para casos sencillos: salarios W-2, Seguro Social, intereses, la deducción estándar y unos pocos créditos. Después, los usuarios tenían que presentar su declaración estatal por separado en un sitio del estado. El IRS dijo que las cerca de 140,000 personas que lo usaron en 2024 quedaron muy satisfechas. Unos 30 países ya tienen algún tipo de declaración hecha por el gobierno o ya llenada de antemano.
Estados Unidos es raro entre los países ricos porque depende mucho de las empresas privadas para preparar impuestos. La mayoría de los estadounidenses le paga a un preparador o compra un programa. La industria, con Intuit y H&R Block a la cabeza, ha hecho cabildeo por dos décadas contra una opción gratis del gobierno. Lo ha hecho incluso por medio de la Free File Alliance, un programa público-privado cada vez con menos participantes y alcance.
El 2025 fue uno de los años más agitados del IRS moderno. El comisionado Danny Werfel se fue en enero de 2025, y después vinieron varios líderes interinos uno tras otro. La agencia recortó unos 27,000 empleados (cerca de una cuarta parte de su personal) con despidos y ofertas de renuncia diferida. Y en el otoño de 2025, el Tesoro decidió cerrar por completo el programa Direct File. Dijo que lo usaba muy poca gente, menos de medio por ciento de las declaraciones federales que calificaban, y que costaba mucho por declaración.
Billy Long fue confirmado como comisionado del IRS en junio de 2025, pero dejó el cargo pocas semanas después, en agosto de 2025. Cuando se publicó esta página, no se había nombrado a ningún otro comisionado confirmado por el Senado. El secretario del Tesoro, Scott Bessent, fue comisionado interino hasta 2026, cuando se venció su autoridad temporal. Desde entonces, el manejo diario está a cargo de un cargo llamado "IRS CEO" (director ejecutivo del IRS). Expertos legales dicen que es algo poco común según la Constitución, porque tiene la autoridad de un comisionado sin que el Senado lo confirme.
Los recortes golpearon sobre todo al personal de auditoría, cobro y tecnología que se había contratado con los fondos de 2022. El Treasury Inspector General informó que la agencia perdió una gran parte de sus agentes de ingresos y de sus expertos en tecnología en pocos meses. El National Taxpayer Advocate advirtió que, con menos personal y una renovación tecnológica sin terminar, podrían volver las largas esperas por teléfono y los atrasos en las devoluciones de los años de la pandemia.
Ese año también hubo peleas sobre los datos. Un acuerdo para compartir datos de los contribuyentes con las autoridades de inmigración hizo que renunciaran varios altos funcionarios del IRS y causó una demanda. Otra polémica fue por el acceso a los sistemas del IRS de equipos de fuera que revisaban cómo trabajaba la agencia. Expertos en derecho tributario señalaron que el título de "IRS CEO" no aparece en el Internal Revenue Code, que le da la autoridad de la agencia a un comisionado confirmado por el Senado.
Del cheque a la devolución
Para la mayoría de los estadounidenses, el trato con el IRS es la retención de su cheque, una declaración al año y, casi siempre, una devolución. Así funciona de verdad cada parte de ese sistema, incluido lo que cambió cuando el IRS cerró su programa Direct File en 2025.
El impuesto federal sobre la renta es progresivo. Eso quiere decir que aplica tasas cada vez más altas a distintas partes, o "tramos" (brackets), de los ingresos, en vez de una sola tasa para todo. En 2026 hay siete tramos, del 10% al 37%. Pasar a un tramo más alto solo sube la tasa sobre los ingresos que caen en ese tramo, no sobre todos los ingresos.
Esta es una de las partes del código tributario que más se malentienden. Si a una persona le cobran el 24% sobre su último dólar, no paga el 24% sobre todo lo que gana. Solo paga eso sobre la parte que cae en el tramo del 24%. Todo lo que está por debajo se sigue cobrando con las tasas más bajas de los tramos anteriores.
La tasa que importa para casi todas las decisiones es la tasa "efectiva": el impuesto total dividido entre los ingresos totales. Siempre es más baja que la tasa del tramo más alto. Una pareja casada con 120,000 dólares de ingreso gravable en 2026 está en el tramo del 22 por ciento. Pero, al contar los tramos más bajos y la deducción estándar, paga una tasa efectiva de impuesto federal sobre la renta más cerca del 13 por ciento.
Los límites de los tramos, la deducción estándar y decenas de otras cifras se ajustan cada año por la inflación. Por eso los cheques y las tablas de retención cambian cada enero. Las ganancias de capital y los dividendos calificados tienen su propia escala de tasas, más baja (0, 15 o 20 por ciento). Esa es una razón por la que algunas personas que ganan muchísimo pueden pagar una tasa efectiva más baja que algunos asalariados de ingresos medios.
A la mayoría de los empleados se les descuenta el impuesto sobre la renta de cada cheque según lo que le dicen a su empleador en el Formulario W-4, que es un cálculo de cuánto deberán ese año. Los empleadores le mandan ese dinero al IRS a nombre del empleado durante el año. Así el empleado no tiene que pagar todo junto al declarar.
Como la retención es solo un cálculo, la mayoría de los declarantes paga un poco de más, y recibe una devolución, o un poco de menos, y tiene que pagar algo al declarar. Los cambios grandes en la vida, como un nuevo trabajo, casarse o tener un nuevo dependiente, son las razones más comunes de que la retención no coincida con lo que de verdad se debe.
El W-4 se rediseñó en 2020. Quitó el viejo sistema de "asignaciones" (allowances) y lo cambió por cifras en dólares para los dependientes, otros ingresos y retención extra. La idea era hacerlo más preciso, pero a muchos declarantes les pareció confuso. El IRS tiene una herramienta, el "Tax Withholding Estimator", para ayudar a la gente a ajustarlo.
Hay personas con ingresos a los que no se les descuenta nada: quienes trabajan por su cuenta, quienes ganan con inversiones o rentas, y jubilados que viven de sacar dinero de sus ahorros. Por lo general, tienen que hacer pagos de "impuesto estimado" (estimated tax) cada tres meses, y pueden deber una multa si esperan hasta abril. Cerca de tres cuartas partes de los declarantes reciben una devolución cada año, de unos 3,000 dólares en promedio.
Hoy casi todas las declaraciones individuales se presentan por internet. Se hace con programas comerciales de impuestos, con un preparador pagado o con el programa Free File del IRS. Free File es una alianza del IRS con empresas privadas de programas de impuestos que ofrece declarar gratis los impuestos federales a quienes ganan menos de cierta cantidad.
Direct File era el sistema gratuito del propio IRS para declarar por internet. Empezó en 2024 y llegó a 25 estados en 2025, pero el Tesoro lo cerró en el otoño de 2025 y no está disponible para la temporada de 2026. Los funcionarios dijeron que lo usaba muy poca gente, menos de medio por ciento de las declaraciones federales que calificaban, y que costaba unos 138 dólares por declaración. Quienes apoyaban el programa decían que era una opción de verdad gratis frente a los programas comerciales. Por separado, el Congreso dio fondos para que el Tesoro estudie otras formas de declarar gratis en el futuro.
Cerca del 90 por ciento de las declaraciones individuales se presentan hoy por internet, contra menos del 20 por ciento en 2000. El IRS impulsó el cambio con devoluciones más rápidas y, desde 2011, con una regla que obliga a la mayoría de los preparadores pagados a declarar por internet. Cerca del 60 por ciento de los declarantes usa un preparador pagado y casi todos los demás usan un programa. Solo unos pocos todavía llenan formularios en papel a mano.
Free File, el programa más antiguo, está disponible para quienes ganan menos de cierto límite (unos 84,000 dólares en los últimos años). Pero lo usa solo un pequeño porcentaje de quienes califican. En parte es porque se descubrió que las empresas participantes escondían sus productos gratis de los buscadores de internet y mandaban a los usuarios a versiones pagadas. Por eso hubo un acuerdo con Intuit en 2022 en el que participaron varios estados. El IRS también ofrece sus propios "Free File Fillable Forms", formularios sencillos para cualquier nivel de ingresos.
Cada año, el IRS paga más de 300,000 millones de dólares en devoluciones individuales. Si una declaración por internet no tiene errores y no la escogen para revisarla más, la devolución por lo general llega en unos 21 días. Las declaraciones en papel y las que hay que revisar a mano tardan bastante más.
Algunas de las devoluciones más grandes vienen de créditos fiscales reembolsables, como el Earned Income Tax Credit (EITC, el crédito tributario por ingreso del trabajo) y el Child Tax Credit (el crédito tributario por hijos). Estos créditos pueden bajar el impuesto de una persona por debajo de cero y pagarle la diferencia en efectivo. Funcionan como uno de los programas contra la pobreza más grandes del gobierno federal, aunque se manejan por completo con el código tributario y no con una agencia de ayudas tradicional.
Por ley, el IRS no puede soltar ninguna devolución que incluya el EITC o la parte adicional del Child Tax Credit antes de mediados de febrero. El Congreso añadió esa espera en 2015 contra el fraude, para que la agencia tenga tiempo de comparar las declaraciones con los W-2 de los empleadores. Para muchos hogares de bajos ingresos, la devolución es la cantidad de dinero más grande que reciben de una vez en todo el año. Eso sostiene a muchos negocios de preparación de impuestos que venden adelantos de la devolución.
El fraude con identidades robadas fue un gran problema a principios de la década de 2010. Los delincuentes presentaban declaraciones falsas con números de Seguro Social reales antes de que el verdadero dueño presentara la suya. El IRS lo bajó mucho comprobando los W-2, usando filtros para detectar patrones y ofreciendo un "Identity Protection PIN" opcional que cualquier contribuyente puede pedir. Aun así, la agencia detiene millones de declaraciones cada año para revisar la identidad o los datos, y eso atrasa esas devoluciones semanas o meses.
Auditorías, investigaciones y protecciones al contribuyente
Las auditorías son mucho menos comunes, y dependen mucho más del nivel de ingresos, de lo que casi todos creen. Esto es lo que muestran los datos del propio IRS sobre a quién se audita de verdad, cómo trabajan los investigadores penales de la agencia y qué derechos tiene todo contribuyente frente al IRS.
Según el propio 2024 Data Book del IRS, la tasa general de auditoría individual es de cerca del 0.5%, más o menos 1 de cada 200 declaraciones. Pero no es igual para todos los niveles de ingresos. A quienes no reportaron ingresos se les auditó cerca del 0.3%, a quienes ganan de 25,000 a 50,000 dólares cerca del 0.2%, y a la mayoría de los declarantes de ingresos medios, entre 50,000 y 500,000 dólares, cerca del 0.1%, las tasas más bajas de todos los grupos de ingresos.
Las tasas de auditoría vuelven a subir en la parte más alta de la escala. Llegan a cerca del 0.6% para quienes ganan de 500,000 dólares a 1 millón y al 1.1% para quienes ganan de 1 millón a 5 millones. En 2024, el IRS cerró más de 505,000 auditorías y recomendó cobrar más de 29,000 millones de dólares en impuestos extra. Estas cifras son de antes de los grandes recortes de personal de 2025, así que todavía no muestran si tener menos personal ha cambiado cuántas auditorías se hacen.
Casi todas las auditorías son "auditorías por correspondencia". Se hacen solo por correo y tratan un solo tema, muchas veces un 1099 que falta o un crédito dudoso. No son la "auditoría de campo" en persona que casi todos imaginan. A quienes piden el EITC se les audita desde hace mucho varias veces más que al promedio. Es porque las reglas del crédito (dónde vive el hijo, el parentesco, los ingresos) se prestan a errores, y auditar por correo es barato. El National Taxpayer Advocate ha criticado una y otra vez este patrón porque afecta más a quienes menos tienen.
El IRS también tiene un programa automático para quienes declaran de menos (underreporter). Compara cada declaración con los W-2 y 1099 que mandan otros y envía millones de avisos al año proponiendo impuestos extra. Estos avisos no cuentan como auditorías. Estudios de economistas del IRS y de universidades calculan que cada dólar extra que se gasta en auditar al 1 por ciento que más gana devuelve entre 5 y 12 dólares en impuestos recuperados, mucho más que las auditorías a otros grupos.
IRS Criminal Investigation es la única agencia policial federal con autoridad para investigar posibles delitos contra el código tributario. Sus cerca de 2,000 agentes especiales también investigan delitos financieros que tocan el derecho tributario, como el lavado de dinero, la corrupción pública y el fraude con criptomonedas.
IRS-CI tiene una de las tasas de condenas más altas de todas las agencias policiales federales, siempre por encima del 90%. La agencia dice que es porque arma sus casos con pruebas financieras escritas y forenses, como registros bancarios e historiales de transacciones, y no tanto con lo que dicen los testigos.
Los casos penales por impuestos son pocos: unos pocos miles de investigaciones y entre 1,500 y 2,500 condenas al año. Esto es porque el gobierno tiene que probar más allá de toda duda razonable que la persona quiso engañar, algo mucho más difícil que poner una multa civil por fraude. Las penas de prisión son de unos tres años en promedio. Una condena penal no borra la deuda de impuestos, que el IRS sigue cobrando.
Por su habilidad para rastrear dinero y criptomonedas, IRS-CI ayuda en casos que van mucho más allá de los impuestos. Ayudó a cerrar Silk Road, un mercado ilegal de la red oscura, rastreó pagos de rescate en ataques de ransomware y siguió el dinero en casos de terrorismo, trata de personas y gran corrupción pública. En los equipos de varias agencias, sus agentes son los que "siguen el dinero".
El IRS adoptó la Taxpayer Bill of Rights en 2014. Junta en diez derechos claros las protecciones al contribuyente que ya existían, repartidas por todo el código tributario. Entre ellos están el derecho a estar informado, el derecho a un buen servicio, el derecho a no pagar más impuesto del que corresponde y el derecho a apelar una decisión del IRS ante una instancia independiente.
La Taxpayer Bill of Rights no crea protecciones legales nuevas, más allá de las que ya estaban en el código tributario. Pero sí obliga al IRS a mostrar y explicar estos derechos de forma clara. Es parte de un esfuerzo más grande, impulsado por la oficina del National Taxpayer Advocate, para que sea más fácil entender y usar lo que la agencia ya les debe a los contribuyentes.
El Congreso puso los diez derechos en la ley en 2015. También incluyen el derecho a la privacidad, el derecho a la confidencialidad, el derecho a tener un representante (un contador, un enrolled agent o un abogado) y el derecho a un "sistema tributario justo y equitativo". El Advocate usa este último para presionar al IRS a tomar en cuenta la situación de cada contribuyente.
En la práctica, estos derechos permiten llevar una disputa a la Office of Appeals independiente del IRS antes de pagar, ir al U.S. Tax Court sin pagar primero, pedir un "offer in compromise" (una oferta para pagar menos de lo que se debe) o que se reconozca una dificultad económica cuando cobrar sería injusto, y pedir que se perdonen las multas por una causa razonable o por un primer error.
El Taxpayer Advocate Service es una oficina independiente dentro del IRS, creada por la Restructuring and Reform Act de 1998. Ayuda a los contribuyentes a resolver problemas que no han podido arreglar por los canales normales del IRS, sobre todo casos de dificultad económica o atrasos grandes.
La oficina la dirige el National Taxpayer Advocate. Dos veces al año informa directamente al Congreso, sin pasar por los jefes del IRS, sobre los problemas más graves de la agencia y cómo arreglarlos. Eso le da una independencia poco común para una oficina que trabaja dentro de la agencia que vigila.
Tiene una oficina en cada estado y también atiende a personas en el extranjero. Maneja un par de cientos de miles de casos al año. Puede dar una "Taxpayer Assistance Order", una orden para que el IRS haga algo o deje de hacerlo cuando un contribuyente pasa por una dificultad grave. Sus dos informes obligatorios al año, el Annual Report to Congress y el Objectives Report, están entre las descripciones públicas más detalladas de cómo funciona de verdad el sistema de impuestos.
El Advocate ha criticado sin parar desde adentro temas como el mal servicio por teléfono, la montaña de declaraciones en papel sin procesar después de la pandemia, las muchas auditorías a declarantes de bajos ingresos del EITC, los atrasos en los casos de robo de identidad y el riesgo de que los recortes de personal de 2025 deshicieran las mejoras de los tres años anteriores. El Congreso muchas veces convierte sus recomendaciones en leyes, como buena parte de la Taxpayer First Act de 2019.
Seis datos que vale la pena conocer
Una lista de datos rápidos tomados del material con fuentes de toda esta página.
El impuesto federal sobre la renta solo quedó permanente en la Constitución en 1913, con la 16.ª Enmienda, décadas después de que se creara el Departamento del Tesoro en 1789.
En 2026, el IRS lleva mucho tiempo sin un comisionado confirmado por el Senado. Es una situación muy inestable, incluso para un cargo que ha cambiado de manos muchas veces en los últimos años.
El Tesoro cerró Direct File, el sistema gratuito del IRS para declarar por internet, a finales de 2025, después de unas dos temporadas. No está disponible para 2026, y así terminó un programa que había llegado a 25 estados.
IRS Criminal Investigation tiene una tasa de condenas de más del 90 por ciento, de las más altas de todas las agencias policiales federales, basada casi por completo en pruebas financieras escritas.
El personal del IRS bajó cerca de una cuarta parte solo en 2025, con despidos y ofertas de renuncia diferida. Es uno de los mayores recortes de personal en un solo año de la historia moderna de la agencia.
A los declarantes de ingresos medios se les audita menos que a casi cualquier otro grupo, y las auditorías vuelven a subir para quienes ganan más de 500,000 dólares al año, según el propio 2024 Data Book del IRS.
Fuentes y lecturas adicionales
- IRS, About IRS
- IRS 2024 Data Book
- Treasury Inspector General for Tax Administration (TIGTA)
- IRS Taxpayer Bill of Rights
- Taxpayer Advocate Service
- Congressional Research Service
- GAO, IRS Tax Filing Oversight
Las cifras de personal, fondos y líderes son las que había cuando se publicó esta página, en agosto de 2026. Lo que queda exactamente de los fondos originales para el IRS de la Inflation Reduction Act está en disputa entre las fuentes, por recortes que se cruzan en leyes posteriores. Por eso aquí se describe en términos generales y no con una sola cifra exacta. Los datos de auditoría vienen del 2024 Data Book del IRS y son de antes de los recortes de personal de 2025.